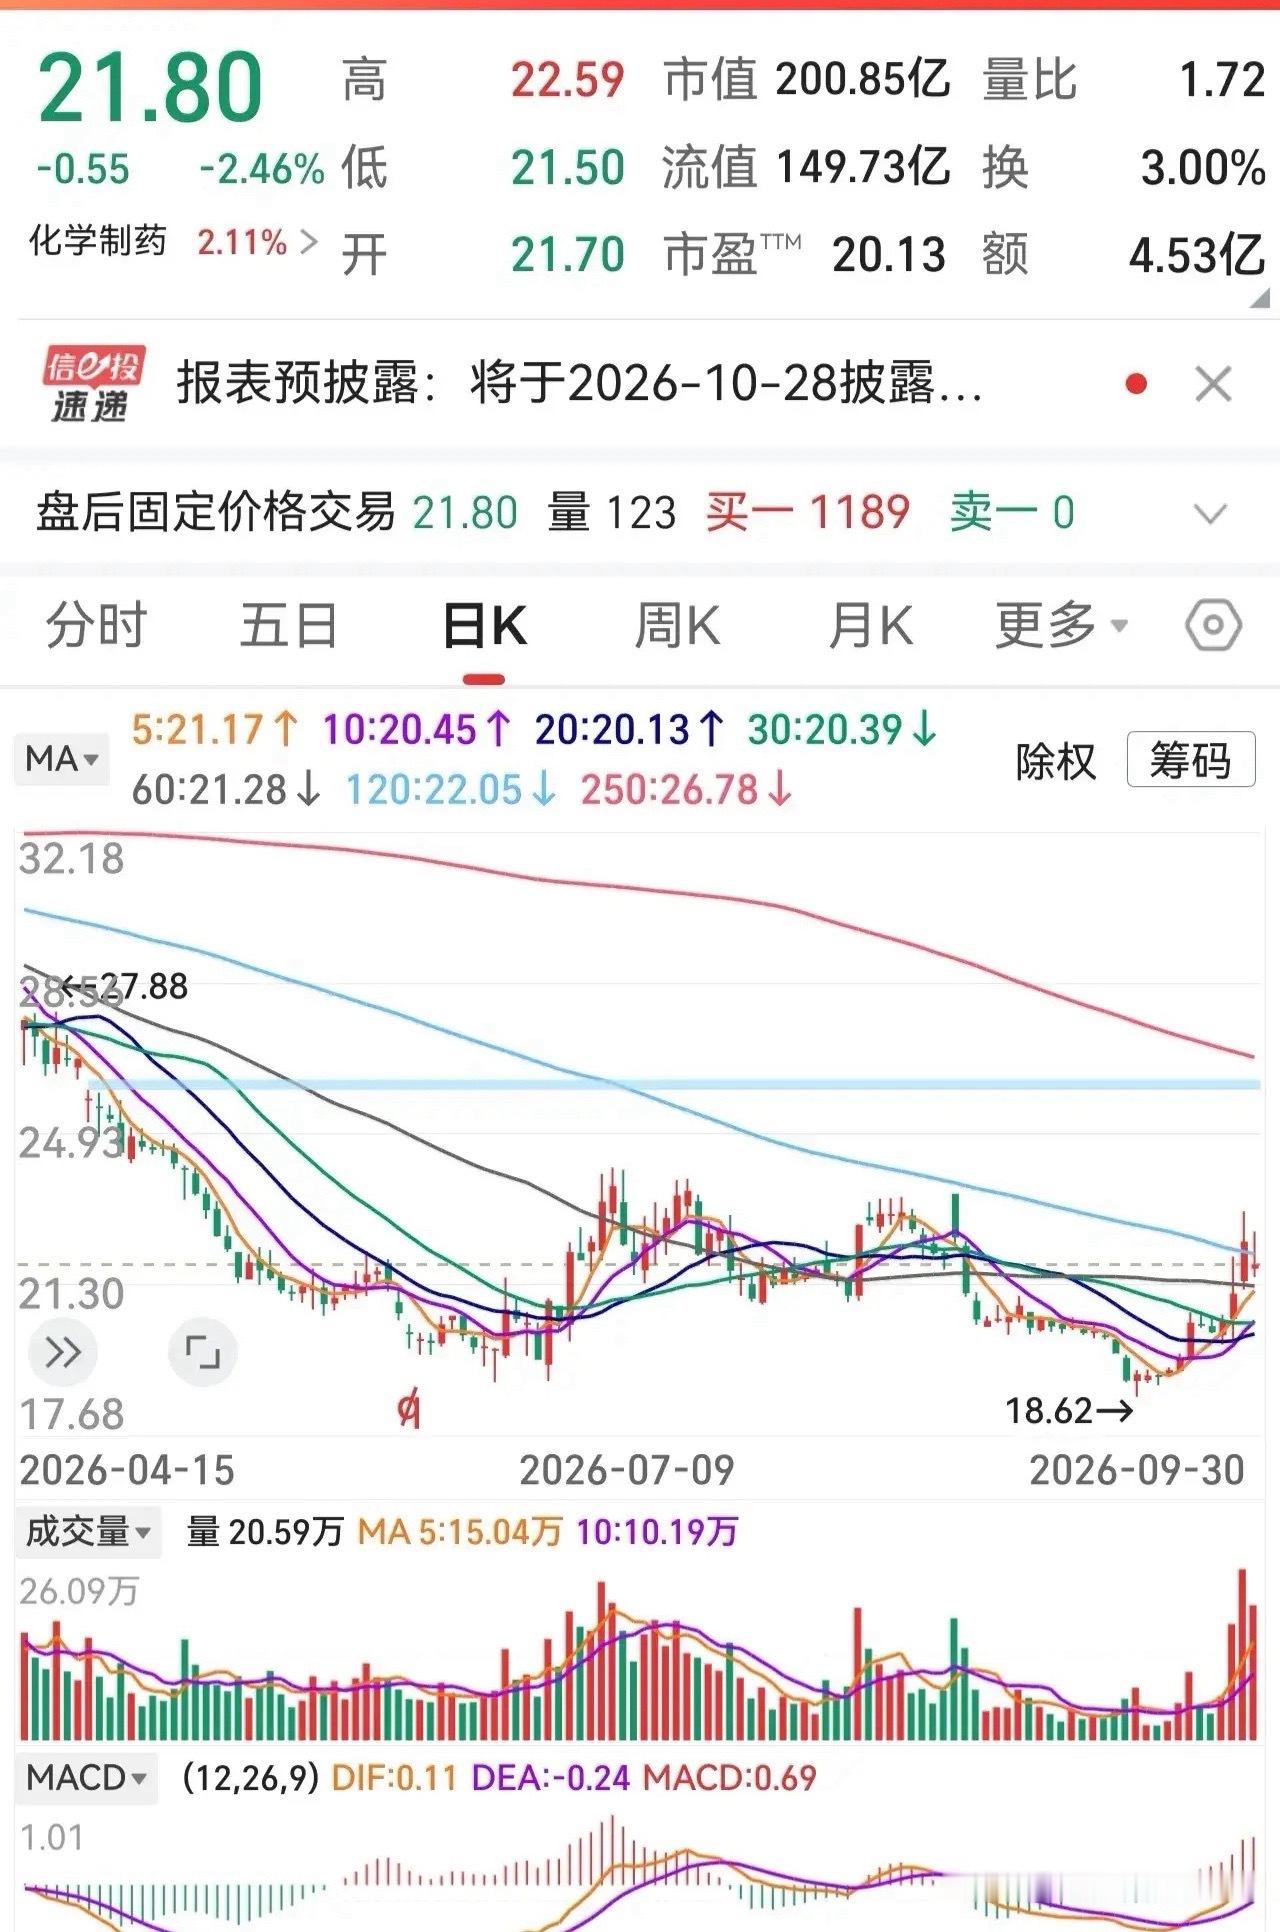
关注到一个票:康弘YY
目前正处于传统主业承压与创新管线蓄力之间的博弈阶段。股价在业绩下滑与研发预期之间反复震荡。
财务业绩:主业短期承压明显
2025年全年:营收45.85亿元(+2.98%),归母净利润11.63亿元(-2.37%),营收微增但盈利小幅回落。
2026年一季度压力加剧:营收10.46亿元(-12.70%),归母净利润3.07亿元(-23.13%)。
下滑主要来自两方面:
· 康柏西普降价:2025年底医保谈判后,2026年起支付单价下调,Q1生物药收入同比下降18.87%;
· 税率调整:非抗癌生物制品增值税率从3%调整为13%,进一步压缩利润空间。
化学药板块受集采续约影响,2025年收入同比下降13.24%。
核心看点:基因治疗与创新管线
机构的长期关注点集中在创新管线,公司预计未来每年研发投入超10亿元。
基因治疗平台(国内第一梯队):KH631(nAMD)处于中国临床Ⅱ期,预计2026年下半年启动国内Ⅲ期;KH658(第二代基因疗法)进度相近并新增DME适应症;KHN921已获FDA批准,将平台从眼科拓展至心血管领域。
其他重要进展:康柏西普ROP适应症获批(第五项适应症);KH110(阿尔茨海默症)处于临床Ⅲ期,即将完成入组;2026年7月新增4个基药目录产品,有利于各级医疗机构推广。
主要风险
1. 集采与医保降价:化学药集采续约价格持续下行,康柏西普医保降价影响仍在消化中;
2. 研发不确定性:基因治疗等管线处于临床阶段,结果与时间均存在不确定性;
3. 业绩短期压力:2026年一季度营收与利润双双下滑,全年盈利预测均值较去年同比下降约1.18%。
当前的核心矛盾在于:传统主业受政策影响持续承压,而创新管线(尤其是基因治疗)的兑现仍需时间。机构给出的目标价与当前股价之间存在空间,但业绩拐点的出现时间与研发进展的兑现节奏,是后续需要跟踪的关键变量。