前几天一个客户找我,说给孩子买重疾险,她已经问了2家线上中介,又找了1家线下保险公司业务员。
结果报价把她搞懵了:
- 线上A:1800
- 线上B:5500
- 线下C:6800
她问我:
**都是重疾险,为什么差这么多?是不是便宜的有坑?贵的在割韭菜?[汗颜R]
我说:先别急,我帮你把保费拆开看,你就知道钱花在哪了。
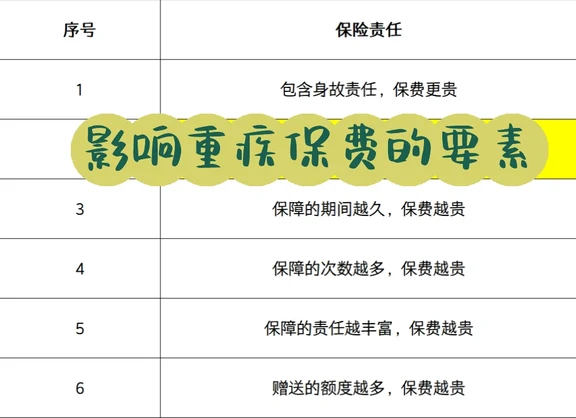
**影响重疾险保费的6个因素:**
**① 是否包含身故责任**
带身故责任的重疾险,相当于“重疾+寿险”二合一,保费自然贵。不带身故的,便宜一大截。同样50万保额-保终身-3次赔付-30年缴费的产品,带身故责任的8660元/年,不含身故责任的3256元/年
**② 基础保额**
买30万,还是买100万,保费差别大了!这三个报价,保额分别是多少?
保额越高,自然值得更多保费
**③ 保障期间**
保30年,保到70岁、保终身,价格依次递增。保终身最贵,给我们提供的保障时间越长,自然保费更高。
**④ 赔付次数**
单次赔付最便宜,多次赔付(不分组/分组)更贵。孩子买多次赔付有意义,但预算有限时,先保额后次数。
**⑤ 保障责任**
轻症、中症、少儿特疾、罕见病、癌症二次赔……每加一项,保费就涨一点。
**⑥ 赠送额度**
有些产品前10年额外赔50%,有些少儿特疾双倍赔,有的在60岁前双倍赔,这些“赠送”都含在保费里。
**所以,1800和6800的差别,不是“坑”和“不坑”的区别,是保障责任不同。**
我给她的建议是:
先看清楚是什么因素影响保费?
对要素优先级进行排序:
更看重身故也能赔钱还是重疾时有能力应对?觉得第一次赔足够多的钱重要还是以后概率叠加概率的次数更重要?
梳理清楚背后实质,带着自己清晰的需求去设计方案,决策更清楚更高效!买的清清楚楚明明白白
**买保险不是比谁便宜,是要看这个钱有没有花明白!
你家孩子的重疾险,保额多少?你觉得买的值不值?#大童保险服务厦门分公司 #宝宝重疾险 #不一样的保险从业者 #大童好赔服务