10月1日咋晚重大消息汇总 :节后流动性定调与板块优先级拆解
一、利好个股
1. 东阳光(600673):控股股东及一致行动人披露6亿—12亿元增持计划,增持期间不减持,属于较大规模的资金托底。信息来源:证券时报e公司,9月30日晚间。
2. 蓝思科技(300433):实控人相关主体增持计划实施完毕,股权层面不确定性消除。信息来源:证券时报e公司,9月30日晚间。
3. 盛美上海(688082):截至9月29日在手订单170.73亿元,订单储备充足,半导体设备基本面景气度得到验证。信息来源:新浪财经,9月30日晚间。
4. 泰禾智能(603656):推出限制性股票激励计划,绑定核心团队利益,利于经营稳定。信息来源:证券之星,9月30日晚间。
5. 振华重工(600320):分红方案落地,个股高股息属性增强。信息来源:上海证券报,9月30日晚间。
二、利空个股
1. 博瑞医药(688166):终止H股发行上市计划,主要受资本市场环境变化影响,短期情绪承压。信息来源:上海证券报,9月30日晚间。
2. 华发股份(600325):对旗下地产子公司减资,存量业务持续收尾出清。信息来源:格隆汇,9月30日18:40。
三、国内宏观利好
1. 央行宣布10月8日开展12000亿元买断式逆回购,较到期量加量2000亿元,节后流动性提前锁定宽松。信息来源:新华网,9月30日18:49。
2. 现代水网建设提速,十五五水利基建项目储备充足。信息来源:央视网,9月30日晚间。
3. 10月1日起254项国家标准正式实施,覆盖高端制造等实体产业。信息来源:央视新闻,9月30日19:00。
四、国内宏观利空
昨晚暂时无新增权威宏观利空消息。
五、海外利好
1. 美国财政部计划回购至多60亿美元长期国债,长债流动性获得支撑。信息来源:财联社,9月30日23:02。
六、海外利空
1. 美国二季度GDP终值年化2.2%,低于一季度,经济增长边际放缓。信息来源:新华网,9月30日22:44。
2. 美国债务上限调整大概率延后,中长期风险预期仍在。信息来源:财联社,9月30日23:09。
深度实战拆解
昨晚消息里,最关键的不是个股,而是央行对节后流动性的定调。10月8日12000亿元买断式逆回购,相比到期量多投放2000亿元,说明政策层面主动承接了长假后的资金缺口。
对市场而言,这意味着节后资金面不会太紧,低位板块修复和题材活跃度都有更友好的流动性环境。
个股利好不能只看标题,要分级别看影响范围。盛美上海170.73亿元在手订单,不是普通小利好,而是对半导体设备行业景气度的一次数据验证,对板块情绪的支撑明显更强。
东阳光6至12亿元增持叠加不减持承诺,资金托底力度较大;蓝思科技增持落地,股权不确定性消除,有利于消费电子低位修复。泰禾智能股权激励、振华重工分红,更多是稳定公司个体预期,对板块带动有限。
利空也要看冲击来源。博瑞医药终止H股上市,主要是融资规划调整,并非主营业务突变,情绪影响偏短期。华发股份子公司减资,反映地产存量项目继续出清,行业仍在收缩阶段,资源向头部集中的逻辑没有改变。
海外消息整体是对冲关系。美国财政部回购长期国债,短期缓解长债收益率压力,对成长股估值有利;但GDP增速放缓和债务上限延后,又会压制风险偏好。因此节后成长股更可能是修复反弹,而不是立即反转。
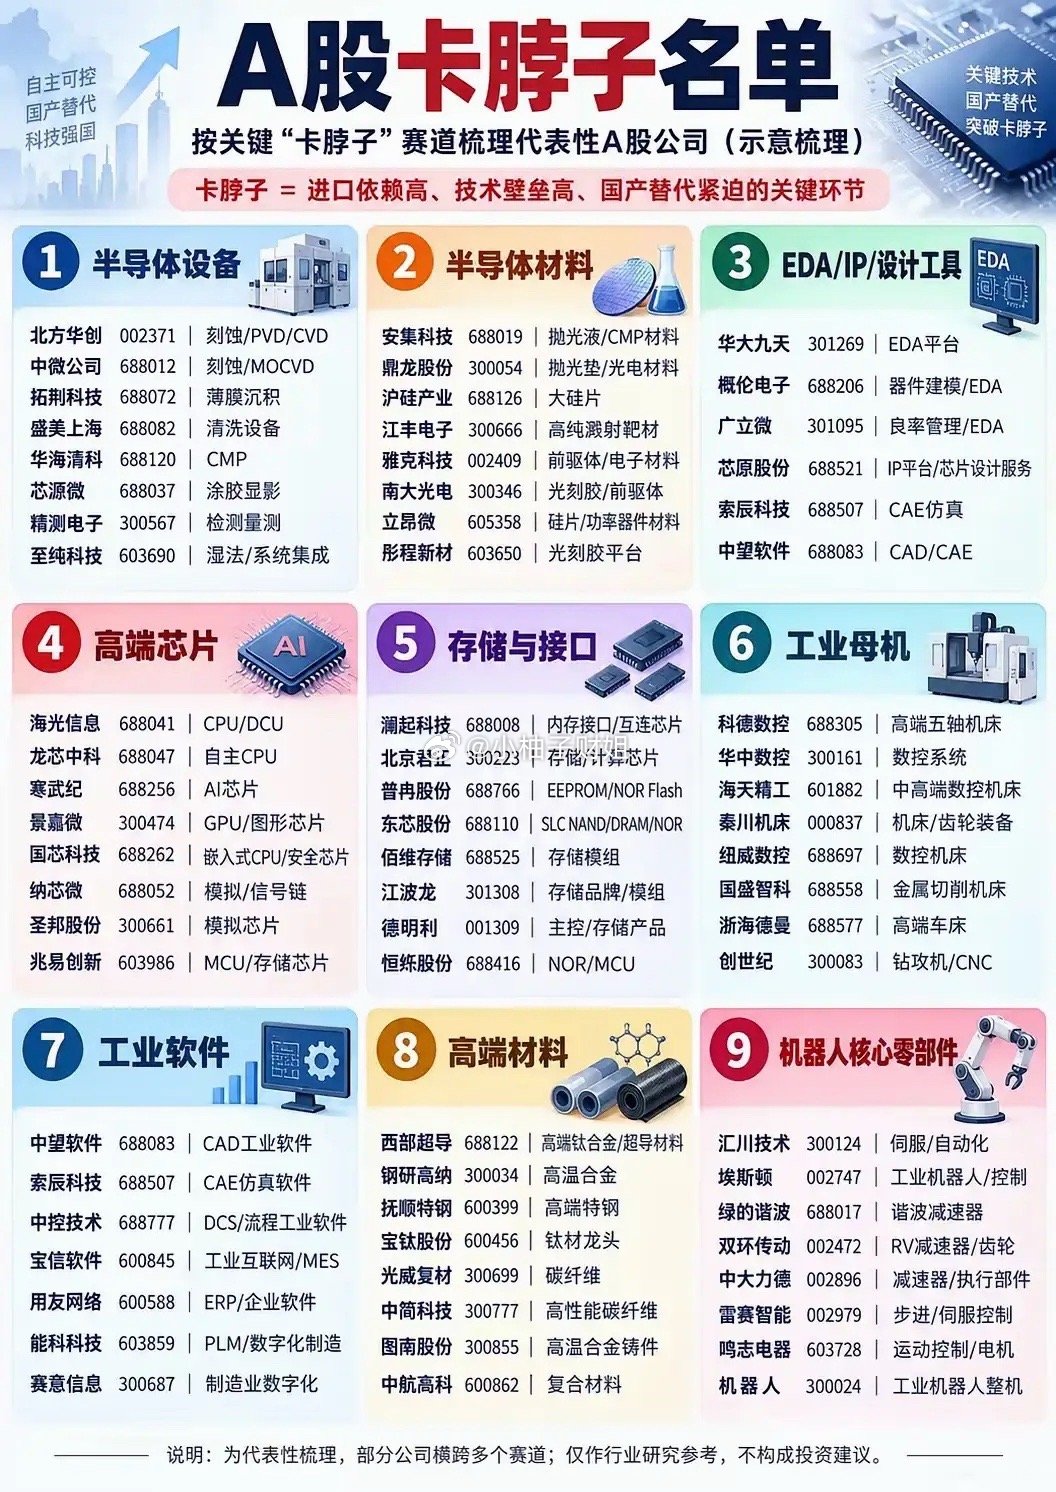
板块优先级上,半导体设备、水利基建、新基建更值得跟踪。其中,半导体设备有订单数据支撑,水利基建和新基建有政策规划配合,消费电子偏低位修复,高股息偏防守。
高位纯情绪题材和无业绩支撑的高估值方向,节后要谨慎。
综合来看,节后市场不是单边看涨,而是流动性托底、政策催化增加、外围波动仍在的结构性修复环境。
真正值得跟踪的,是消息能否转化为成交、订单和资金承接,而不是单日情绪反应。长假期间外围波动会影响节后开盘,操作上不宜重仓追高。
风险提示:以上内容仅为公开信息整理,不构成任何投资建议。政策落地、股东增持和海外市场变化均存在不确定性,板块走势以节后资金真实表现为准。