🔥 别只盯着GPU了!CPU交期暴涨50%,AI代理引爆“隐形”算力牛市
【复盘时间】 2026年9月29日 16:56
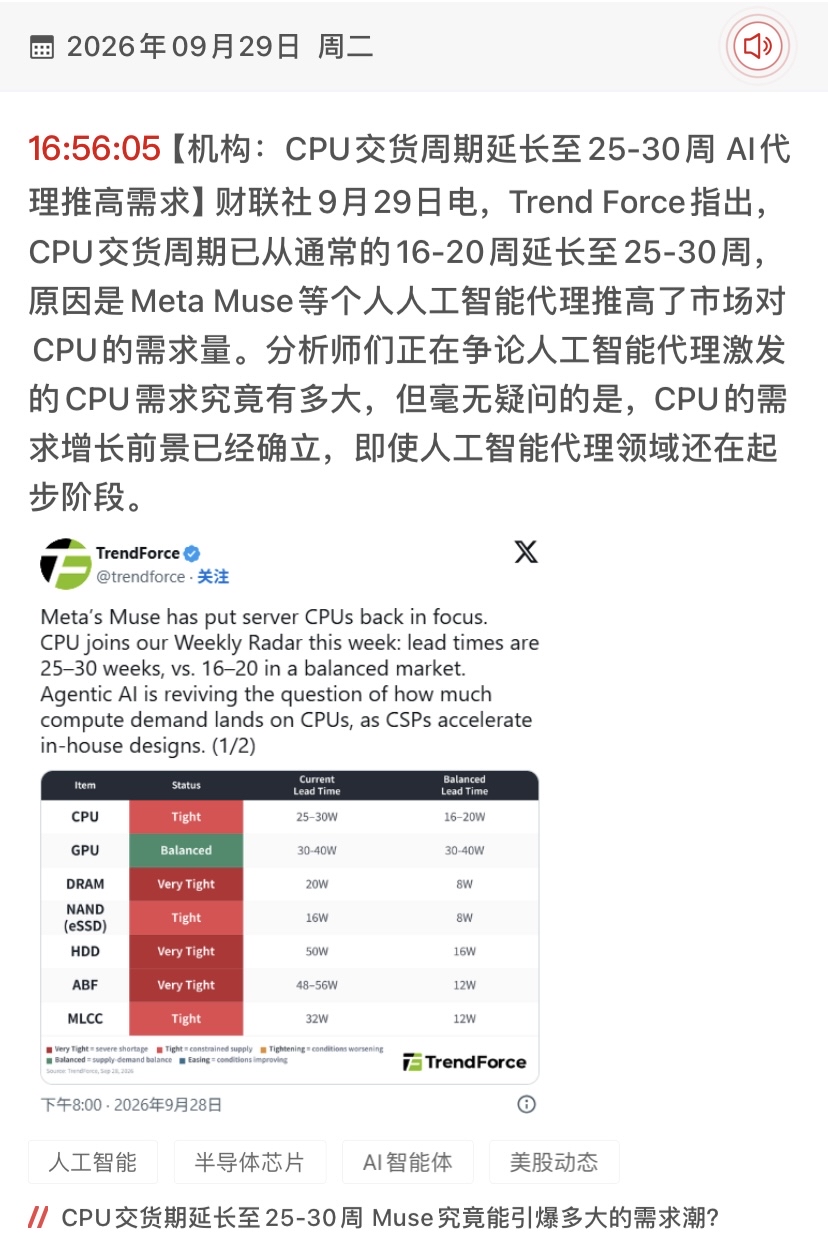
【核心事件】 Trend Force最新报告显示,受Meta Muse等AI代理应用驱动,CPU交货周期从16-20周延长至25-30周,供应链全面趋紧。
过去两年,市场都在疯狂追逐GPU(图形处理器),仿佛AI等于显卡。但今天Trend Force的数据狠狠提醒了我们:AI的“大脑”不仅仅只有GPU,作为“指挥官”的CPU正在经历一场被忽视的供需风暴。
这不仅仅是缺货,这是AI应用从“训练端”向“推理端”和“边缘端”蔓延的铁证。
🌍 国际视野:AI Agent重塑硬件需求曲线
这则来自Trend Force的报告,揭示了全球半导体供应链正在发生的结构性变化,其核心逻辑在于AI负载性质的改变。
1. 从“平衡”到“紧缺”的剧变
图表中数据显示,CPU的当前交货周期(Current Lead Time)已高达25-30周,而平衡市场状态下仅为16-20周。这意味着供需缺口扩大了约50%。相比之下,曾经一卡难求的GPU目前处于“Balanced”(平衡)状态,交货期维持在30-40周的高位但并未进一步恶化。这说明什么?说明单纯的算力堆砌阶段可能已过,或者产能已跟上,但通用计算能力(CPU)突然成了新瓶颈。
2. Meta Muse引发的“蝴蝶效应”
报告明确指出,Meta Muse等个人人工智能代理(AI Agent)是推手。AI Agent不同于大模型训练,它需要实时响应、处理复杂逻辑调度、管理内存交互,这些任务高度依赖CPU的多核性能和调度能力。当数以亿计的个人终端开始运行AI Agent时,对服务器端和边缘端CPU的需求是指数级的。
3. 存储芯片的“极度紧张”信号
请注意图表中的DRAM(内存)状态为“Very Tight”(非常紧张),交货期从8周飙升至20周;HDD(机械硬盘)同样“Very Tight”,长达50周。
逻辑链条: AI Agent不仅要算(CPU),还要记(DRAM),还要存(HDD)。这证实了AI正在从单一的“计算密集型”向“数据密集型”转变。内存墙问题再次成为制约AI发展的关键。
🇨🇳 国内映射:A股半导体与服务器产业链的重估
虽然消息源是国际机构,但其对A股相关产业链的映射极为精准。这预示着市场风格可能从“光模块/PCB”向“封测/存储/服务器整机”扩散。
1. 服务器整机厂的议价权提升
CPU和DRAM的紧缺,意味着拥有稳定供应链渠道的服务器整机厂商(ODM/OEM)将获得更强的议价权。在缺货背景下,谁能拿到货,谁就能占据市场份额。这对于国内头部的服务器制造商是直接利好。
2. 存储芯片的“周期反转”确认
DRAM交货期翻倍至20周,是一个非常强烈的信号。此前市场一直在争论存储周期是否见底,现在AI需求直接拉爆了交期。这对于国内从事DRAM接口芯片、利基型存储以及模组封装的企业来说,是实打实的业绩驱动力。存算一体的概念可能会再次被资金关注。
3. 先进封装(CoWoS/ABF)的持续瓶颈
图表中ABF(味之素堆积膜,用于高端芯片封装基板)的状态也是“Very Tight”,交期长达48-56周。CPU和GPU都需要ABF载板。这意味着,即便晶圆厂产能扩张,封装材料卡脖子依然严重。国内在ABF载板领域布局的企业,其战略价值将被重估。
4. AI PC/AI手机换机潮的前奏
Meta Muse代表的是端侧AI。如果云端CPU都缺货,那么承载个人AI代理的终端设备(AI PC、AI手机)对高性能处理器的需求也将外溢。这将加速消费电子行业的换机周期,利好SoC芯片设计和消费电子零部件厂商。
💡 操盘手深度思考
这则消息最核心的启示是:不要刻舟求剑。
* 预期差: 市场普遍认为AI=GPU,导致GPU板块估值极高,而CPU和存储板块相对被冷落。现在Trend Force的数据证明,CPU和存储的紧缺程度甚至超过了GPU。这就是巨大的预期差。
* 节奏切换: 资金可能会从高位的光模块流出,寻找低位的、有实质性缺货涨价逻辑的硬件环节。存储和服务器整机,正处于这个风口上。
* 长期逻辑: AI Agent是继大模型之后的第二波浪潮。第一波浪潮卖铲子(GPU),第二波浪潮卖“工具箱”(CPU+DRAM+HDD)。
⚠️ 风险提示与免责声明:
本文内容仅基于公开新闻信息进行逻辑梳理与复盘分析,不代表对未来走势的预测,不构成任何具体的买卖建议。股市有风险,科技股波动剧烈,投资需谨慎。请根据自身风险承受能力独立决策。