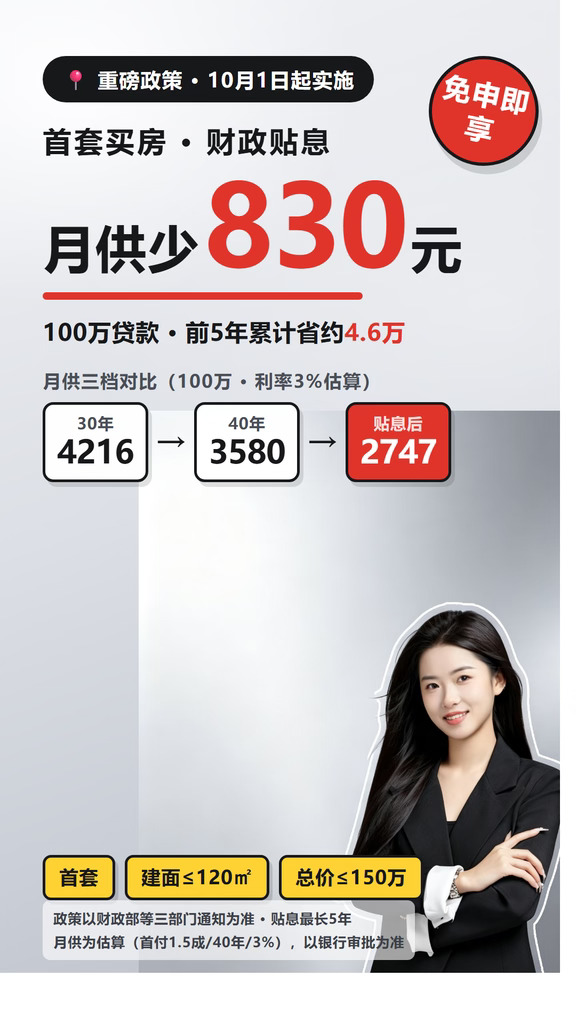
9月29日傍晚,财政部、央行、金融监管总局联合发文:10月1日起全国实施居民购房贷款贴息,暂定1年。这是中央财政第一次给商业房贷贴息,帮你拆成能直接用的几笔账:
谁能享受:4条同时满足[偷笑R]
① 新发放商贷买首套(含新房和二手,不含存量贷款置换)
② 建面≤120㎡ ③ 总价≤150万 ④ 单户贴息贷款上限100万。不适用:公积金贷、保障房贷、二套、商办、存量转贷。
核心一笔账(100万贷款、利率3%估算)[暗中观察R]
30年月供4216元 → 换40年3580元(降15%)→ 前5年再贴息1个百分点,按100万本金折算,每月再少约830元,4字头直接变成2字头。官方测算最高累计少付息近5万;考虑本金逐月递减,实际约4.6万。前5年恰好是利息占比最高、压力最大的5年,贴息正好压在这段上。
三个容易漏掉的点(重点)[赞R]
① 贷款超100万,只有100万享受贴息。总价150万、首付15%要贷127.5万,超出的不贴。想全额覆盖,贷款控制在100万以内,对应总价约118万。
② 二手同样适用贴息(首套认定含二手);但广州"卖旧买新"最高3万补贴只认新建商品住宅——两个政策不是一回事,别混着算。
③ 窗口只有1年:10月1日至明年9月30日放款才有效,贴息本身最长5年。签贷款合同时授权银行代办即可,系统自动识别、月供直接变少,不用申请不用跑腿。
两个高频提问[派对R]
① 10月1日前签了合同、还没放款,算不算?按通知表述,贴息针对政策期内新发放的贷款,以放款时间为准,具体以经办银行执行为准。
② 40年贷+贴息能叠加多久?贴息最长只贴5年,第6年起月供回到3580元——别把前5年的2747当成长期月供。
❗一句总结:这轮是给首套刚需的精准减负,不是普涨信号。40年贷+贴息+地方补贴三个红利叠加,是近几年成本较低的时点;但月供便宜不等于该买,先看交付稳定性和自己的还款能力。
⚠️ 政策条款以财政部等三部门通知为准;月供为估算(首付1.5成/40年/3%),以银行审批为准;补贴细则以官方公示为准。
#广州买房 #购房贴息 #首套房 #房贷 #广州楼市 #买房攻略 #刚需买房 #广州新房