大好事!
10月1日正式实施!
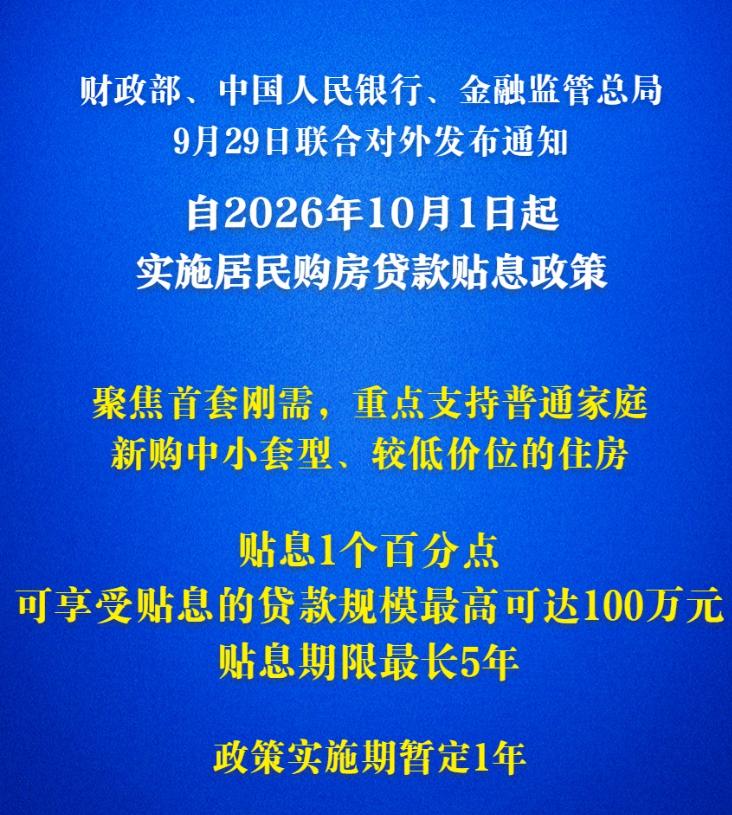
历史第一次,中央财政直接参与房贷利息补贴,10月1日正式实施!
仅限符合条件的首套新办商业贷款。100 万贷款最多可减少近 5 万元利息,相当于财政帮忙分担部分月供。定向利好刚需群体,这项重磅政策落地之后,房地产市场会不会迎来行情反转也引发全网热议。
全国房贷贴息落地,别只盯着省5万,这几个细节才是关键
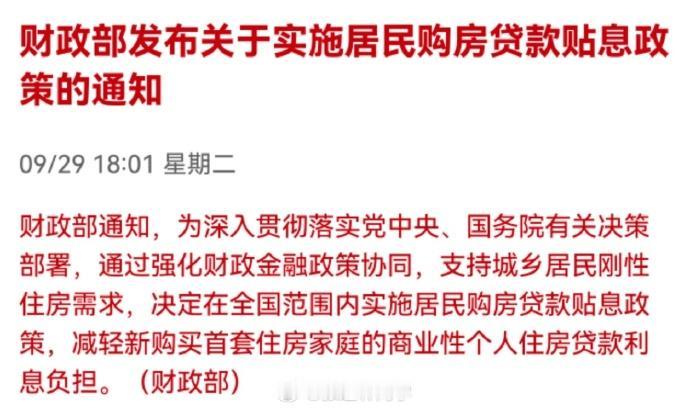
9月29日,三部门联合发文,居民购房贷款贴息政策正式敲定,10月1日起执行。消息传开,不少人头一个念头就是:房价是不是又要涨了?
这事先别急着下结论,里面的门道比表面上看到的要多。我把它拆成几个关键问题,一个一个说清楚。
先说谁能享受。通知里写得明明白白,得同时满足三个条件:用新发放的商业贷款买首套住房,房子面积不超过120平方米,总价不超过150万元。
二手房算不算?官方答记者问专门解释了,“首套住房”既包括新房也包括二手房。但有一条得留神,拿新贷款去置换存量房贷的,不在贴息范围内。
说白了,手里已经背着房贷、想“以新换旧”来蹭贴息的,这条路走不通。另外,公积金贷款本身已有政策支持,这次不叠加享受,手里有公积金资格的,得算算哪头更划算。
再算能省多少钱。贴息标准是年化1个百分点,期限最长5年,单户贴息贷款规模上限100万元。按当前首套房贷利率大约3%来算,等于利率砍掉了三分之一。
拿100万贷款举例,考虑到房贷按月还款、本金逐月减少,官方测算最多累计减少付息近5万元。5年之后贴息就停了,剩下的贷款按正常利率走。
这钱谁出?
中央财政扛九成,地方出一成。这个比例安排信号挺清楚——地方财政这两年压力不小,中央把担子接过去,就是要确保政策能实实在在落地,不会因为地方缺钱而打折扣。
经办银行方面,所有开展商业性个人住房贷款业务的银行都能办,不限定哪几家。购房人办贷款时同步授权银行代为办理,按月收息时自动扣减,走的是“免申即享”的路子,不用你单独跑一趟。
为什么只补5年、为什么只限新发放?
这两个限制搁一块儿看,政策思路就出来了。贴息期限卡在5年,不覆盖整个贷款周期,说明它不是要给购房者“兜底到底”,而是在购房初期最吃紧的阶段拉一把。
只限新发放、不覆盖存量,则是把有限的财政资金集中用在“增量”上,去撬动那些还在观望、还没下决心的人。依我之见,这不像一剂猛药,更像一根引线——目的是把那些真正有居住需求、但一直在犹豫的家庭,往前推一步。
对楼市意味着什么?
有一种声音说“房地产要报复性反弹了”,这话听着提气,但现实没那么简单。政策限定面积120平方米以下、总价150万元以内,瞄准的就是最基础的刚需盘,不是改善型也不是豪宅。
它的作用是降低普通家庭上车的门槛,不是把整个市场的水温拉高。从试点城市的经验看,南京雨花台区2024年6月政策落地后,次月新房成交套数环比增长17.5%;武汉2025年9月政策落地后,次月新房成交套数环比增长18.7%。
短期刺激效应是有的,但传导到房价层面还需要时间,效果也因城而异。人口流入多、库存压力大的二三线城市,感受会更明显。
说到这儿,不妨聊几句掏心窝子的话。这份政策最实在的地方,不在于“省了多少钱”,而在于它承认了一个现实——很多普通家庭买第一套房,月供压力确实大。
国家从财政里拿出一笔钱来,帮你把前几年的利息负担减轻一点。这不是发钱,也不是降价,是在你最难的那几年,搭了把手。
至于要不要因为这个政策就急着出手,每个人的情况不一样。如果你本来就在看房、贷款额度在100万以内、房子面积总价都卡在范围内,那这5年的贴息是实打实的利好。
但如果本来就没打算买,或者看中的房子超出了政策范围,那也没必要因为这个政策硬上。房子是用来住的,合不合适,自己心里那杆秤最准。
你怎么看这次的房贷贴息?你所在的城市,150万以内120平以下的房子,选择多不多?评论区聊聊。
信源:财政部 中国人民银行 金融监管总局关于实施居民购房贷款贴息政策的通知