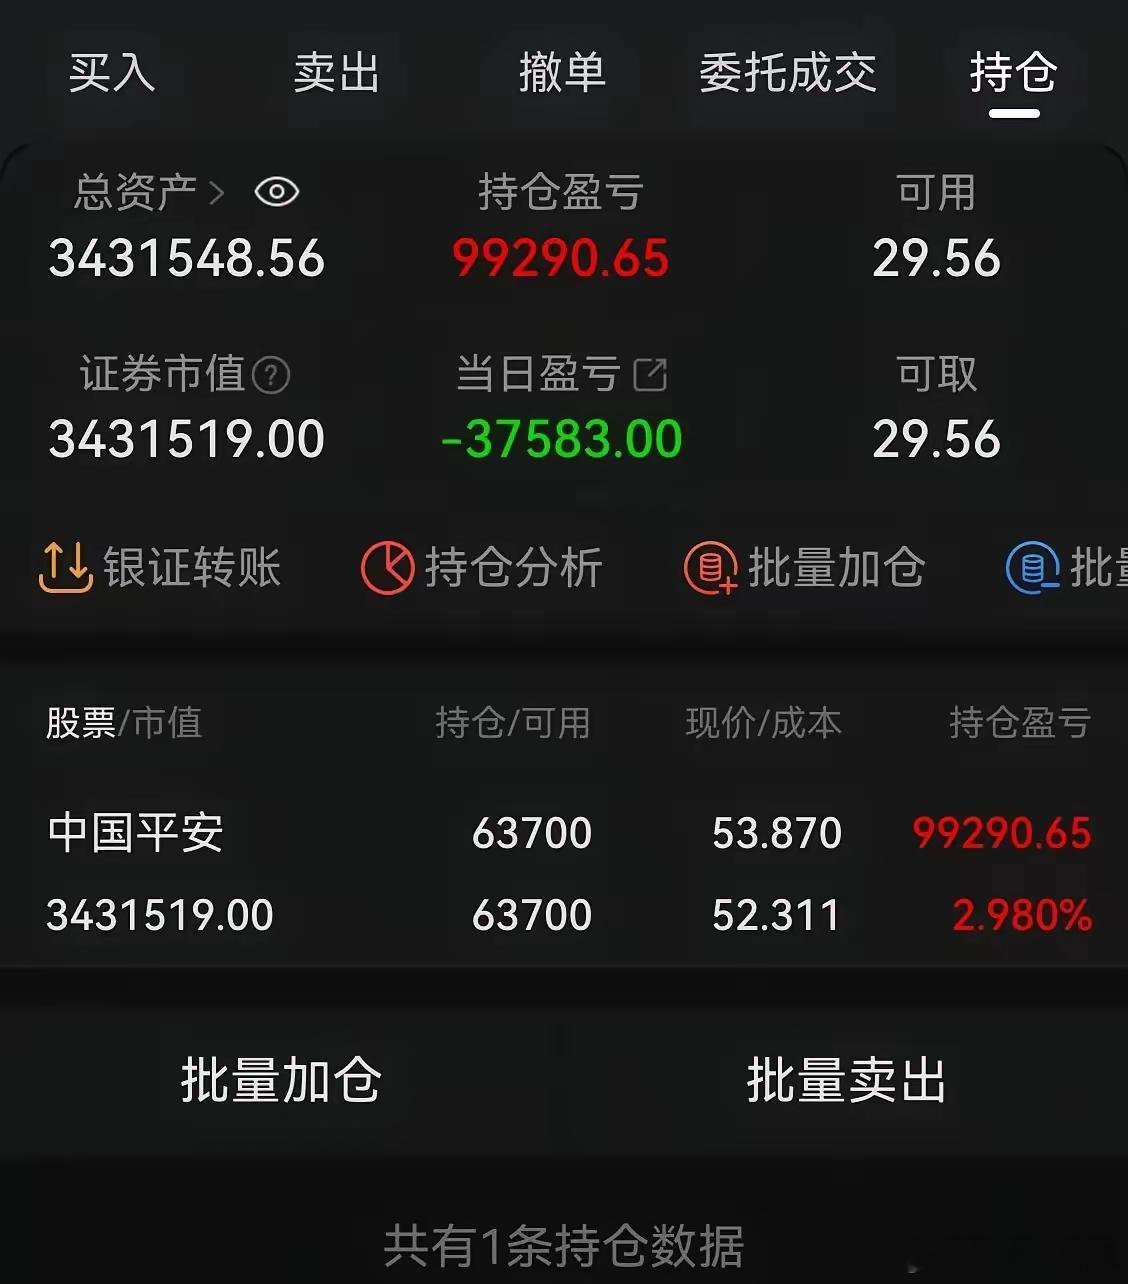
一位网友分享了自己的持仓,他拿出343万资金全仓买入中国平安,持仓成本52.31元,一共持有63700股。以当前股价53.87元来算,账户小幅浮盈2.98%,账面盈利99290.65元。他的投资思路很明确,就是长线攒股收息。
我认为,这个案例真正值得聊的,不是“343万能不能靠中国平安养老”,而是当一个人把生活现金流和单只股票绑定在一起,他拿到的究竟是稳定收入,还是把经营风险、市场波动和家庭开支装进了同一个篮子。
公开资料显示,中国平安2025年中期股息每股0.95元、末期股息每股1.75元,全年合计2.70元。
到了2026年,公司已经公布并实施的中期股息是每股0.98元,2026年全年股息目前还没有一个已经落地的2.70元数字。
拿2.70元乘以63700股,确实是171990元,平均到12个月约14332.5元,可这只能叫“按2025年全年分红水平做静态测算”,不能写成2026年已经锁定的现金流。
我觉得,这个区别很重要,很多人做收息投资时,容易把“过去已经发生的分红”顺手改写成“未来每年都会收到的工资”。
股票分红不是存款利息,更不是合同写死的养老金,企业能不能持续派、派多少,要看利润、资本安排、监管要求和经营计划。
中国平安2026年上半年归母净利润925.85亿元,同比增长36.1%,中期股息也从上一年的0.95元提高到0.98元,这组数据说明公司眼下的经营和股东回报有支撑;可“眼下有支撑”和“几十年固定不变”是两回事。
在我看来,这位网友的思路里有一个优点,也有一个很大的结构性问题。
优点是他没有把收益希望全押在短期股价上涨上,而是盯着企业长期盈利和现金分红,这比天天追热点、频繁换仓更容易建立投资纪律。
问题在于,63700股全部集中在一家公司,生活现金流也跟着集中。
哪怕公司本身经营稳健,单一公司仍会碰到经营周期、投资收益波动、行业政策变化、资产质量变化等变量。高股息能缓冲一部分波动,却不能把这些风险消掉。
有人会说,只要不卖,股价跌了就不算亏,我不太认同这个说法。
一个靠股息生活的人,真正要看的不是账户红绿,而是现金流在最需要的时候能不能持续。
某一年分红下调,家庭开支不会自动跟着下调;再碰上大额医疗、子女教育、养老支出,持有人可能被迫卖股。
到了那一刻,股价回撤就会从“账面波动”变成真实的资金压力。
这也是我更愿意把“攒股收息”理解成一套资产配置方法,而不是寻找一只可以抱一辈子的股票。
证券时报在红利投资风险文章里专门谈到过,“All in”单只或少数高股息个股,是普通投资者容易踩到的一类风险。
分散的意义不在于保证赚钱,而在于别让某一家公司的分红变化,直接决定一个家庭下一年的生活质量。
再看中国平安本身,2026年上半年营业收入5751.38亿元,归母营运利润841.96亿元,归母净利润925.85亿元,寿险及健康险新业务价值248.47亿元,保险资金投资组合规模6.61万亿元。
我的看法是,评价这类保险龙头,不能只盯股息率,还得看新业务价值、长期投资收益、资本实力、资产质量和分红能力能不能一起走。
按2025年每股2.70元静态计算,这位网友以52.31元成本持有,成本股息率大约5.16%,这个数字看起来不低,可它不是“无风险5.16%”。
分红会除权,股价会波动,企业经营也会变化。
真正能支撑长期收息的,不是某一年股息率有多漂亮,而是企业多年创造利润、管理资本和持续回报股东的能力能不能经得住周期。
我认为,343万元对很多家庭已经不是一笔可以随意试错的钱。
长期投资不等于长期不管,收息也不等于只数股息。
定期看财报、看分红覆盖能力、看核心业务变化,才是真正的“拿得住”。
这笔持仓可以讨论的地方,不是“中国平安值不值得拿一辈子”这种绝对答案,而是一个人愿意用多大的集中度,去换取自己理解中的确定性。
稳健投资更重要的是尊重风险、尊重常识、量力而行。
靠劳动创造财富,靠理性管理财富,长期主义才有落脚点。