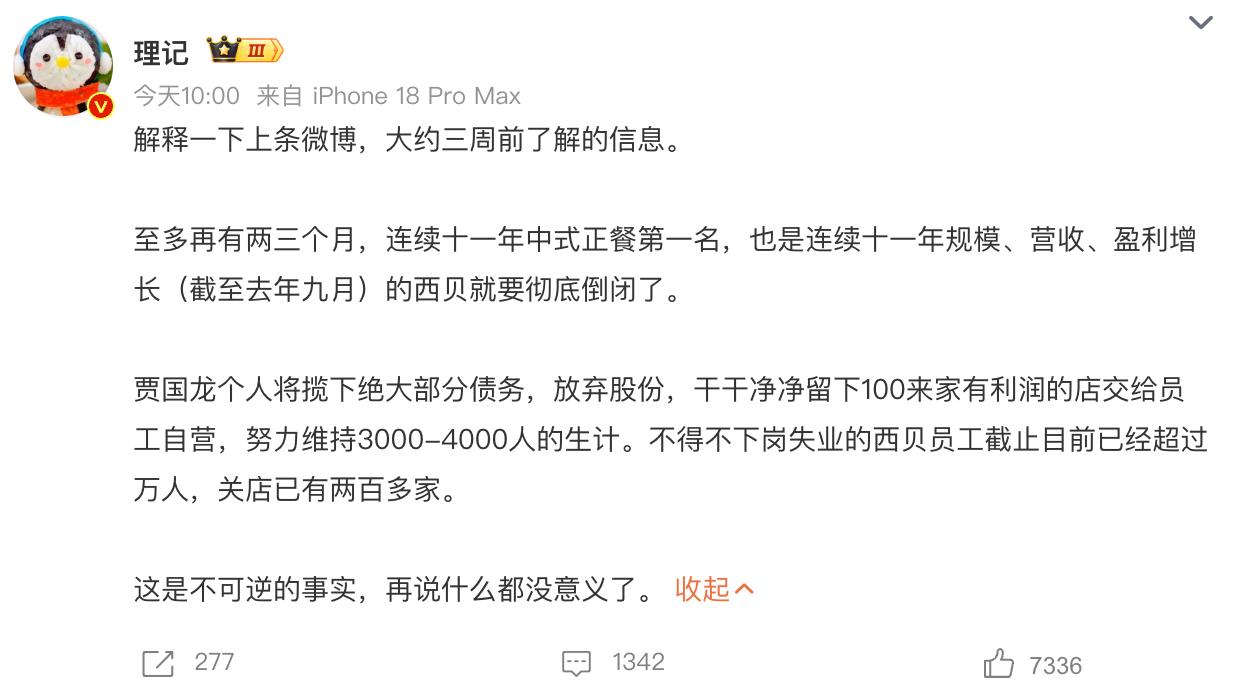
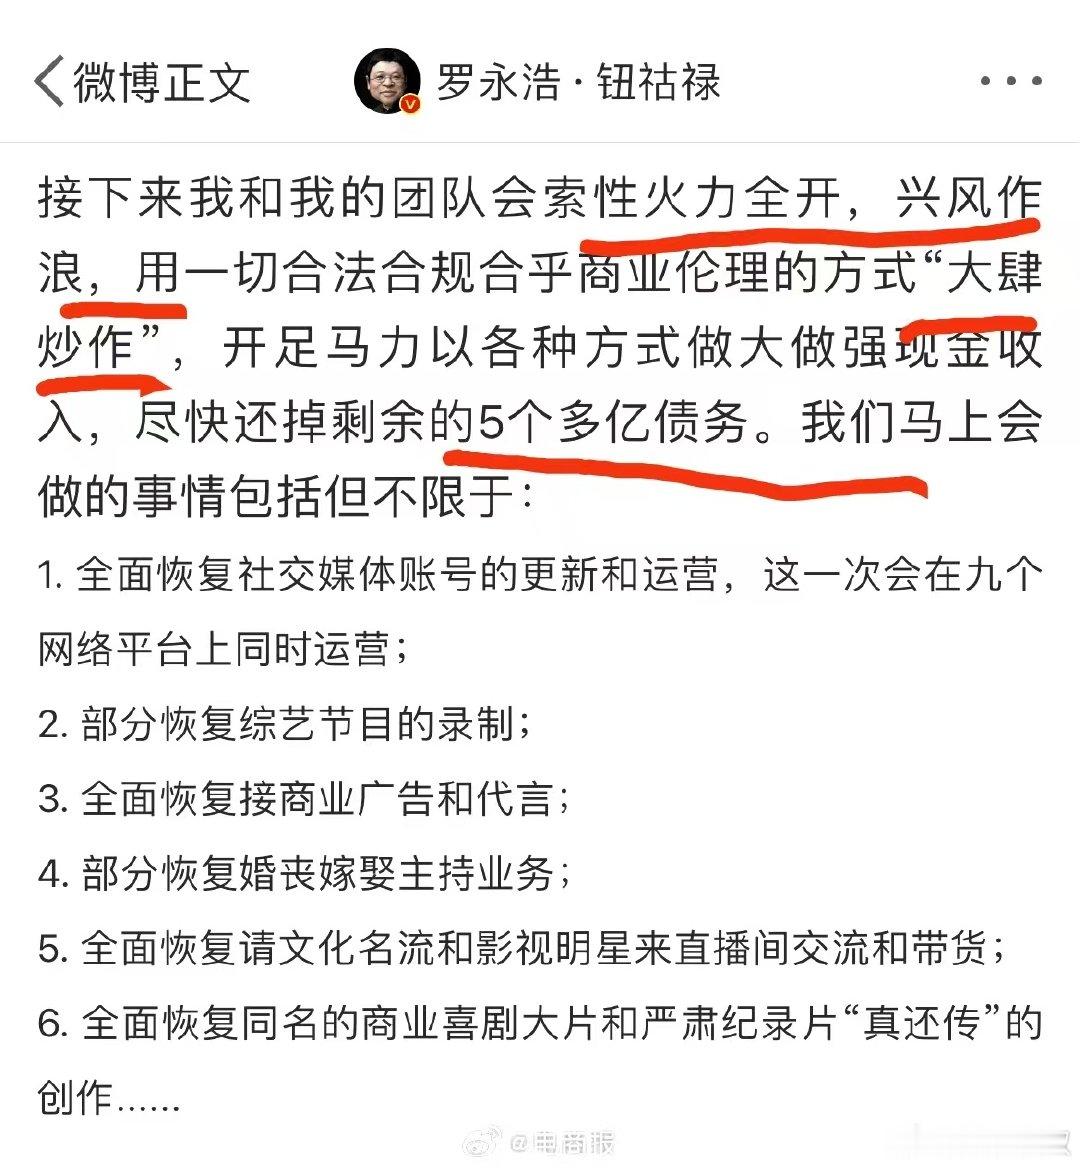
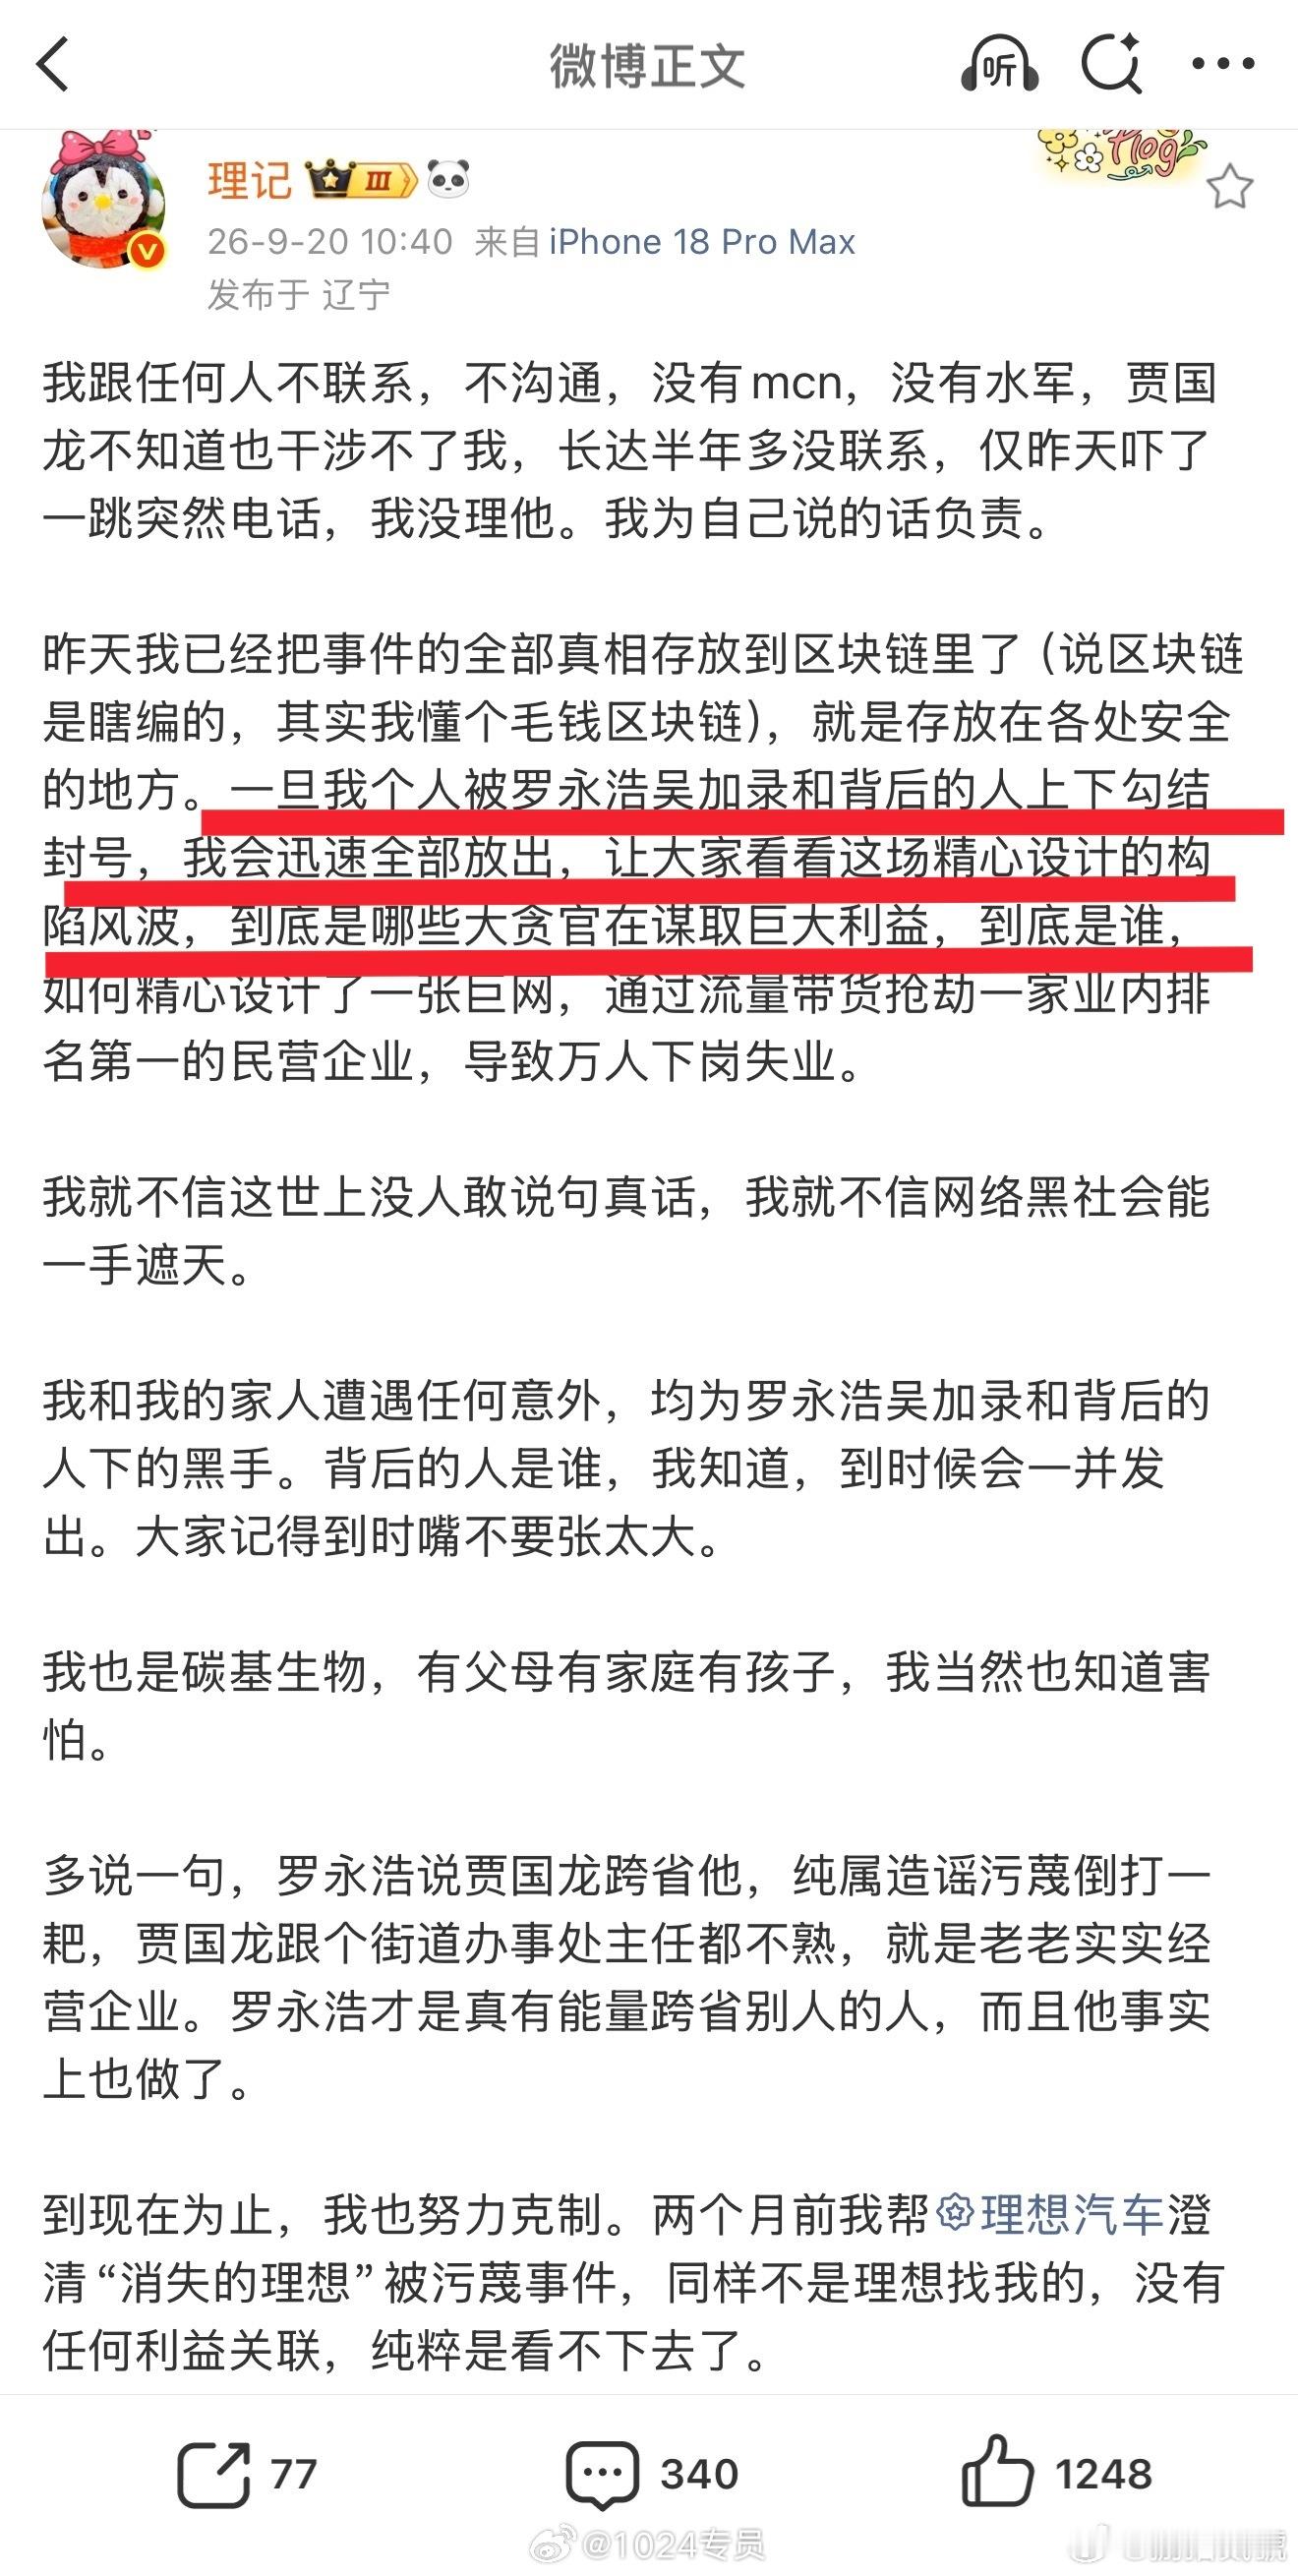
一觉醒来,罗永浩又冲上热搜。
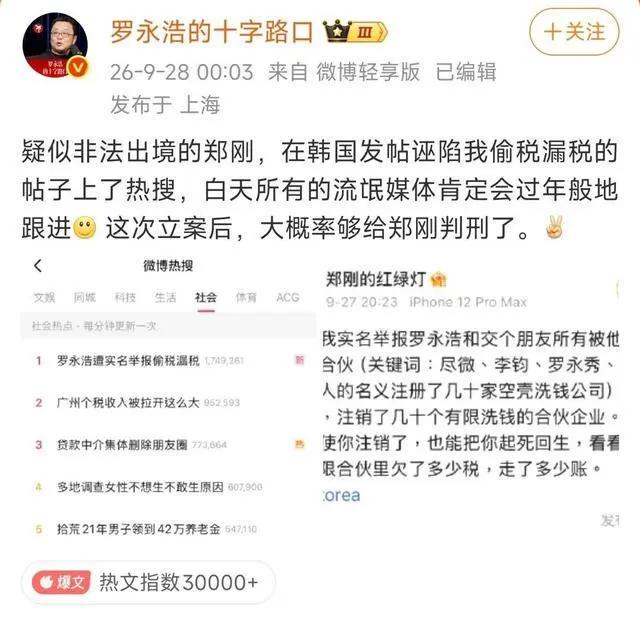
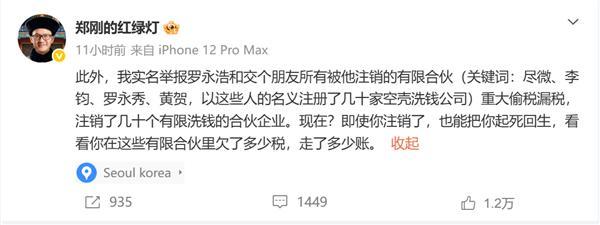
这一次,不是直播带货,不是AR创业,是远在韩国的老投资人郑刚,实名举报罗永浩涉嫌偷税漏税、洗钱。
郑刚的手笔很大。
他公开悬赏,谁能把锤子15年旧账审计清楚,追回3亿回款,审计团队最高拿走30%报酬,也就是9000万。重金悬赏专业团队翻旧账,把商业私怨,直接摆在全网聚光灯下。
罗永浩没有沉默,连夜回击。定性为诬告,全部截图留证,反手抛出对方是失信限高人员,质疑其非法出境。放话,一旦立案,诬告行为大概率可以判刑。
很多人看热闹,看到的只是两个老熟人互相撕咬。
但剥开表层口水战,这不是简单的私人恩怨,是创投圈一种很典型的矛盾升级。
两人的根子,是当年锤子科技那笔1500万借款。官司打了多年,二审判决落定,锤子需要还本付息。法律层面,郑刚赢了官司,拿到生效判决。可钱,并没有完全拿到手。
普通债务纠纷,赢了官司拿不到钱,常规路径是申请强制执行。
郑刚走了另一条路。跳出民事债务的框架,转向税务举报,还开出高额赏金征集审计力量。相当于把民事追债,升级为刑事线索检举。
这就是这件事最值得深思的地方。
司法判决已经尘埃落定,债务争议本该在执行层面解决。当执行无法满足诉求,一方选择用涉税举报的方式,把对手推向刑事风险。
这不是孤例。近些年不少商业纠纷,在民事诉讼走完流程之后,失利一方转而举报税务、举报资金流水。税务稽查,自带穿透性,哪怕公司已经注销,实际控制人依然可能被追责。这就给商业博弈,增加了很重的筹码。
当然,这里必须厘清一个关键点。
实名举报不等于事实成立。实名,只代表举报人愿意承担诬告的法律后果,不等于指控属实。税务账目的真假,不是微博长文能判定,只能由税务机关核查账本、资金流水之后给出结论。
郑刚手握悬赏,是在寻找能挖出问题的审计力量。
罗永浩抓住对方失信、出境的疑点反击,把舆论压力反向打回去。双方都在抢舆论先手,也都在埋法律上的后手。
网上舆论,一如既往撕裂。
一部分人佩服罗永浩“真还传”,数亿债务硬生生靠直播还清,觉得这次是老投资人败诉之后,拿税务举报当武器报复。
另一部分人觉得,郑刚作为早期投资人,当初在锤子危难时拿出救命钱,多年追债无果,才选择这条路。
但舆论站队,解决不了账本问题。
还有一层容易被忽略的行业背景。
过去几年直播电商兴起,大量有限合伙、小微企业被用来做业务结算,项目结束就注销。这套操作,曾经是圈内常见的架构安排。但这类架构,一直伴随着涉税争议。郑刚指控的“注册几十家合伙企业,走完账就注销”,刚好戳中这个行业灰色地带。
但怀疑不等于实锤。架构设计,要看交易真实性、资金流向、纳税凭证,不能仅凭注册注销就直接定性偷税洗钱。
还是粗浅三点看法。
第一,民事官司归法院,涉税问题归税务部门,两套体系不能混为一谈。不能因为债务纠纷里谁占理,就默认税务举报是真的;也不能因为罗永浩曾经还债,就直接认定举报是恶意构陷。一切以证据为准。
第二,重金悬赏审计旧账,是一把双刃剑。如果审计拿到确凿证据,税务部门会依法处理。如果没有实质证据,大范围公开传播指控,诬告陷害的风险,就会落到举报人身上。罗永浩那句“立案大概率够判刑”,不是随口放狠话。
第三,这件事也给很多创业者提了醒。商业对手之间,债务、股权纠纷,最终都可能追溯多年前的财税旧账。很多人以为公司注销,往事一笔勾销。但在税务规则里,责任不会跟着公司注销消失。
现在所有交锋,都停留在舆论层面。账本还没有被官方核查,没有权威结论。
吃瓜网友不必急着押注谁输谁赢。
网络小作文,再精彩,也替代不了审计报告和官方调查。
好戏还在后头,最终定论,要看账本说话。