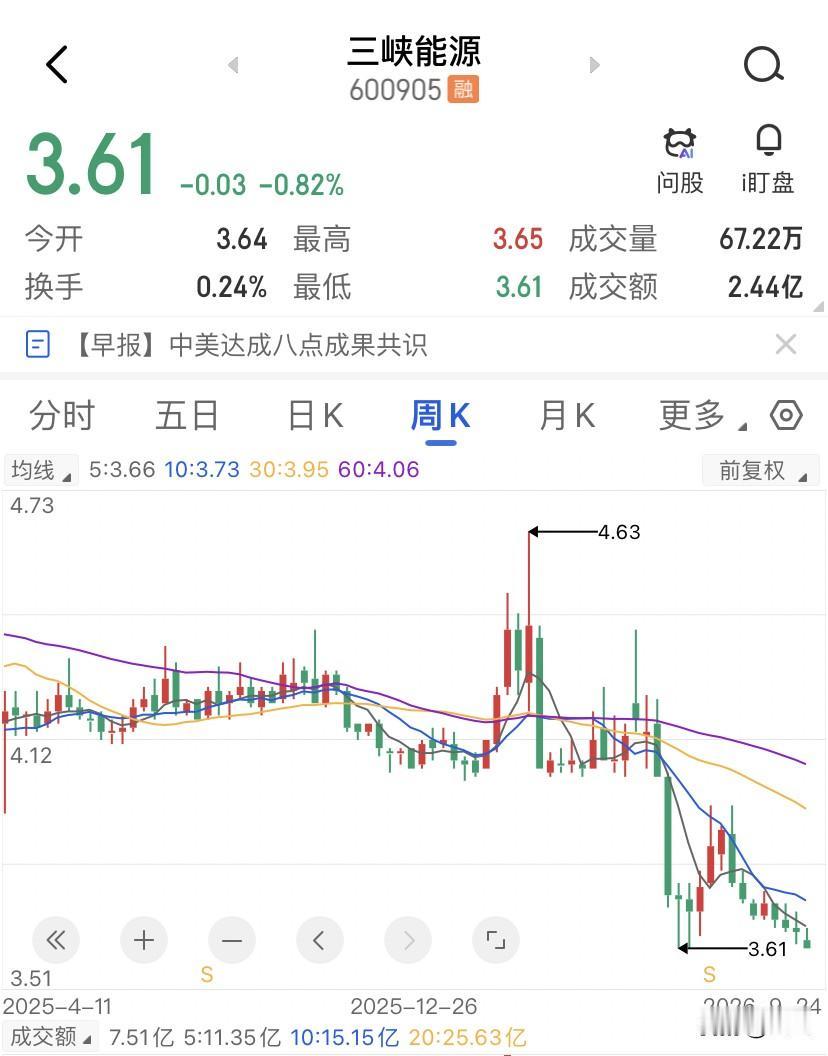
三峡能源收盘3.61块,创了52周新低,但机构的目标价居然还挂在4.7块。这中间的差价,够坐一趟过山车了,三峡能源从今年4月最高4.6块一路阴跌到现在的3.61块,这不是急跌的,是那种每天跌一两分、慢慢磨人的走势。
均线方面,5日、10日、20日、60日全部空头排列往下压,8月11号还形成了均线死三角,MACD也是利淡的信号,上方第一压力位在3.74-3.78之间,那里堆了不少短线套牢盘。下方短线支撑在3.58-3.62块附近。成交额每天也就两三个亿,量比1.23,说白了就是已经没人气,没方向了,多空双方都在等。
但真正让价格跌成这样的,是基本面上的量价双杀,三峡能源26年上半年营收133个亿,净利润却只有12个亿,更扎心的是二季度,净利润只剩1.79个亿,三峡能源的解释是:上半年风光资源偏弱,利用小时数下降,加上市场化电价下行,风电业务收入同比降了超过10%,光伏业务收入降了8%。简单一句总结就是——现在的三峡能源发的电少了,电价还便宜了,两头都在挨打。
但也不是没有好消息的,控股股东三峡集团拿到了农业银行不超过27个亿的增持专项贷款承诺函,专门用来买三峡能源的股票。另外浙江电价竞价松绑,对龙源电力和三峡能源这样的全国性运营商是利好,项目获取效率会改善。还有个容易被大家忽略的点,三峡能源在建项目1839万千瓦,三季度报预约10月31日披露,如果下半年的并网节奏加快了,项目转化有可能成为催化剂。
同样面对电价下行的龙源电力,上半年净利润同比降了29%,三峡能源却降了68%,为什么差距这么大?一个是三峡能源的固定资产减值节奏和去年高基数效应更明显,另一个是龙源的风电资源禀赋确实更好,运营效率更高。还有华电新能,发电量增长了两成,利润照样降了近四成,说明整个新能源运营商都面临同样的困境。
三峡能源短期来看,价格在3.5-3.8块这个箱体里震荡的概率会比较大,没有放量突破3.8块之前,反弹空间也有限。机构预测26到28年三峡能源的净利润有望从30个亿回升到40.8个亿,目标价是4.7块,对应现价大约还有28%的上行空间。关键催化要看两个,一是10月底三季报里装机并网的实际进度,第二个是27年机制电价竞价结果,部分省份已经出现回暖迹象。
三峡能源的基本面是没有问题的,只是一些烦恼集中爆发了,装机在增、电站在建,但电价和消纳这两个卡脖子的问题,不是一两个季度就能解决的事。3.6块这个位置,乐观的人看到的是估值确实不贵,市净率1.2倍,处于同行业偏低的水平。