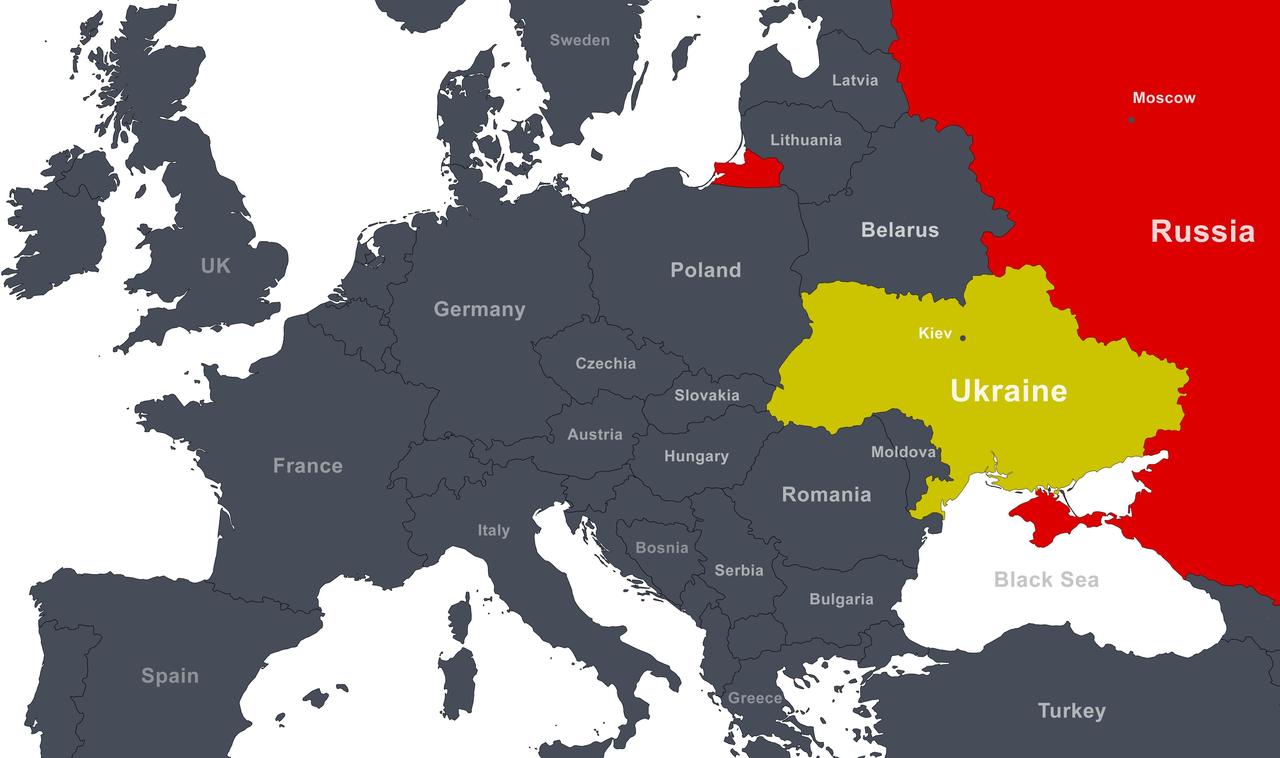
很多人把俄乌冲突看成一场“俄罗斯赢、西方输、中国得利”的比赛。可国际政治不是看谁倒下就能捡装备,真正麻烦的地方在于:如果俄军彻底拿下乌克兰,欧亚大陆的力量平衡可能会重新洗牌,中俄关系也未必还能保持现在的温度。
中俄这几年走得近,当然有共同利益,但也有一个不能忽略的现实背景:俄罗斯被西方堵在了门外。
2022年之后,欧洲大幅减少俄罗斯能源进口,美国加强金融和技术封锁,俄罗斯原本熟悉的西方市场突然变得难以进入。能源卖给谁、设备从哪里买、资金怎么结算,都成了现实问题。中国则需要稳定的能源供应,俄罗斯也急着寻找出口,两边的合作自然迅速升温。
2025年,中俄贸易额达到2281亿美元,连续三年超过2000亿美元。“西伯利亚力量”天然气管道保持高位运行,每年向中国输送约380亿立方米天然气,本币结算比例也超过99%。这些数字说明,中俄经贸关系已经很深,但也恰恰暴露出一个前提:俄罗斯目前非常需要中国。
问题在于,这种局面并不会永远持续。
只要俄乌冲突结束,欧洲就可能重新评估与俄罗斯的关系。政治口号可以喊得很响,可工厂要生产、居民要取暖,企业最终还是会盯着价格和供应稳定。
2026年上半年,欧盟从俄罗斯亚马尔项目进口的液化天然气,比上一年同期增加了18%。法国买了约360万吨,比利时约290万吨,西班牙约270万吨。部分俄罗斯液化天然气先在比利时泽布吕赫港上岸,再通过欧洲管网流向德国。大家嘴上不说,账却算得很清楚:俄罗斯能源距离近、供应链成熟,价格往往比远道而来的美国液化天然气更有吸引力。
如果战争结束、制裁松动,欧洲没有理由永远拒绝便宜能源,俄罗斯也没有理由放弃这个熟悉的市场。到那时,俄罗斯的客户多了,议价能力自然会上升。它不必再把中国当成唯一的大买家,天然气价格、石油折扣、支付条件,都会重新谈。
生意场上,客户越多,卖方越硬气。国家关系同样如此。
俄罗斯长期把自己视为欧洲国家。从彼得大帝推动西化,到叶卡捷琳娜二世的欧洲背景,再到苏联和俄罗斯精英阶层对欧洲文化的熟悉,这种心理认同并没有因为一场冲突彻底消失。中国对俄罗斯来说,是制裁压力下非常重要的出口和支撑,但如果西方重新打开一条门,俄罗斯会不会回头试探,并不难理解。
这不一定叫“背叛”。大国之间没有固定剧本,利益变了,站位和态度就会跟着调整。
军事和地缘层面的变化,可能比能源更值得警惕。俄军一旦从乌克兰战场抽身,俄罗斯就能把更多资源投向中亚、远东和北极。现在中俄在中亚保持合作,中国的贸易、投资和基础设施影响力不断增加;但俄罗斯缓过气之后,也可能重新强化自己的欧亚联盟,要求在传统势力范围内拥有更大主导权。
北极航道也是类似情况。眼下双方有合作空间,可一旦俄罗斯实力恢复,它会不会更强调自身控制力?远东地区的投资、资源和市场项目,会不会变得更难谈?这些问题不会因为两国今天关系密切,就自动消失。
有人会说,中俄之间有长期合作文件和战略协作机制,关系不至于说变就变。话是没错,但文件只能确定方向,无法替代利益。国家之间的承诺要靠现实条件支撑,环境变了,执行方式也会变化。
更大的变量还在美国。
如果乌克兰战败,美国在欧洲的影响力会受到冲击,但这并不代表美国会收缩。它完全可能把欧洲方向的部分资源和注意力转向亚太,把更多舰船、飞机、导弹和情报力量集中到中国周边。
现在,美军已经向韩国部署多域效应部队,驻日美军的指挥体系也在调整,F-35持续进入日本三泽基地。欧洲战事如果告一段落,美国就少了一个需要长期投入的方向,腾出来的资源很可能加快流向西太平洋。
这意味着,中国面对的压力不会因为乌克兰停火就自然减轻,反而可能变得更加集中。中国真正需要的,不只是一个军事上强大的俄罗斯,更是一个愿意在北方和欧亚方向承担责任、保持合作稳定的俄罗斯。
所以,中国对俄乌问题的处理才显得格外谨慎:不跟随西方全面制裁俄罗斯,也不直接为俄罗斯提供军事支持,而是反复推动停火谈判、政治解决。这不是简单的“和稀泥”,而是尽量避免局势走向两个极端。
俄罗斯不能被打垮,西方也不能因为冲突彻底失控;局势长期僵持,反而给中国留下更多回旋空间。俄罗斯被牵制在欧洲,西方的资源也被消耗,中国可以继续做能源和贸易生意,同时减少任何一方突然腾出手来改变周边格局的风险。
满洲里一位做边贸的商人曾观察到,俄乌冲突初期,俄罗斯客户采购时出手很快,价格也不太计较;随着俄罗斯经济逐渐适应制裁,客户开始重新压价,付款周期也拉长了。他说了一句很实在的话:“缓过来以后,腰杆就硬了。”
乌克兰战败未必是中国的“红利”,俄罗斯大胜也不等于中国大赢。邻居太弱要操心,邻居太强会生变,真正理想的状态,是让自己永远有选择、有底气。说到底,国际关系最可靠的安全感,不是别人离不开你,而是别人改变选择时,你依然站得稳。