很多人都搞错了!俄罗斯搁置直通中国天然气管道,根本不是缺钱、也不是技术上搞不定。最核心的顾虑,是能源出口格局:一旦对华管道成为唯一出口,俄方在价格谈判上就会丧失筹码。哪怕绕道蒙古、哈萨克斯坦会增加开支、减少利润,也要多备一条退路,这才是俄方权衡后的选择。
谈到这个话题很多人第一反应是俄罗斯没钱了,或者远东冻土层施工太难,技术上啃不下来。
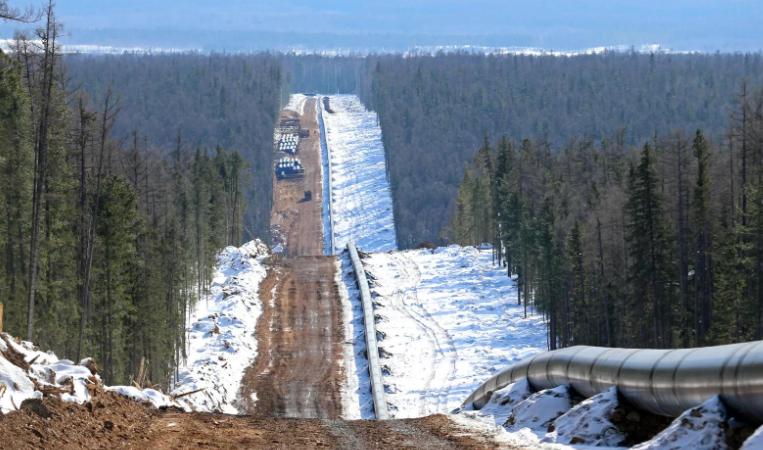
说实话,这都没说到点子上。俄罗斯干了几十年油气出口,北极圈里的管道都铺了不知道多少条,冻土层施工根本不是难题。钱就更不是核心——管道只要通了,每年几百亿方气卖出去,回本只是时间问题。
真正卡着的,从来不是钢管和施工队,是账本里的定价权,是能源出口的战略安全。
得先说说俄罗斯天然气的老本行,俄乌冲突之前,欧洲是它绝对的主力市场,2021年光管道气就卖了1520亿立方米,占了出口的大头。
那时候俄方手里握着定价权,甚至能拿天然气当外交筹码,欧洲多国得看着它的脸色过冬。
结果几年下来,北溪管道受损、欧盟制裁落地,到2025年,俄罗斯对欧洲的管道气出口直接跌到了180亿立方米,只剩个零头。
辛辛苦苦开发的西西伯利亚、亚马尔大气田,大量产能直接闲置,前期砸进去的千亿级投资,眼看着要打水漂。转向东方,成了俄罗斯几乎唯一的选择。
按说市场就在眼前,抓紧修条直通中国的管道,赶紧把气卖出去才是正理。可俄方偏偏不慌不忙,还玩起了路线拉锯。
原本的“西伯利亚力量2号”,直接改名叫“贝加尔力量”,对外说优先满足远东本土用气。
但明眼人都算得过来账:俄罗斯远东现在全年用气也就90到100亿立方米,就算到2035年也才340亿,而这条管道年输送能力是500亿。光靠本土需求,连建设成本的零头都覆盖不了,这话更像是谈判桌上的场面话。
路线上更是来回摇摆,一会儿敲定走蒙古过境,一会儿又跟哈萨克斯坦洽谈新线路。明明走直通路线成本最低、损耗最少,俄方反而宁可多花过境费、多绕上千公里,也要搞出两条备选路线。
我觉得这才是俄罗斯最精明的地方,它吃过单一市场的亏。当年把欧洲当最大买家,结果对方说断就断,自己毫无还手之力。
现在转向中国,它绝不想再重蹈覆辙——如果所有东向的天然气都走一条直通管道,未来几十年的长合同里,买家就只有中国一个。到那时候,定价权就落到了买方手里,俄方只能被动接受价格,再也没有讨价还价的余地。
多一条过境路线,就多一个选项,多一份制衡。走蒙古是一条路,走哈萨克斯坦是另一条路,哪怕每条都要分出去一部分过境收益,至少不会被一条通道卡死。不仅是对中国,对过境国也是一样——两条路线互相竞争,俄方反而能在过境费谈判上占据主动。
反过来站在我们的角度看,其实也完全不急。中国的天然气进口渠道早就铺开了,中亚管道、中缅管道常年稳定供气,海上LNG更是来源广泛,澳大利亚、卡塔尔都有长期协议。
2026年6月单月,我国LNG到港就有567万吨,管道气进口也有525万吨。买方市场下,我们完全没必要赶着签高价合同,慢慢谈反而更有利。
我始终觉得,国与国之间的能源合作,本质上就是利益的权衡,没那么多情绪化的东西。不是说关系好就一定要不计成本直通,也不是有分歧就是故意卡脖子。
俄罗斯的小心思,说白了就是能源出口国的本能——永远不想让自己的命脉攥在单一买家手里。哪怕少赚点利润,也要保住战略上的主动权。
这事儿对我们来说也未必是坏事。俄方愿意花成本多布局路线,反而说明它长期绑定东方市场的决心是真的,只是想在合作里占一个更有利的位置。我们也不用催,按自己的节奏来就好。
毕竟能源安全从来不是靠某一条管道,靠的是多渠道、多方向的布局,手里选项多了,自然就稳了。
说到底,这就是一场成年人的生意。大家都在算自己的账,都在给自己留后路。看懂了这层逻辑,就不会纠结于“为什么不直通”这种表面问题了。所有的拖延、绕道、改名,本质上都是在为最终的谈判攒筹码。