前两篇讲制度和牌照,这篇上经营数据——看"高定价换高风险容忍度"跑出了什么结果。
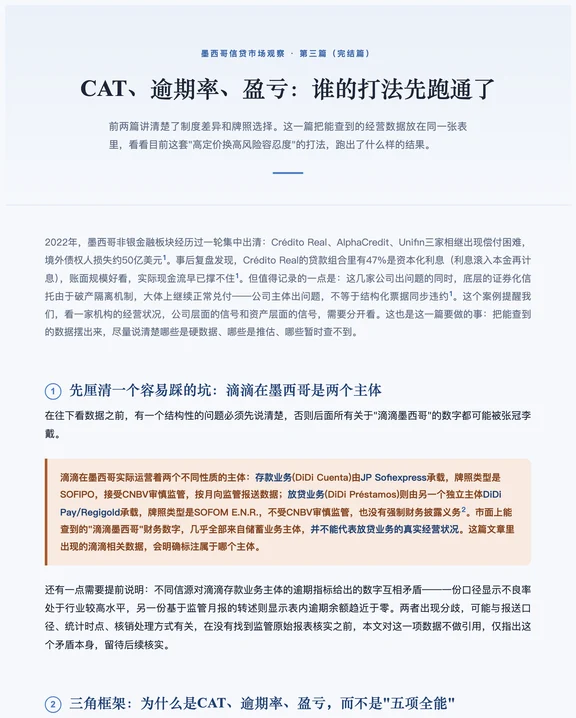
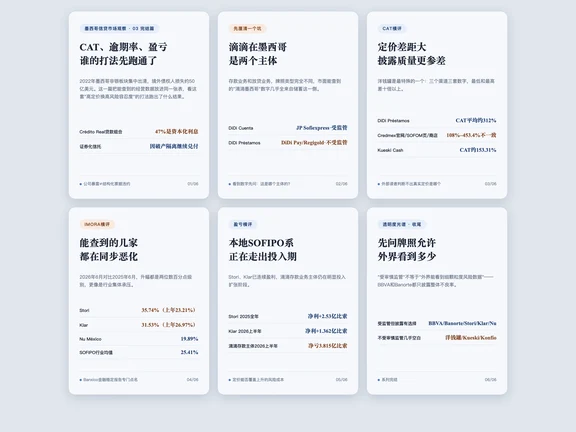
⚠️ 先看反面教材:2022年墨西哥非银集中出清,Crédito Real等相继偿付困难,境外债权人损失约50亿美元。但底层证券化信托因破产隔离继续正常兑付——公司暴雷≠票据违约。
📌 一个坑:滴滴在墨西哥是两个主体
存款业务走JP Sofiexpress,受监管;放贷业务走DiDi Pay/Regigold,是SOFOM ENR,不受审慎监管。查到的数字几乎全来自储蓄侧。
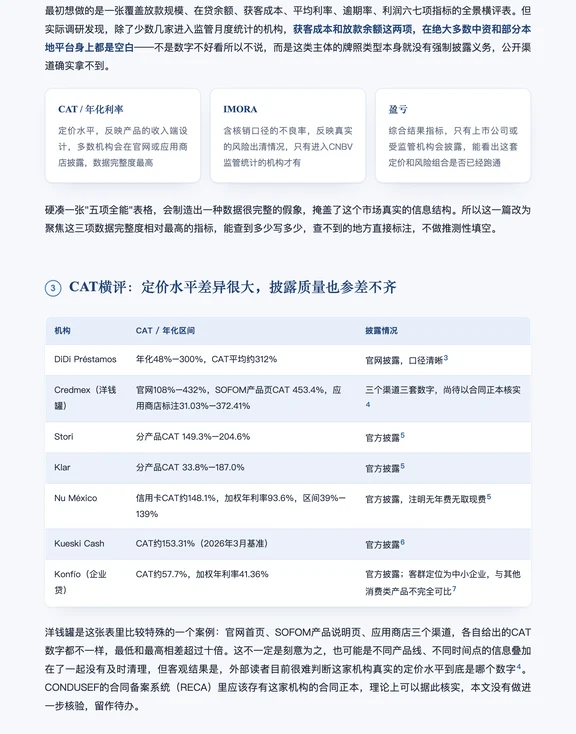
📌 为什么只横评三项
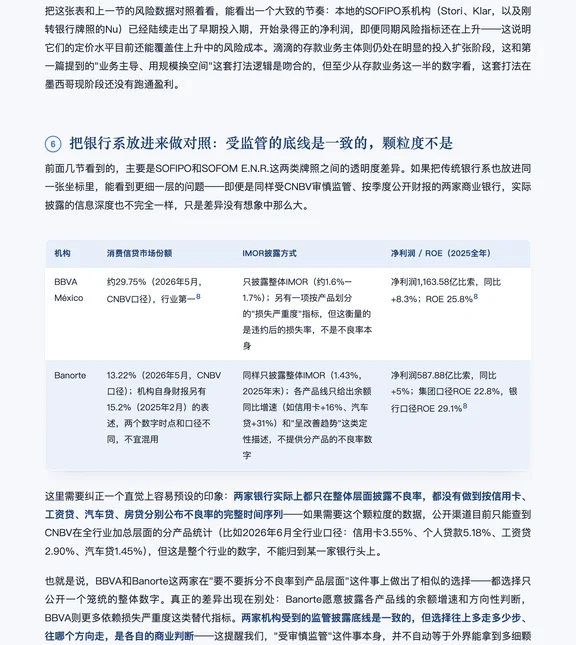
获客成本、放款余额在大多数机构身上是空白——牌照类型本身没有披露义务。硬凑只会制造假象,所以只留CAT(定价)、IMORA(含核销不良率)、盈亏。
💰 CAT:DiDi年化48%–300%;Credmex官网、SOFOM页、商店三套数字,最低最高差十倍;Stori、Klar、Nu México在33.8%–204.6%区间。
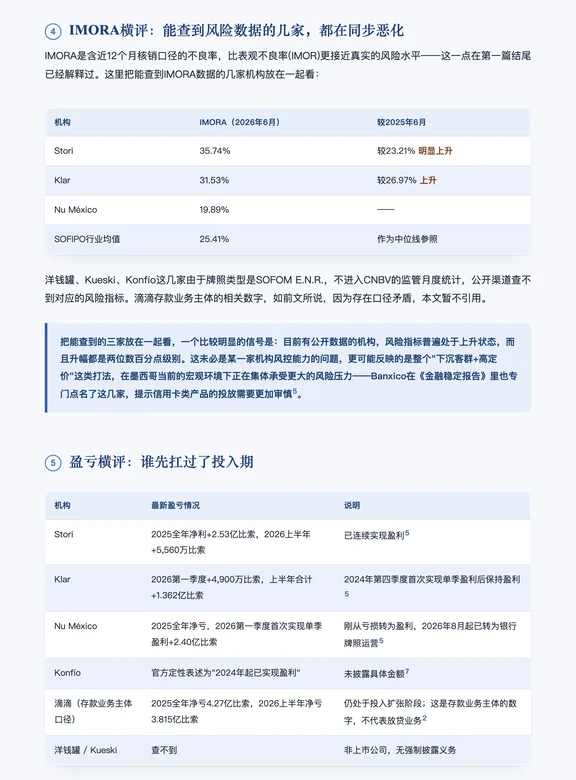
📉 IMORA(2026年6月对比上年):Stori 35.74%(上年23.21%);Klar 31.53%(上年26.97%);行业均值25.41%。洋钱罐、Kueski是SOFOM ENR,不进CNBV统计,查不到。升幅普遍两位数,更像行业集体承压。
📈 盈亏:Stori、Klar已连续盈利,Nu México一季度首次盈利;滴滴存款主体仍净亏,处于投入期。本地SOFIPO系正走出投入期,说明定价还盖得住上升的风险成本。
🏦 拉银行系对照:BBVA份额约29.75%,Banorte约13.22%,两家整体IMOR都在1.5%左右——但都只披露整体不良率,没按产品拆分。"受审慎监管"不等于"外界能看到细颗粒度数据"。
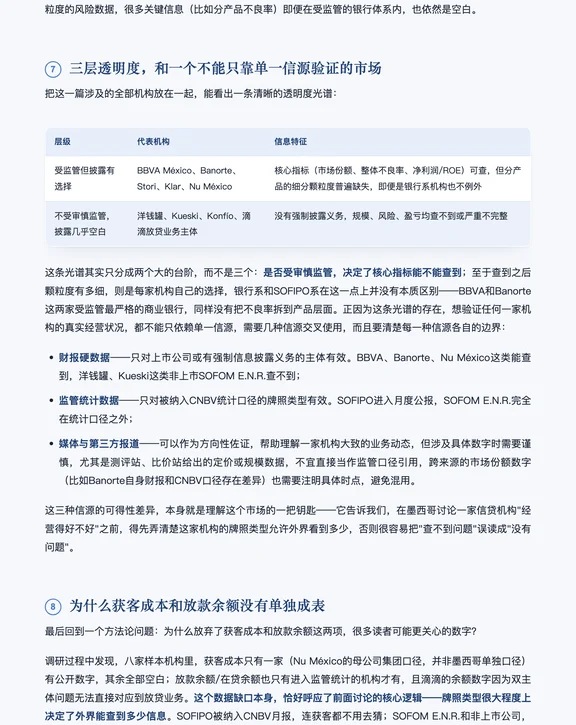
🔍 透明度只有两个台阶:受监管但披露有选择(BBVA、Banorte、Stori、Klar、Nu);不受审慎监管几乎空白(洋钱罐、Kueski、Konfío、滴滴放贷主体)。
验证一家机构,得靠财报、监管统计、媒体报道三种信源交叉,且要清楚各自边界。
一句话收尾:讨论经营好不好之前,先弄清牌照允许外界看到多少——别把"查不到"误读成"没问题"。
#墨西哥 #海外信贷 #经营数据 #中资出海