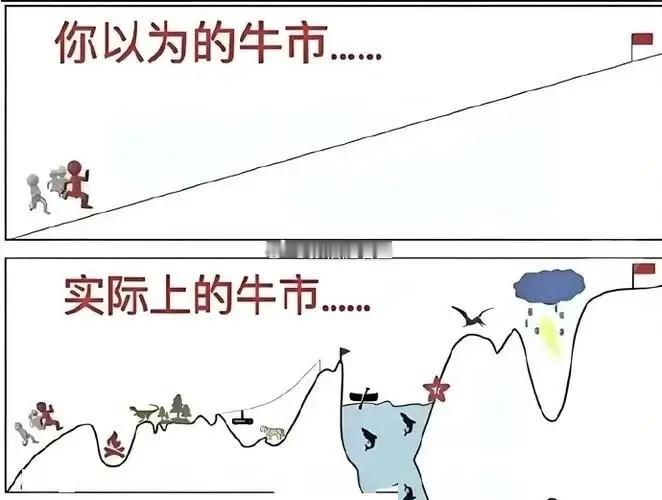
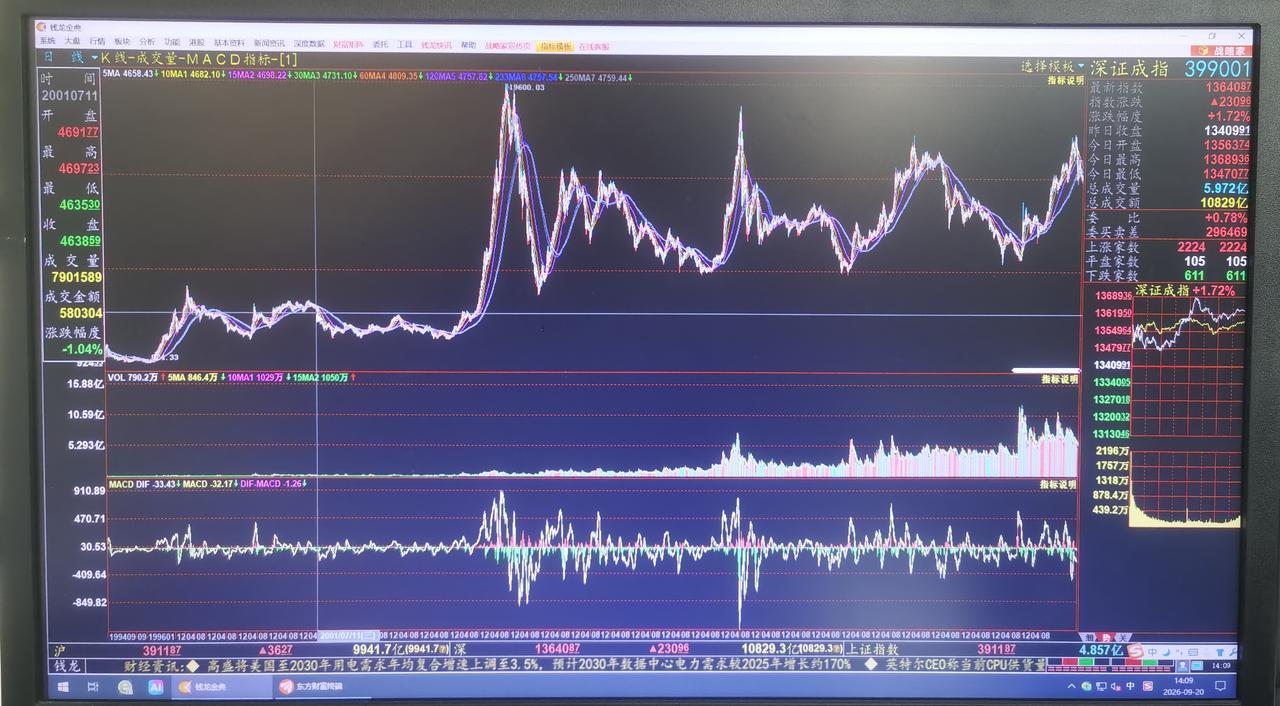
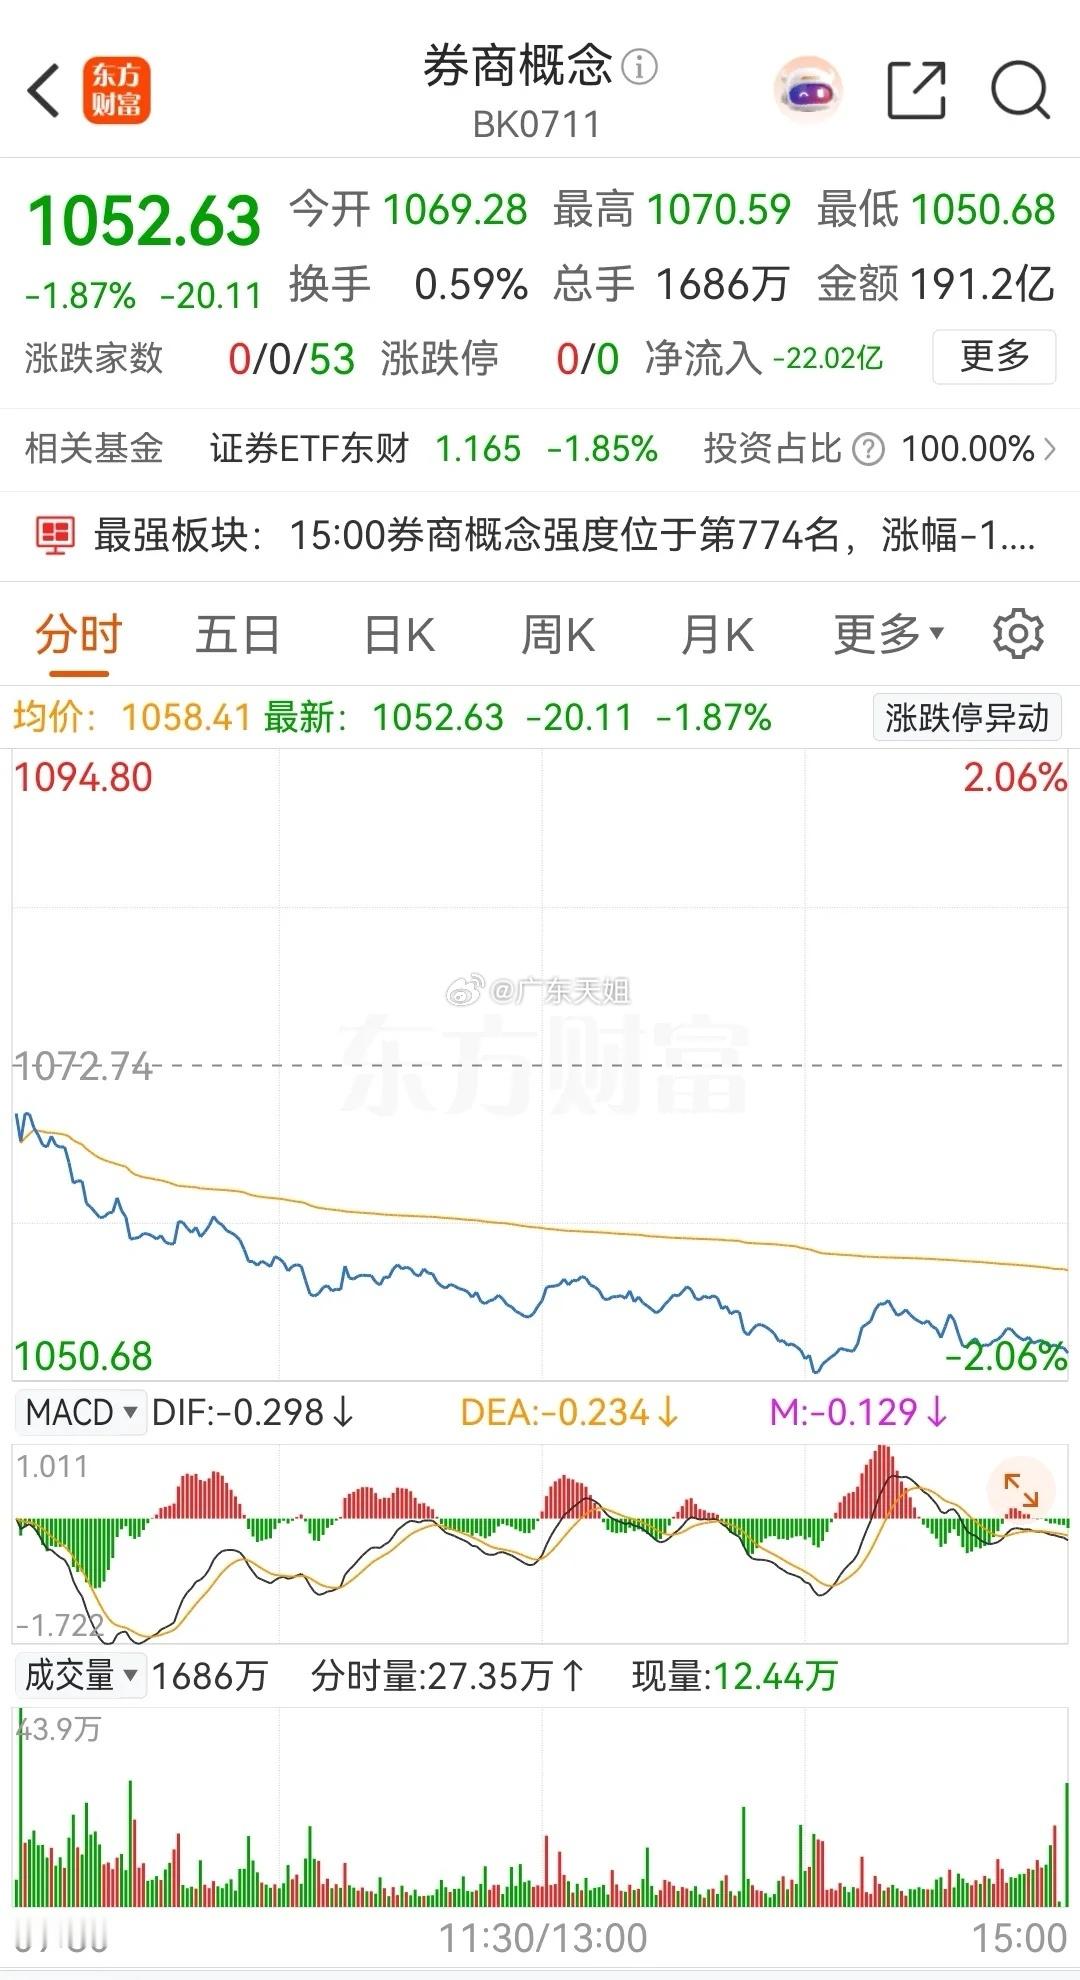
大牛市10年一遇,踏空真的比被套都难受!有个数据其实很反常。9月17日沪指跌了0.41%,深成指、创业板指也收绿,可两市成交依旧有1.82万亿元,只比前一天少了约160亿元。指数没往上冲,钱却一点没闲着,这才是眼下A股最值得琢磨的地方:很多人嘴里喊着“踏空”,实际上市场并不缺钱,缺的是大家都能赚钱的方向。这就产生了一种很特殊的牛市体验。你可能仓位八成甚至满仓,账户也没亏,可旁边的人昨天做光通信,今天切半导体,后天又去了医药和汽车,几天下来收益差距突然拉开。于是最难受的那批人,未必是真空仓,而是“人坐在车上,发现别人坐的是高铁”,这种相对收益落差才是当前踏空感被放大的根源。2020年7月的行情与眼下很像。2020年7月6日,上证指数一天上涨5.71%,两市成交15661亿元,第二天成交更冲到约1.74万亿元,“牛市来了”迅速成为市场最热的话题。相似之处是巨量成交、开户升温、强势板块轮番冲锋,但关键差异是当年金融股率先点火,如今核心交易更多集中在科技制造和产业升级方向,这意味着今天不能照搬过去的指数牛思路。2020年整个7月,上证指数上涨10.90%,当月新增投资者达到242.63万,同比增长123.63%。可进入8月以后,市场没有按照此前速度天天拉升,而是开始围绕3400点反复震荡,资金逐步从普涨转向行业分化。那段历史真正值得借鉴的,是成交额可以长期很大,牛市口号也可以很响,可赚钱难度却会随着分化迅速上升。再看2026年,数据更有意思。8月A股新开户239.73万户,虽然前8个月累计已经达到2521.4万户,同比增长46%,可8月单月却比7月减少9.72%,同比也下降约9.55%,成为年内低位。换句话讲,关注股票的人确实多了很多,可最新一批投资者并没有越来越疯狂地往里冲,这和“所有人都在跑步进场”的想象并不一致。ETF资金给出的信号更加直接。7月股票ETF曾经一个月净流入4778.36亿元,刷新历史纪录;到了8月,股票ETF却转为净流出1199.09亿元,债券ETF反倒吸收了294.1亿元。市场成交额依旧巨大,可配置型资金已经开始做选择,这说明眼下的核心不是简单增加仓位,而是资金在不断重新寻找性价比。这也是为什么9月16日和17日仅仅隔一天,盘面感觉就能完全不同。9月16日科创50上涨4.14%,算力硬件、光通信、半导体材料集体活跃,两市放量到18391亿元;9月17日三大指数又集体回落,医药、汽车、农业开始接力。这不是资金消失了,而是资金换手速度明显快了,今天最强的主线,明天就必须重新接受估值检验。因此现在谈“大牛市”,不能只盯着上证指数到底是3800点、3900点还是4000点。真正影响账户收益的,是你持有什么资产。有人指数涨两百点还没回本,有人指数横着走账户照样创新高,这就是结构行情进入深水区之后最现实的一面。所谓踏空,已经从“有没有股票”变成了“资金是不是站在产业资金集中定价的地方”。科技方向为什么还能反复被资金捞起来,也有实打实的政策背景。9月11日国务院常务会议明确提出完善算力基础设施,推进算电协同、算网融合,加强算力资源监测调度和骨干光纤网络建设。这个信号的重要性,不在于某只股票第二天能涨多少,而在于算力已经被当作基础设施体系来建设,产业投资周期自然不会三五天就结束。可产业方向明确,并不代表股票可以闭着眼买。越是大家都知道的主线,价格越容易提前把未来几年的乐观预期塞进去。等到估值走在订单前面、股价走在利润前面,市场就会自己寻找下一批承接者。所以最近科技内部不断从PCB切到光通信,再切半导体材料和设备,本质上也是资金不愿意长期停留在最拥挤的地方。外面的环境又给这种高估值交易增加了一道门槛。9月16日,美联储把利率提高25个基点,美股道指下跌1.21%,标普500下跌约0.45%,美元走强;香港金管局随后也把基本利率提高25个基点至4.25%。全球资金重新面对更高的无风险收益率,高估值资产就必须拿出更强的盈利增速来证明自己的价格。9月17日上午,恒生指数一度跌约1%,恒生科技指数同样承压,A股早盘也出现调整。可A股全天依然成交1.82万亿元,这组组合很值得观察:外部资金成本上升,内部交易活跃度却没有迅速塌下来。接下来真正重要的,不是美国市场涨一天还是跌一天,而是国内资金能不能继续按照中国自己的产业周期给资产定价。从2026年9月中旬来看,现在最容易犯的错,可能还不是空仓,而是用“牛市”两个字把所有股票当成同一种东西。2026年的A股已经拥有超过4.21亿个个人股票账户,市场参与者越来越多,资金工具也越来越丰富,同涨同跌的旧式行情会越来越少。账户有没有仓位,只是第一层问题;仓位背后对应什么产业、什么利润、什么估值,才决定真正的收益差。