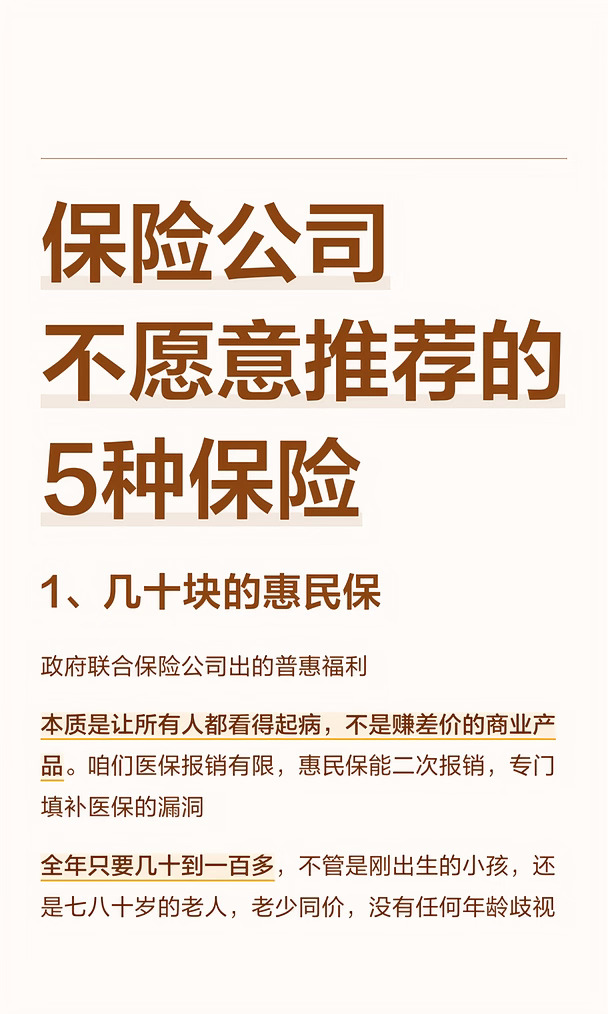
1、几十块的惠民保
👉很多人不知道这款保险,但它是普通人的大病救命底牌
本质上是政府推出的普惠福利,核心就是让所有人都能买得起大病保障,弥补医保报销不足
✅价格超级白菜,全年仅几十到一百多,老人小孩同价无歧视
✅门槛更是友好到极致,三高、糖尿病、既往重病,被商业保险拒保的人都能买
因为利润低、定价透明,业务员压根不愿推
懂行的都会悄悄入手,官方渠道直接就能买
·
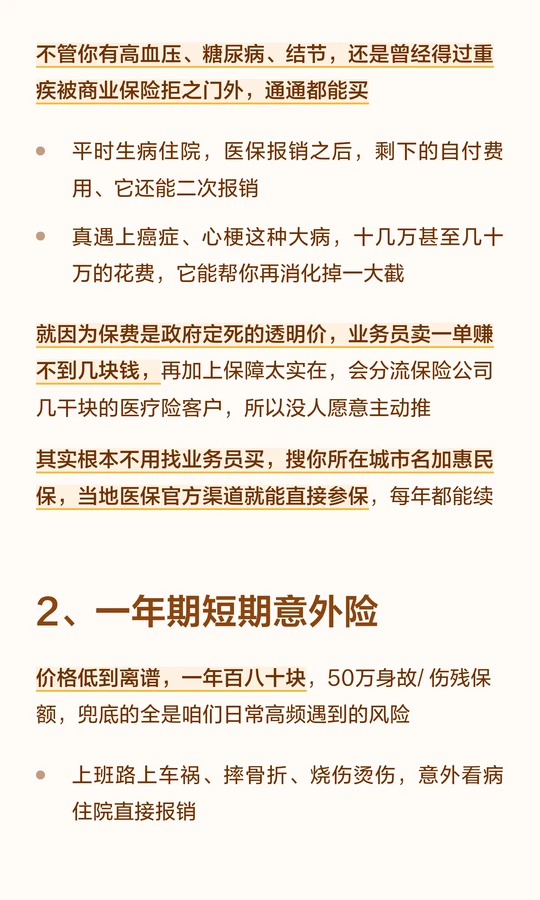
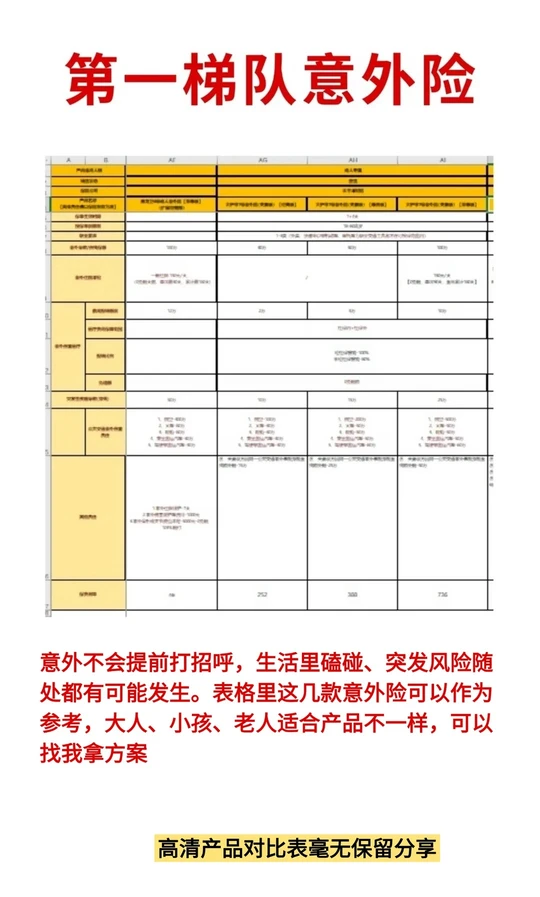
2、一年期短期意外险
👉50万保额一年只要一百多!
覆盖日常所有高频风险:通勤车祸、摔伤骨折、烫伤就医,意外伤残还能直接赔钱
❌业务员看不上,只会拼命推销几千块的长期返还意外险,这类贵价产品坑极多,大多只保身故全残,日常摔伤、看病基本不报
✅聪明人只买一年期,每年换新升级
很多还自带猝死、交通意外额外赔,划算又灵活
·
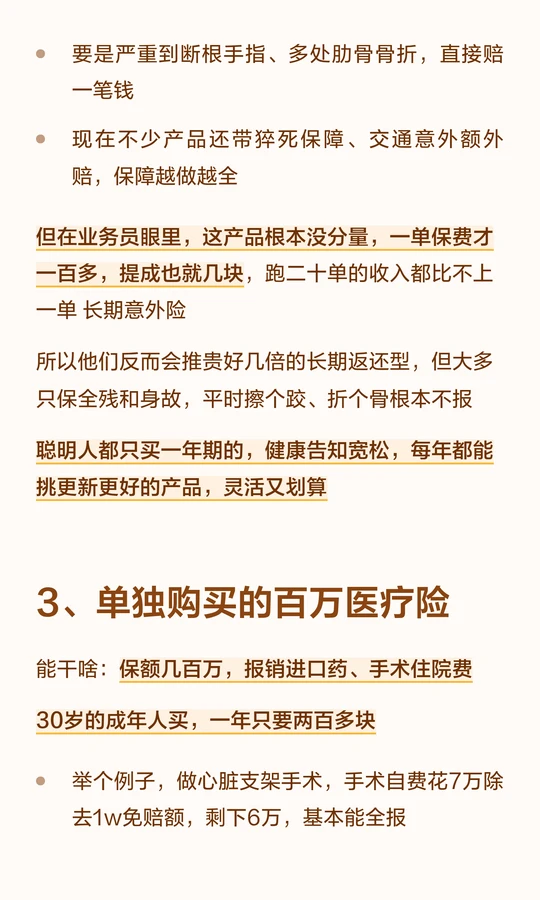
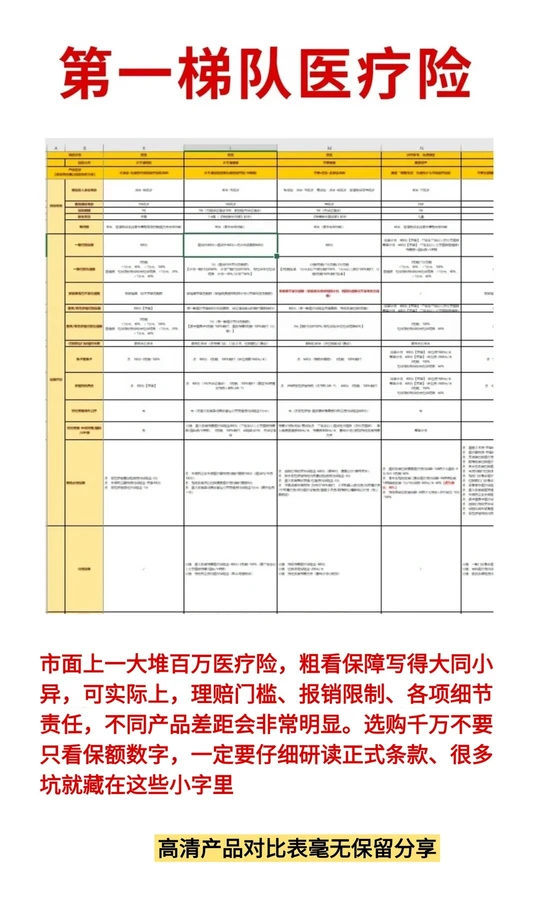
3、单独购买的百万医疗险
👉住院手术、癌症化疗、ICU抢救,大额治疗费都能报。比如心脏支架自费7万,扣完免赔额,六万基本全能报销
✅30岁一年仅200多,就能撬动400万高额保额
因为利润太薄,业务员从不单独推荐,只会捆绑重疾、寿险抬高保费坑人
✅普通人直接单独投保,优先选保证续保20年的,就算后续生病、理赔,保障也不会断
·
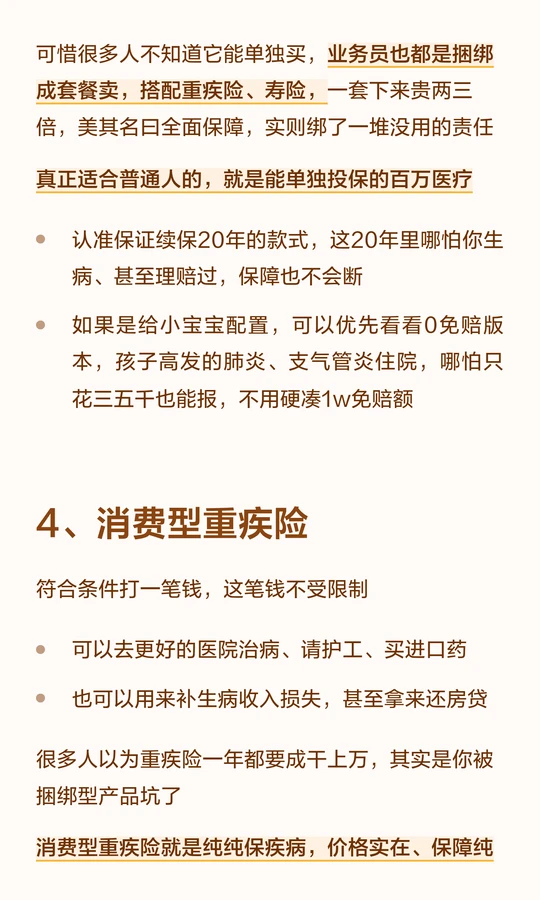
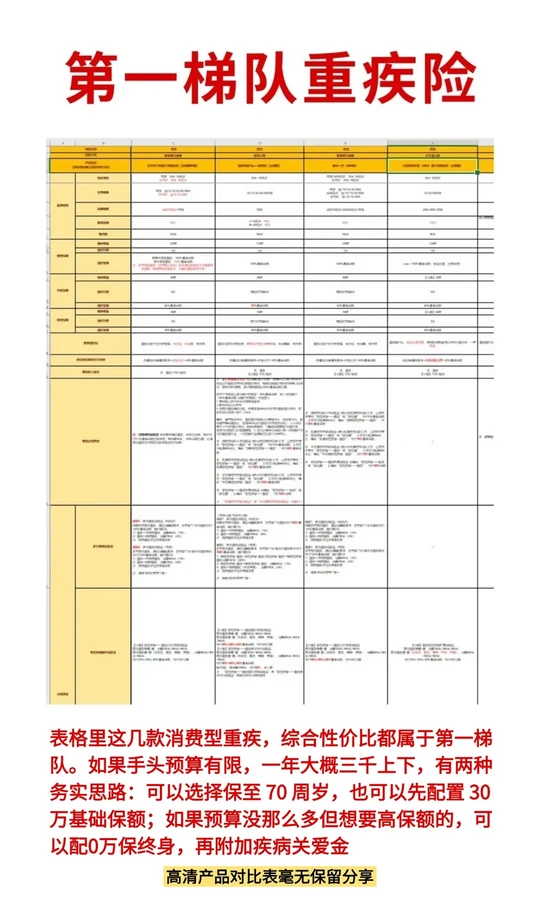
4、消费型纯重疾险
90%的人都被误导了!
市面上漫天都是带返还、捆绑身故的重疾险,看着全面,其实全是没用的责任,每年多花好几千
✅真正适合普通人的是消费型纯重疾,保障纯粹、价格超低
✅30岁保到70岁、30万保额,一年才3000左右,重疾、轻症、中症全覆盖
✅确诊癌症、心梗直接赔保额
✅轻症中风、原位癌也能赔钱
这款几乎没佣金,没人主动推,而且越年轻越便宜,越早买越划算
·
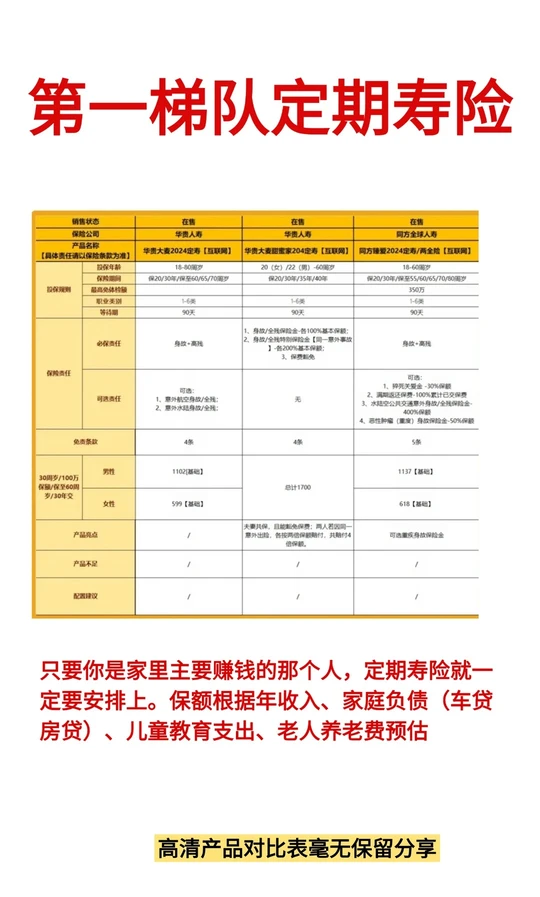
5、定期寿险
👉老人、小孩不用买,没有家庭经济责任,买了纯属浪费
上有老、下有小、背着房贷的赚钱主力,一定要配
✅万一遭遇极端风险,直接赔一笔钱,能还清负债、撑起孩子教育和老人养老,保住全家生活
✅性价比拉满,30岁一年800多,就能拿下100万保额
·
最后说句行业真话
保险行业推荐逻辑
从来不是对你好,而是利润高
内行靠信息差早早配置高性价比保障
普通人却总被花哨的高利润产品收割,难怪觉得保险是坑
👉我不推销,只站在普通人这边讲实话
配齐这5款保障,就是便宜、稳妥的家庭方案
不知道该怎么买的,随时找我
帮你避坑省钱,配齐靠谱保障!
#保险#重疾险#保险理赔#宝宝保险#成人保险#保险怎么买#父母保险#百万医疗#意外险#定期寿险
具体费率及金额以实际为准
癌指恶性肿瘤-重度