套路真深!一父母出400多万给儿子在上海买了两套房,儿子写下3张借条,最高年息36%。事后老夫妻起诉小夫妻,法院却只判儿子独自偿还。儿子本人诉求:要求夫妻共同还款。[微风]
父母出资四百余万元购置房产,儿子出具借条后被判自行清偿债务,法院为什么没有将该笔债务判定为夫妻共同债务?
发生在江苏睢宁的这起民间借贷纠纷事件,近期被多家新闻媒体公开报道,本文中所提到的张先生与陈女士,两人使用的所有姓名均为化名。
整件事是这样,父母向儿子转账四百余万元,这笔钱用来在上海购置两套房产,儿子也出具了三张借条。
老人向法院提起诉讼,要求儿子儿媳两人共同履行还款责任,一、二审裁判结果都判定由儿子单独清偿全部欠款。
现如今老人和他的儿子两人,已经正式将再审申请递交到江苏省高级人民法院。
2012年张先生和陈女士登记结婚,之后张先生前往上海工作,二人长期异地分居。
2017年、2020年,两人分别在上海徐汇、长宁购入房产,两处房屋均登记在夫妻二人的共同名下。老张和老李多次向张先生转账,所有转账的金额累加后总额超过四百万元。
张先生一共出具了三份借条,2017年对应194万元,年利率36%;2020年对应160万元,年利率24%;2023年对应81.4405万元。
这三张借条标注的金额相加,总数值为435.4405万元。以36%的利率计算194万元本金,一年所得利息大约是69.84万元。
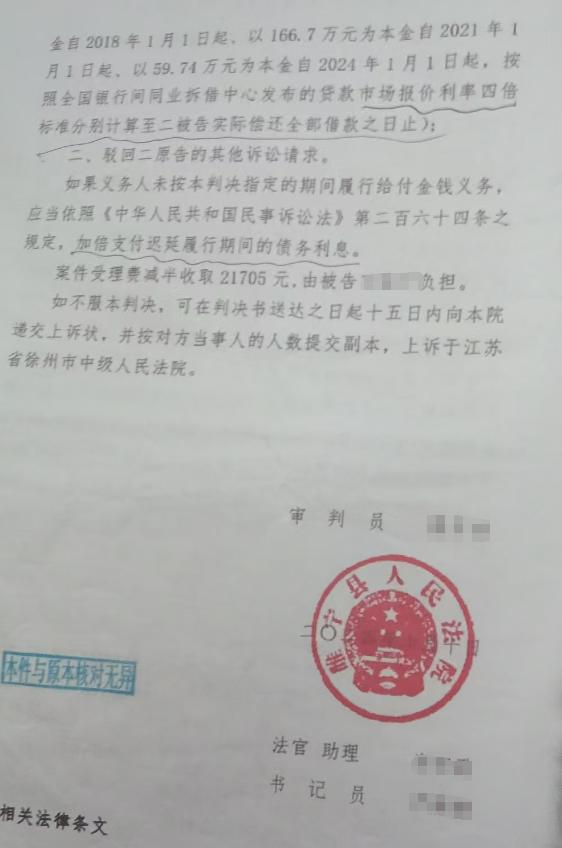
老人提起诉讼时,并未要求按照36%、24%的标准全额计息,仅主张本金457.6195万元,利息按LPR四倍核算。
一审法院判决张先生偿还本金457.6195万元,另行支付按四倍LPR标准分阶段核算的利息,驳回老人其余的诉讼请求,2025年3月10日,徐州中院完成全部二审审理工作后驳回上诉请求,认可原审作出的判决结果并予以维持。
儿媳无需承担还款责任的原因是什么?
法院作出相关判定的最核心依据就是“合意”要素,民间借贷成立,不只要有转账,还要证明双方对“借钱”有共同意思。
陈女士既没有在对应借条上签下自己的名字,后续也明确拒绝补签这份借条。
借款方的父母没法拿出充分的证据,证明她在借款发生当时就知情且认可这笔债务。
陈女士表示,公婆拿出的这笔钱属于赠与,初衷一方面是帮儿子安家,另一方面也有他们日后自住的考量。
她从来没有向公婆借过钱,当初买第二套房子的时候她一开始持反对态度,之后才点头同意,还转出了21万元。
她还提过卖房还钱,但法院认为,这只是夫妻间商量方案,不等于她认可高息借款,也不等于她加入债务。
张先生主张,这笔钱款用来购置夫妻共有房产,理应被认定为夫妻共同债务。
经过两级审理的法院,并没有单纯将房产登记在谁名下,作为判定相关事项的唯一标准,457万余元明显超出家庭日常生活需要,陈女士又没签字、没追认,举证责任就在债权人一方。
老人这一方没法拿出有效证据,证实这笔款项用在了夫妻共同生活里,或是双方当初存在共同借款的一致意向。
故而这笔债务的全部偿还责任,均由张先生本人自行担负。
对老人来说,想保住晚年保障,情有可原。
对陈女士来说,没签字、没追认,不愿背高息债务,也有法律依据。
就张先生的处境而言,他本人签下了借条,债务由其个人承担,所承受的压力也完全真实存在。
不管再审最终给出什么样的结论,这个家庭内部的往来纠葛,都没法单靠一纸判决彻底梳理清楚。