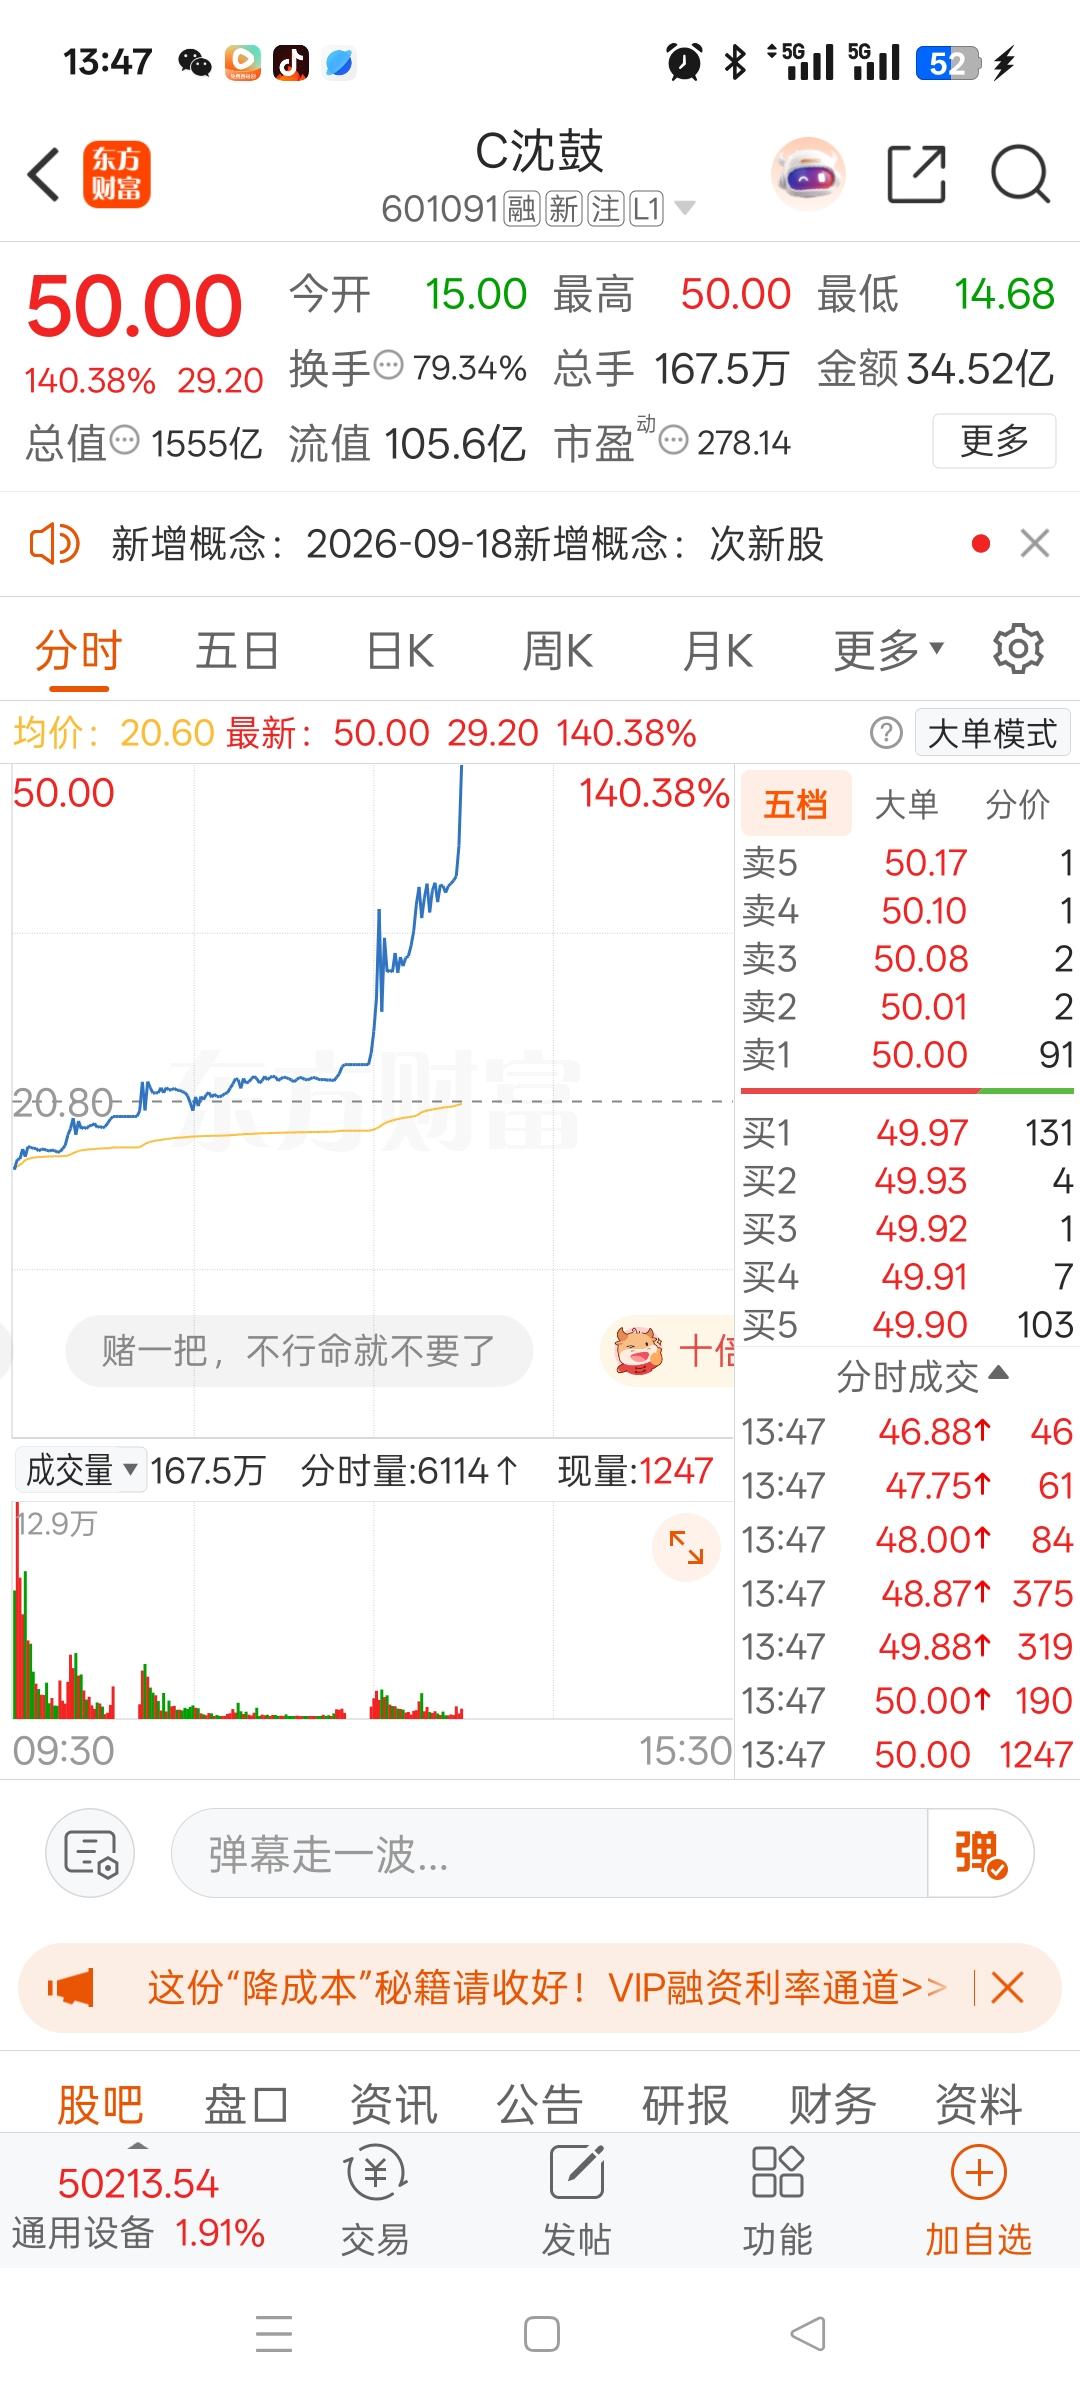
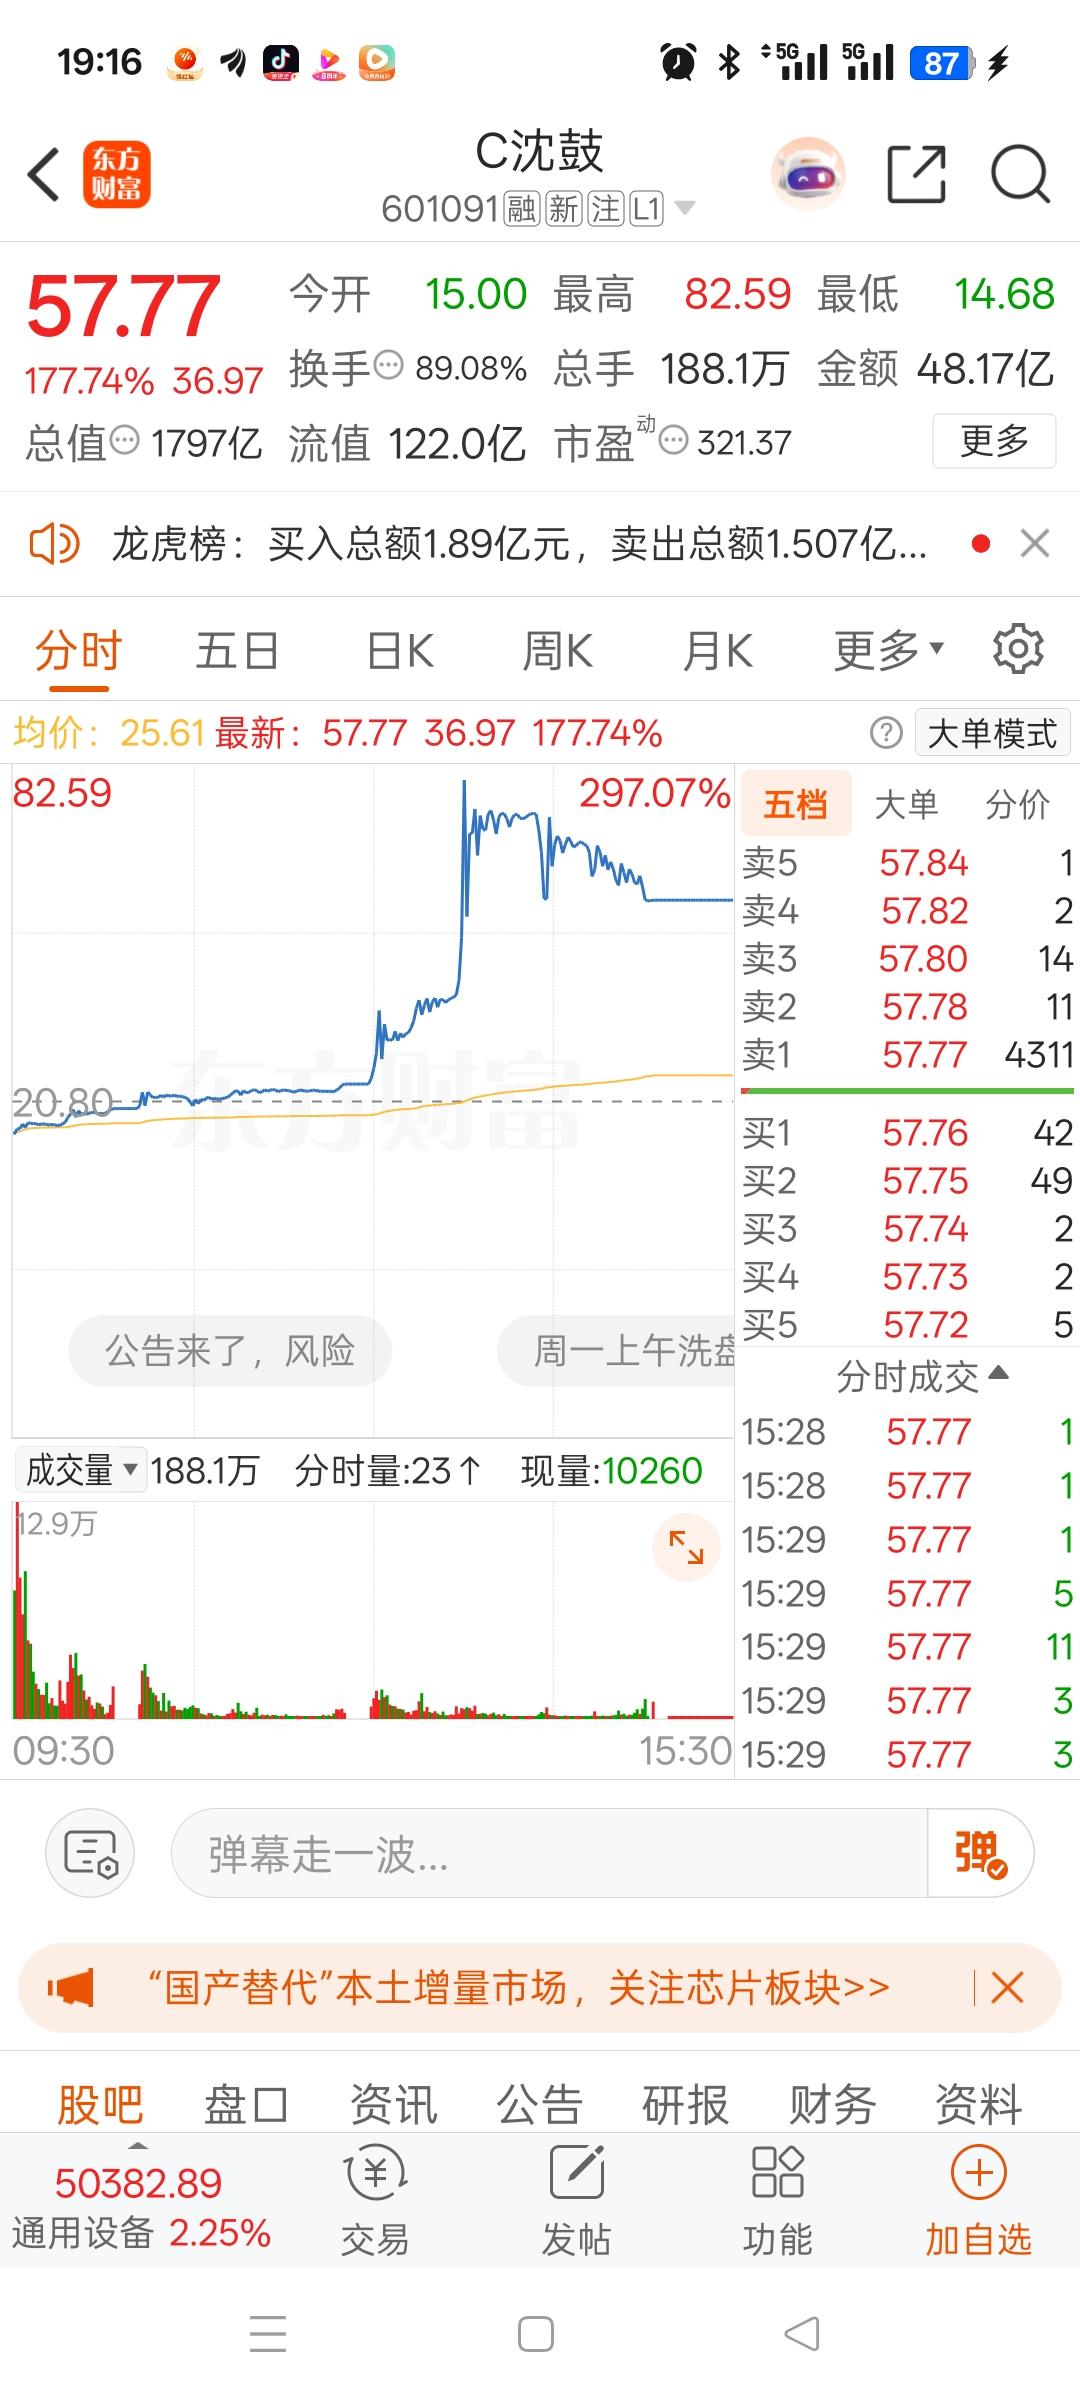
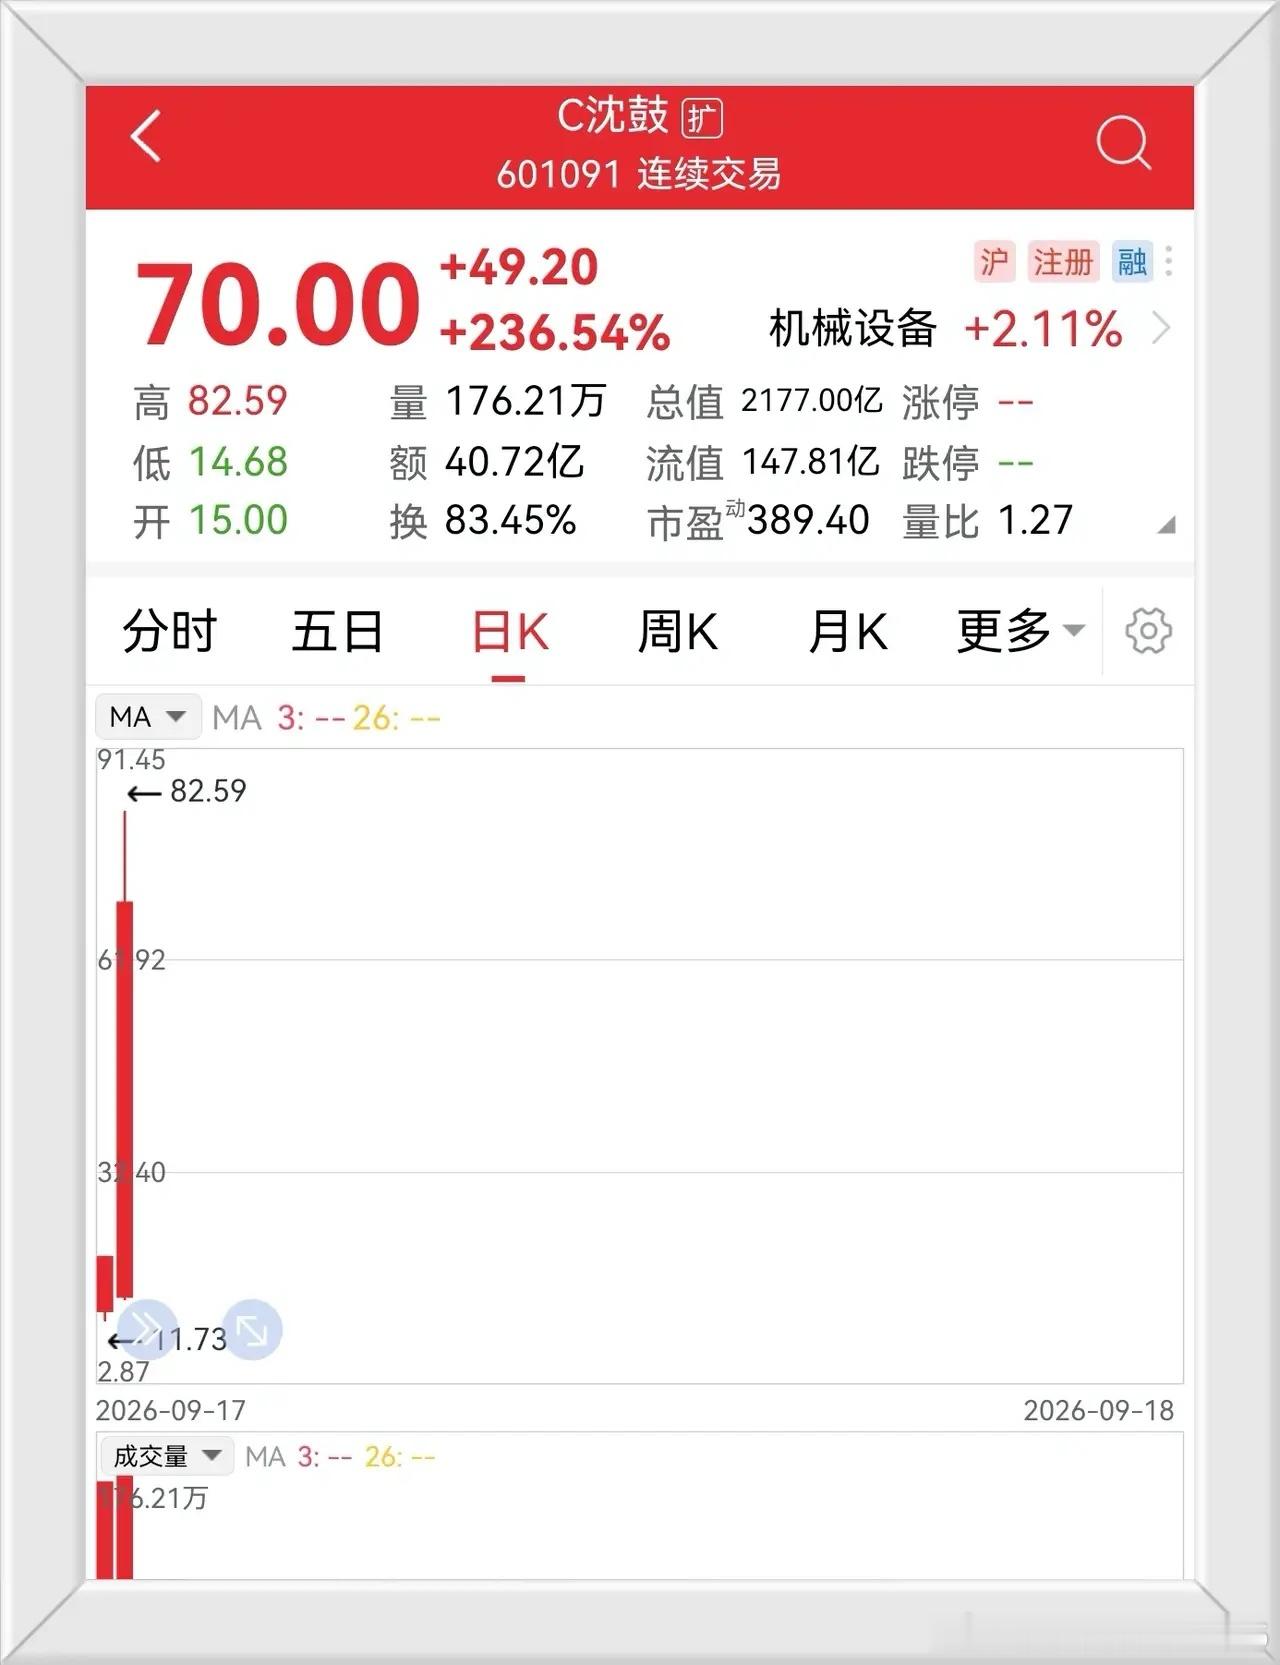
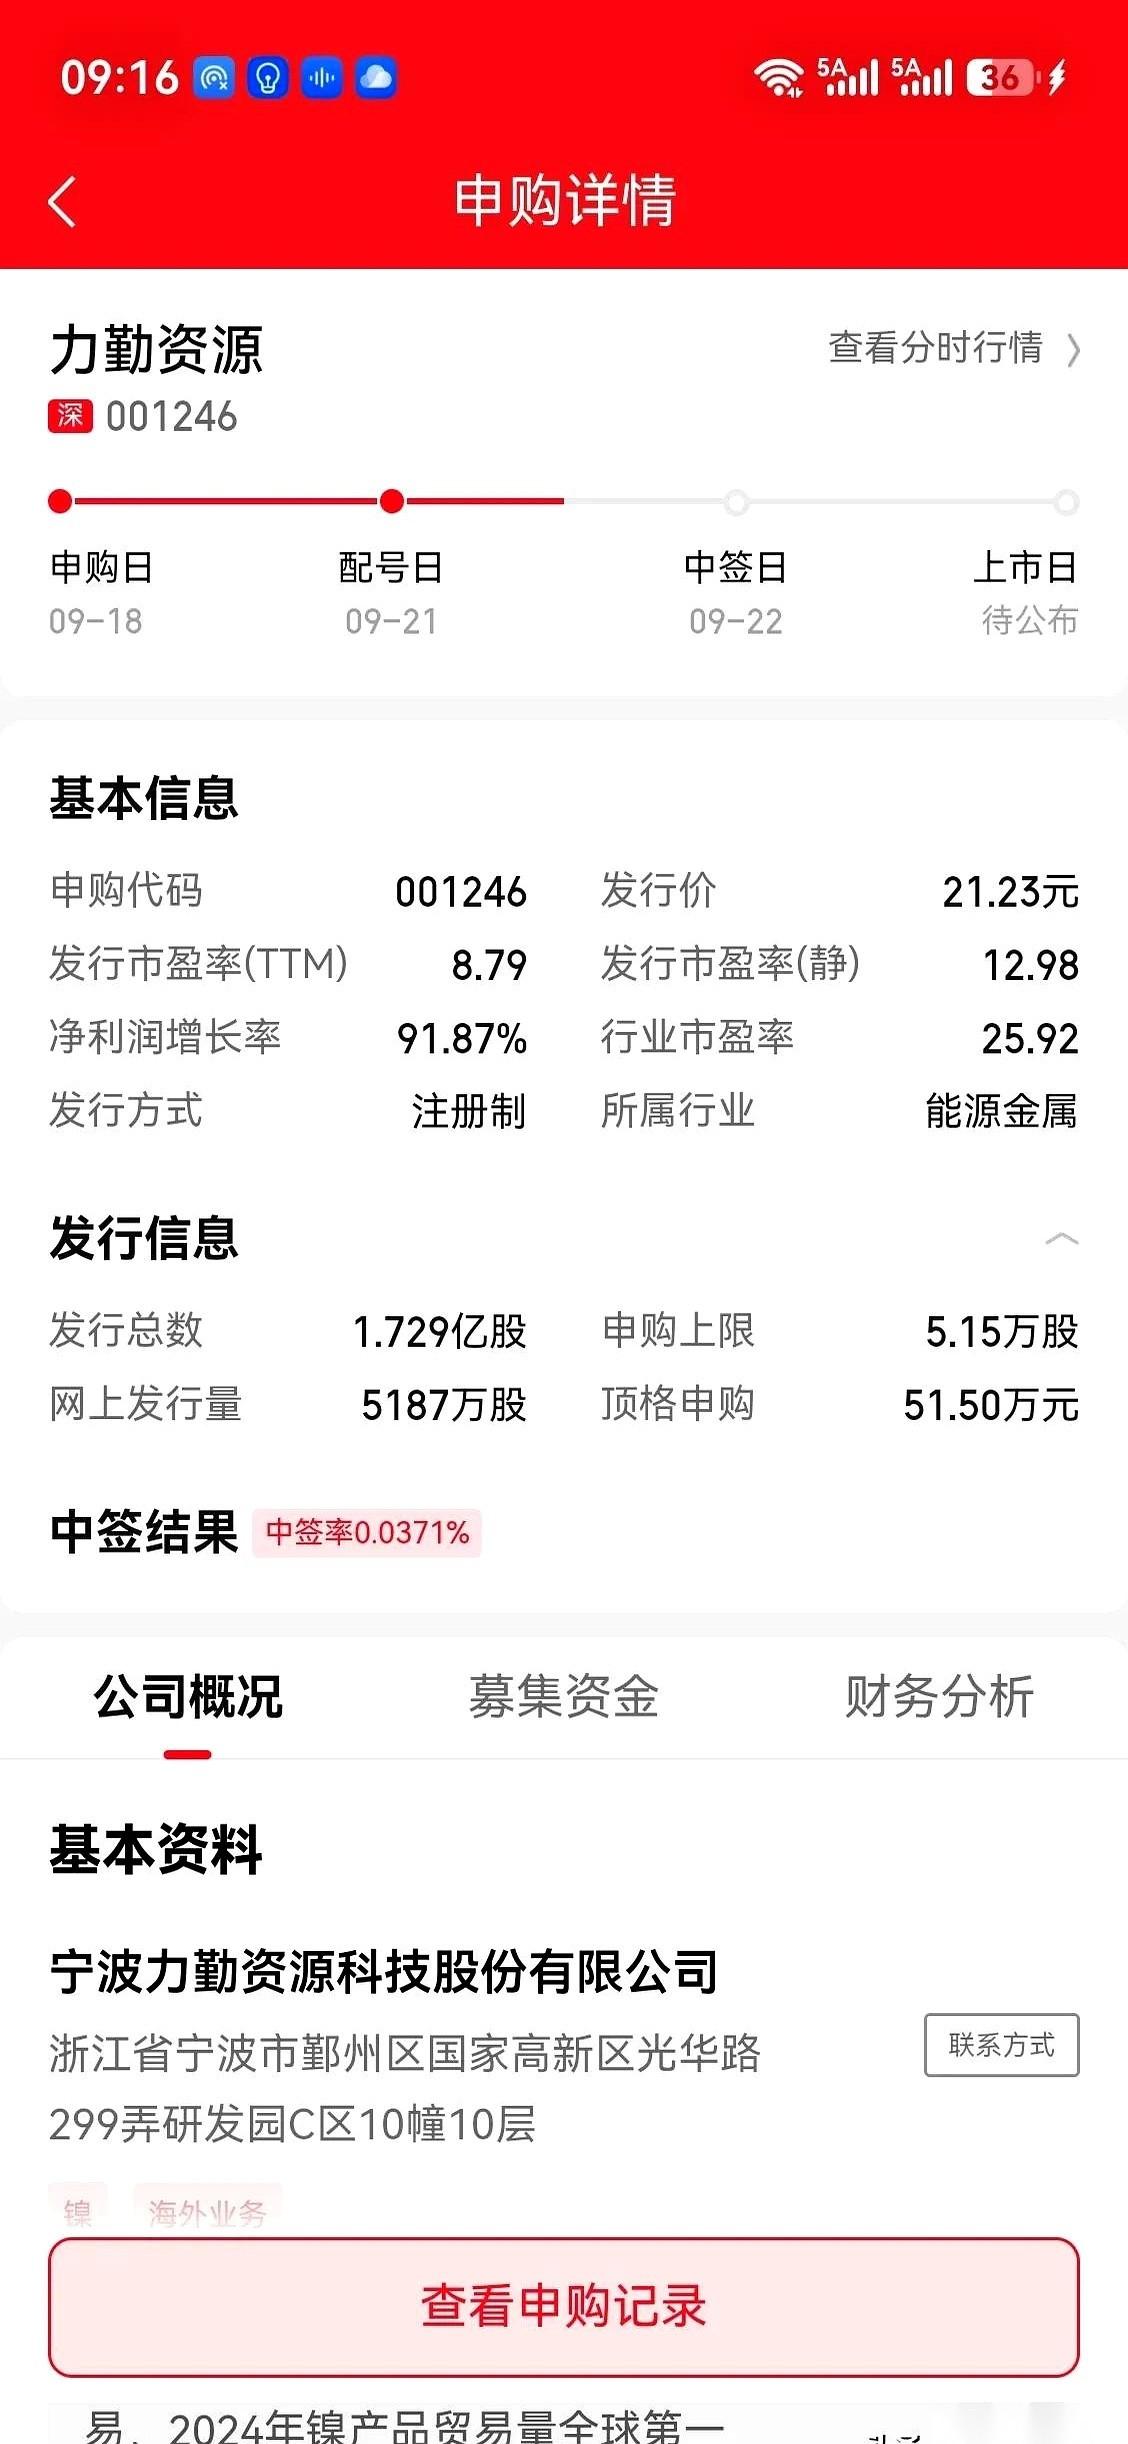
新股定价的思考:沈鼓、宇树,从发行阶段就自带估值溢价!两者从IPO发行定价开始,就相比同业标的,估值显著偏高.....翻看沈鼓集团的发行公告,发行价对应接近30倍发行市盈率,而同赛道直接对标企业陕鼓动力,当时估值仅21倍左右,两家业务高度重合,都是大型透平压缩机龙头,发行阶段就已经拉开估值差距。再看宇树科技,熟悉港股科技股的投资者,对优必选一定不会陌生,同为人形机器人赛道的知名企业。对照优必选在港股的估值表现,很容易看出宇树科技的发行定价存在明显溢价.....也正是因为这个原因,不少投资者很难把80元的二级市场价格,和沈鼓集团的基本面联系到一起。新股的定价,是一级市场博弈的结果。发行端的估值抬升,已经为二级市场的巨大分歧埋下伏笔。即便发行市盈率看似没有突破行业上限,但横向对标同行业成熟公司,溢价已经客观存在。上市之后,二级市场情绪会进一步放大这种估值差,出现暴涨暴跌的剧烈波动。当然,高发行价不等于一定会跌,低估值也不等于就有安全边际。市场永远会给故事、给赛道、给国产替代、给未来成长支付溢价。但我们必须要看到,当一级市场就已经把预期打满,留给二级市场的容错空间,就会被大幅压缩。