油价四连跌,市场不再为战争买单,战争与油价开始分开定价
9月21日,新华社消息显示,由于市场对中东地缘政治冲突的担忧减弱,国际油价显著下跌。截至当天收盘,纽约商品交易所10月交货的轻质原油期货价格下跌4.52美元,收于每桶95.78美元,跌幅4.51%;11月交货的伦敦布伦特原油期货价格下跌3.53美元,收于每桶100.34美元,跌幅3.4%。这是国际油价连续第四个交易日下跌,布伦特与WTI均触及9月8日以来最低水平。这轮下跌发生在中东局势仍在升温的背景下,市场对供应中断的反应与以往有所不同。
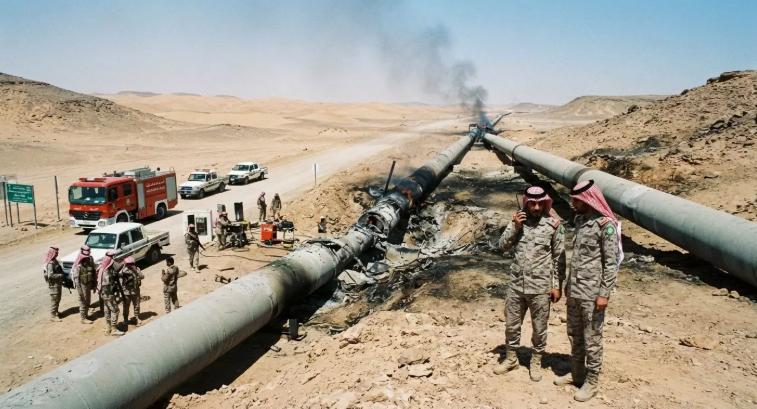
沙特出口恢复快压低油价。此前沙特东西输油管道遭袭后,市场一度预计供应将出现中断。但沙特阿美迅速调整了出口路线,加大经霍尔木兹海峡的装载力度。据Kpler数据,沙特9月出口已从8月的每日240万桶回升至每日400万桶以上,经霍尔木兹海峡的沙特石油流量也从8月的每日70万桶升至290万桶。摩根大通数据显示,过去10天中东石油日均运输量达1710万桶,仅比2025年平均水平低610万桶。管道虽然断了,但油并没有断。此前因恐慌而推高的那部分价格失去了支撑,说明市场对供应中断的定价超出了实际情况,实际数据一出来,这部分溢价自然回吐。
市场开始给战争和油价分开定价。过去几周,油价与中东冲突高度绑定,市场把“战争升级”直接等同于“供应中断”。但管道遇袭后油价不涨反跌,表明市场在评估每一次升级时,会先问一个问题:这次升级是否会真正切断石油流动?如果答案是否定的,升级本身就不再是油价上涨的理由。交易数据印证了这一转变,布伦特看跌期权成交量在9月22日一天内达到约76.4万张,创历史纪录,交易集中在窄幅看跌价差上。这说明市场正在把供应恢复当作基准情景来定价,而非继续为冲突升级支付溢价。战争与油价的联动被打破后,油价的波动逻辑也随之重构。
外交预期在实质性进展出现前就已被提前定价。卡塔尔正推动美伊恢复谈判,特朗普暗示可能会见伊朗总统。从交易逻辑看,外交渠道的打开并不等于冲突解决,但它改变了投资者对尾部风险的评估。有分析指出,市场定价的节奏快于外交实际进展,在谈判尚未产生任何实质性成果之前,风险溢价就已经被提前削减了。这意味着一旦外交进程反复,这部分被提前削减的溢价需要重新加回来。市场交易的从来不是现实,而是对现实的预期,这一次预期跑在了事实前面。
不过,风险溢价的退潮不等于风险消失。沙特东西输油管道尚未恢复,全面修复可能需要五到六周。伊朗方面已通过调解方传达重返谈判的条件。油价的下跌反映的是风险概率的重估,而非冲突的终结。一条管道可以修复,一条航线可以调整,但海湾地区石油出口通道的结构性脆弱,并没有因为这轮下跌而改变。