中国表明产业的“玻璃心”被击碎了。
2026年的显示产业出现了一幕很有意思的场景:三星电子、LG电子、索尼这些全球电视品牌,开始陆续收到中国面板企业的调价通知。京东方、TCL华星、惠科敢把价格往上推,背后不是胆子突然变大,而是全球LCD产能版图已经换了主人。
今年上半年,中国大陆四家主要电视面板厂合计出货约8710万片,全球份额达到72.4%。在65英寸、75英寸、85英寸这些大尺寸产品上,大陆企业份额更是达到70%至85%。韩国厂商基本退出,日本厂商大幅收缩,中国台湾地区企业也在减少相关产能。
这意味着一个过去很少出现的变化:中国不仅是全球最大的面板生产地,也开始掌握供给节奏。9月份,TCL华星、惠科已经调整部分LCD电视面板报价,京东方的新价格则从第四季度执行。以前国际电视品牌习惯压中国面板厂的价,现在谈判桌上的力量正在倒过来。
问题恰恰出在这里。中国企业能够给三星、LG、索尼涨价,康宁同样能够给显示产业链涨价。9月11日,康宁宣布,从第四季度开始,对全球范围内以日元计价的显示玻璃基板实施15%及以上价格调整,理由包括汇率、贵金属、能源、原材料和物流成本上升。
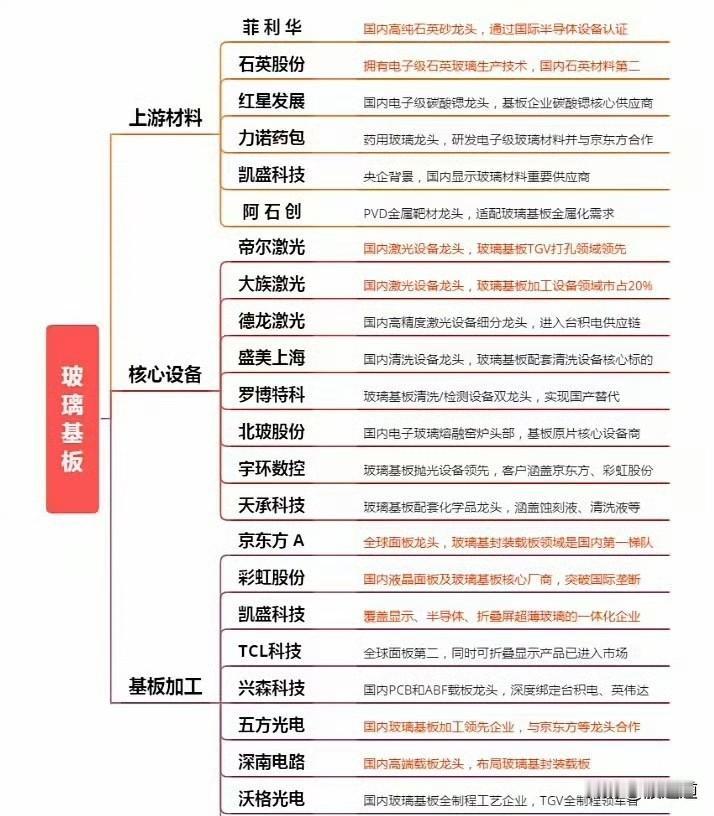
这就把中国显示产业一个很现实的矛盾暴露出来了:我们已经掌握七成以上电视面板产能,却没有同步拿下所有关键材料的话语权。下游客户怕京东方、TCL华星调价,中国面板厂同样要盯着上游玻璃、驱动IC、PCB、靶材和化学品的价格表。
因此,真正值得讨论的不是“一块玻璃为什么涨15%”,而是利润究竟留在哪一层。面板制造投资动辄几百亿元,厂房巨大、设备昂贵、折旧压力沉重,可一旦材料企业拥有不可轻易替换的工艺和专利壁垒,它就能凭一个核心环节分享整条产业链的利润。
玻璃基板偏偏就是这种产品。电视机里的玻璃看起来没有芯片神秘,但生产难度一点不低。尺寸越大,平整度、热稳定性、应力控制、表面缺陷和颗粒控制越难。进入G8.5、G10.5时代之后,一块母玻璃面积巨大,小小的工艺波动都可能造成良率损失。
这也是康宁、AGC、日本电气硝子能够长期守住位置的根本原因。显示玻璃不是买几台设备、复制一条生产线就能快速追平的行业,配方、熔炉、成形控制、工艺数据库和客户验证都需要多年积累。客户更换供应商时,考虑的也绝不只是每平方米便宜多少钱。
中国过去二十年发展显示产业,最先解决的是面板生产能力。京东方、TCL华星等企业靠持续投资,把曾经被日韩厂商掌控的LCD产业一步步接了过来。到了今天,这一阶段已经基本完成。2026年的任务不再只是多建几条线,而是把优势继续往材料和装备端推进。