全球粮食价格,这次恐怕要大幅震荡了。中国应当如何应对?
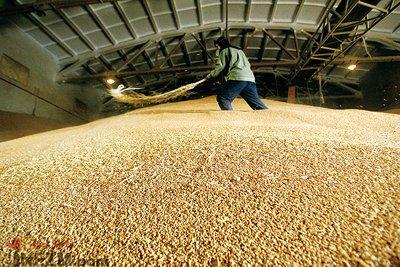
9月17日,印度成为2026年粮食危机的首个导火索:稻米产量减少1000万吨,为2009年以来最大跌幅;随后第二张骨牌接连倒下,埃及粮食储备超过600万吨,印尼、越南、土耳其相继出台出口限制。
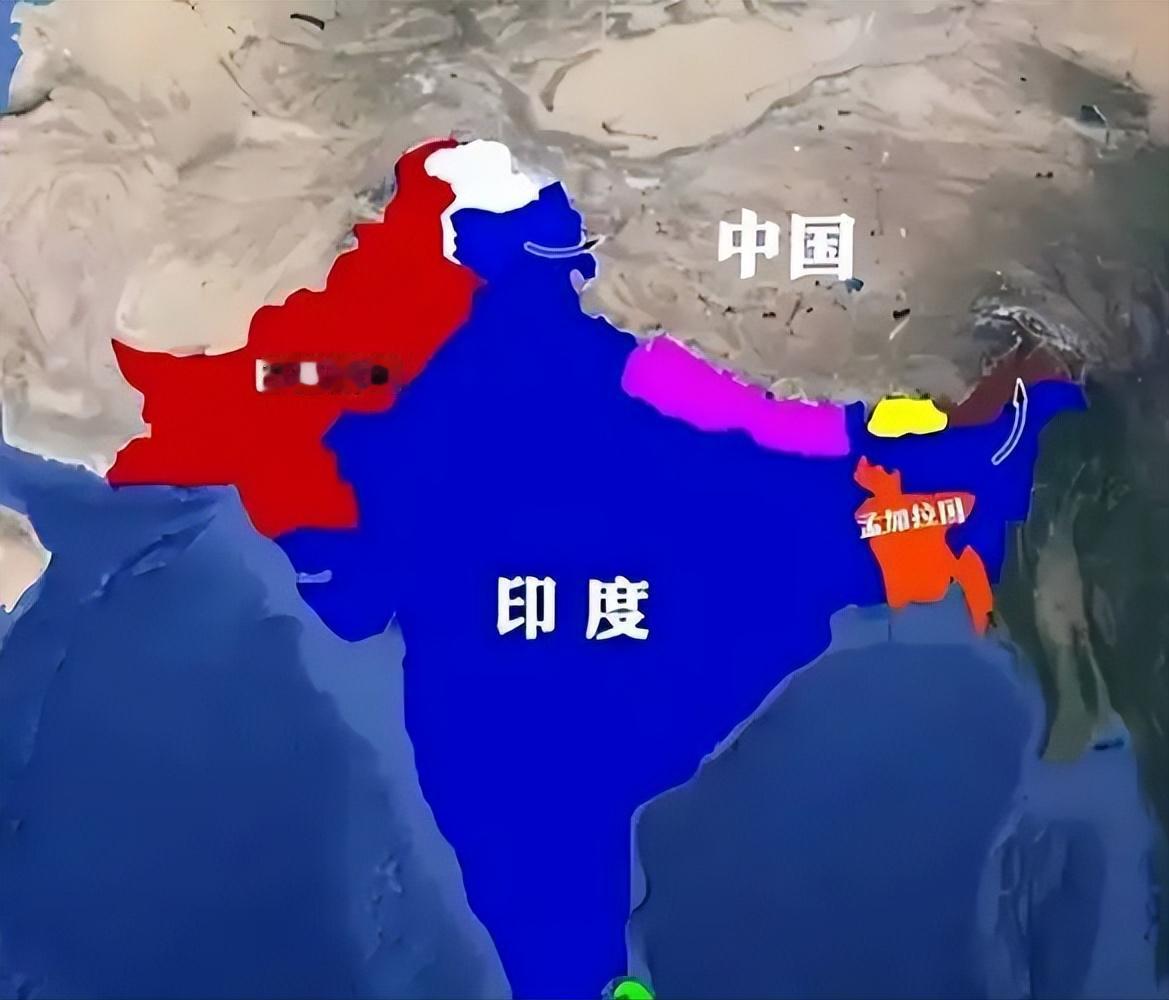
印度这事儿说穿了就是天不下雨。今年西南季风来得晚、走得急,整个雨季降雨量比常年少了 15%,东部和南部主产区更是直接砍了四成多。
夏播水稻面积同比缩了近 4%,而夏播占到印度稻米总产量的八成以上。全印度大米出口商协会主席拉奥给出的数字很直白:从去年创纪录的 1.54 亿吨掉到 1.44 亿吨左右,降幅 6.5%。
上一次跌这么狠还是 2009 到 2010 年度,厄尔尼诺引发的大旱。
印度是全球最大的大米出口国,一年往外运的米占到国际贸易量的四成,它一减产,国际市场立刻有反应。
9 月中旬印度 5% 破碎率蒸谷米出口报价冲到每吨 371 到 377 美元,创了一年新高。
印度减产只是个开头。这一轮粮食市场的紧张,是多个国家同时往回收的结果。
印尼去年宣布实现大米自给,国家粮库库存一度冲到 537 万吨,直接停了进口,从全球最大的大米买家之一变成了看客。
越南作为全球第二大大米出口国,这几年一直在收紧出口许可证、上调出口调节税、搞出口总量动态管理,优先级很明确 —— 先管饱自己人。
土耳其更直接,2025 年 3 月就把面包小麦和碎小麦的出口给停了,一直到今年 7 月底才松绑,而且松绑之后还是由国家粮食局逐笔审批出口量,等于换了个方式继续管。
埃及这边,作为全球最大的小麦进口国之一,战略储备已经堆到 600 万吨以上,够全国吃四个月,但它每年还要进口 1200 多万吨小麦才能补上缺口,采购压力一点没减。
这些动作叠在一起,传递的信号很清楚:粮食出口国现在的普遍心态是 "手里有粮、心里不慌,先把国门看住再说"。
联合国粮农组织 8 月份的食品价格指数已经涨到 133.3 点,谷物价格指数 116.3 点,是 2024 年 5 月以来的最高水平。
其中小麦价格同比涨了 15%,背后是黑海出口的不确定性、美国旱情以及化肥成本上升的多重挤压。大米市场本来前几个月还在跌,印度这一减产,直接把趋势给拧过来了。
那中国怎么办?先说结论:饭碗端得住,但不是没有软肋。
2025 年全国粮食产量 7.15 亿吨,人均占有量超过 500 公斤,稻谷总产量 2.09 亿吨,口粮自给率一直保持在 100% 以上。
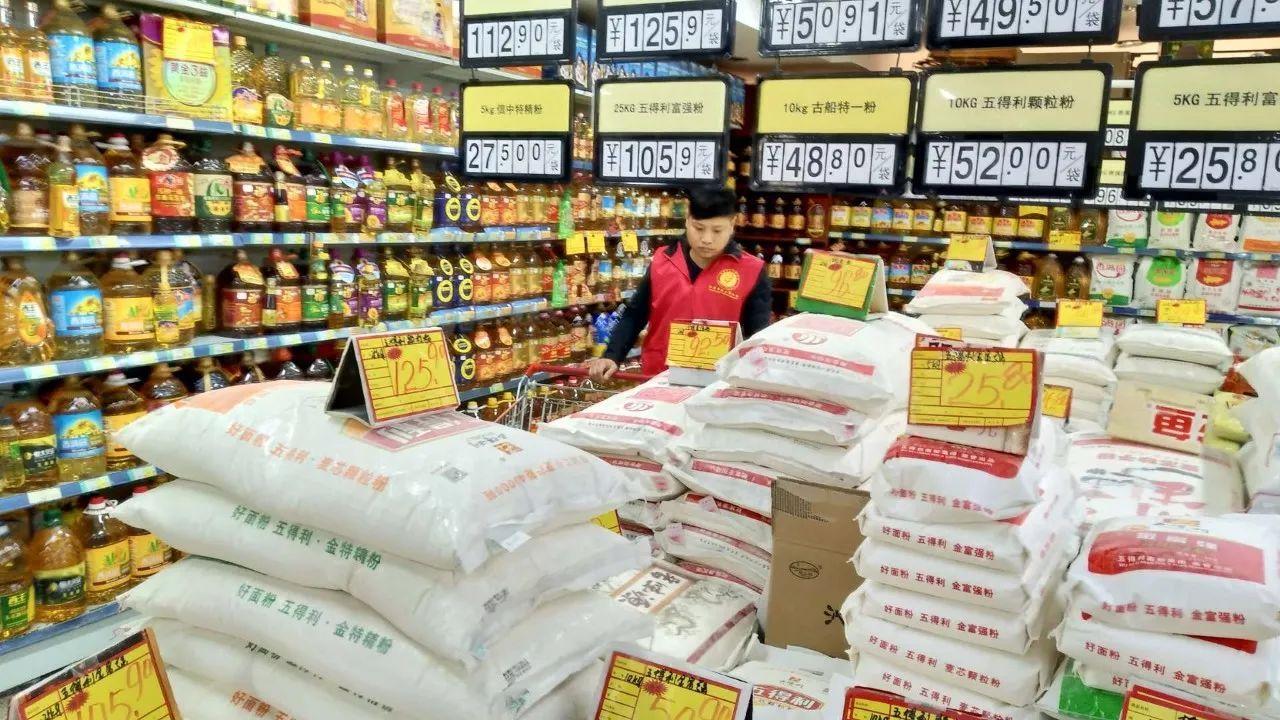
储备体系从中央到地方层层打底,政府储备加企业储备的规模在全球数一数二。国际米价涨,国内米价该稳还是稳,这一点已经被过去几轮全球粮价波动反复验证过了。
但稳不等于可以高枕无忧。真正的缺口在饲料粮和油料上。大豆对外依存度长期在 80% 以上,去年进口了 1.1183 亿吨,占全球大豆贸易的六成以上,来源又集中在巴西、美国、阿根廷三个国家。
玉米虽然去年产量冲到 3.01 亿吨创了新高,但饲料需求增长更快,进口依然是必要补充。
还有一个容易被忽略的细节:今年 1 到 5 月中国大米进口同比暴增 62.4%,原因很简单 —— 国内外有价差,进口米比国产米便宜。
一旦国际米价持续上涨把价差抹平甚至倒挂,这部分进口量自然会缩回来,但短期内加工企业的成本压力是实实在在的。
这一轮全球粮价波动对中国的直接冲击有限,但间接影响值得认真对待。
第一,不要被 "口粮自给" 这四个字麻痹,口粮安全不代表整个食物系统安全,大豆和玉米的对外依赖才是真正的命门,推进大豆产能提升、拓宽进口来源地这两件事不能停。
第二,粮食储备的结构需要动态优化,不是越多越好,而是该多的品种多、该灵活的品种灵活,稻谷小麦管饱,玉米大豆要跟着市场节奏走。
第三,国际粮食贸易的规则正在被出口管制一点点侵蚀,中国作为全球最大的粮食进口国,应该在多边场合明确反对泛化的出口限制,同时和东南亚、黑海地区的主要出口国签长期协议,把采购关系从 "现货市场碰运气" 变成 "合同锁量锁价"。
第四,国内种粮收益的问题不能回避,农资价格涨、种粮比较收益低,农民种粮积极性一旦掉下来,再多的储备也有吃完的一天。最低收购价、种粮补贴这些政策该加力就得加力,让种粮的人真能赚到钱,比囤多少粮都管用。
全球粮价这轮抖动,说到底是极端天气加地缘冲突加贸易保护主义三重叠加的产物。印度减产是导火索,但根子在于过去几年全球粮食供应链的韧性一直在被消耗。
中国不用慌,但也别大意 —— 饭碗端在自己手里这件事,每年都得重新端一次。