🚀 Muse引爆端侧AI革命!一张图看透AI Agent全产业链重估逻辑!
随着Meta旗下AI Agent应用Muse登顶苹果商店下载榜第一,并宣布将其核心能力接入新一代AI眼镜,AI行业正式迎来了“端侧AI”的iPhone时刻。这组产业逻辑梳理图清晰地描绘了端侧AI爆发后,从“终端硬件”到“底层算力”,再到“商业化应用”的完整传导路径。这不仅是一次应用端的突破,更是一场波及半导体硬件与软件生态的全产业链重估。
一、终端革命:端侧硬件与算力底座的重构
端侧AI的核心在于将大模型的推理能力从云端下沉到边缘设备。这一变化直接引爆了终端硬件的需求,并向上游算力传导。
1. 端侧AI整机
Meta将Muse能力搬到眼镜是“直接催化”。AI眼镜不再仅仅是摄像头的延伸,而是拥有了大脑的“智能体”。这意味着AI眼镜将作为继智能手机后的下一代计算平台,迎来爆发式的出货量增长,直接带动代工、整机制造和消费电子组装产业链的狂欢。
2. 端侧AI SoC
端侧Agent需要全天候在线、低功耗且支持本地推理。传统的MCU无法满足这种算力需求,必须升级为集成NPU的高算力、低功耗SoC芯片。这直接提升了SoC在BOM中的价值量,并带动了Wi-Fi MCU、视觉处理SoC、模拟电源芯片等周边配套芯片的同步放量。
3. 端侧AI光学
AI眼镜要实现完美的显示与交互,光学方案是关键。光学是AI眼镜BOM中价值量最高的环节。无论是Micro-OLED屏幕、反射/衍射光波导,还是微棱镜与结构件,都面临着从0到1的渗透率跃升。谁掌握了轻薄、高清的光学显示技术,谁就掌握了AI眼镜产业链的利润制高点。
二、算力底座:CPU重估与硬件供应链的价值传导
过去几年的AI行情主要集中在GPU和云端训练侧。而Muse带来的端侧Agent爆发,正在重塑云端算力的分配格局。
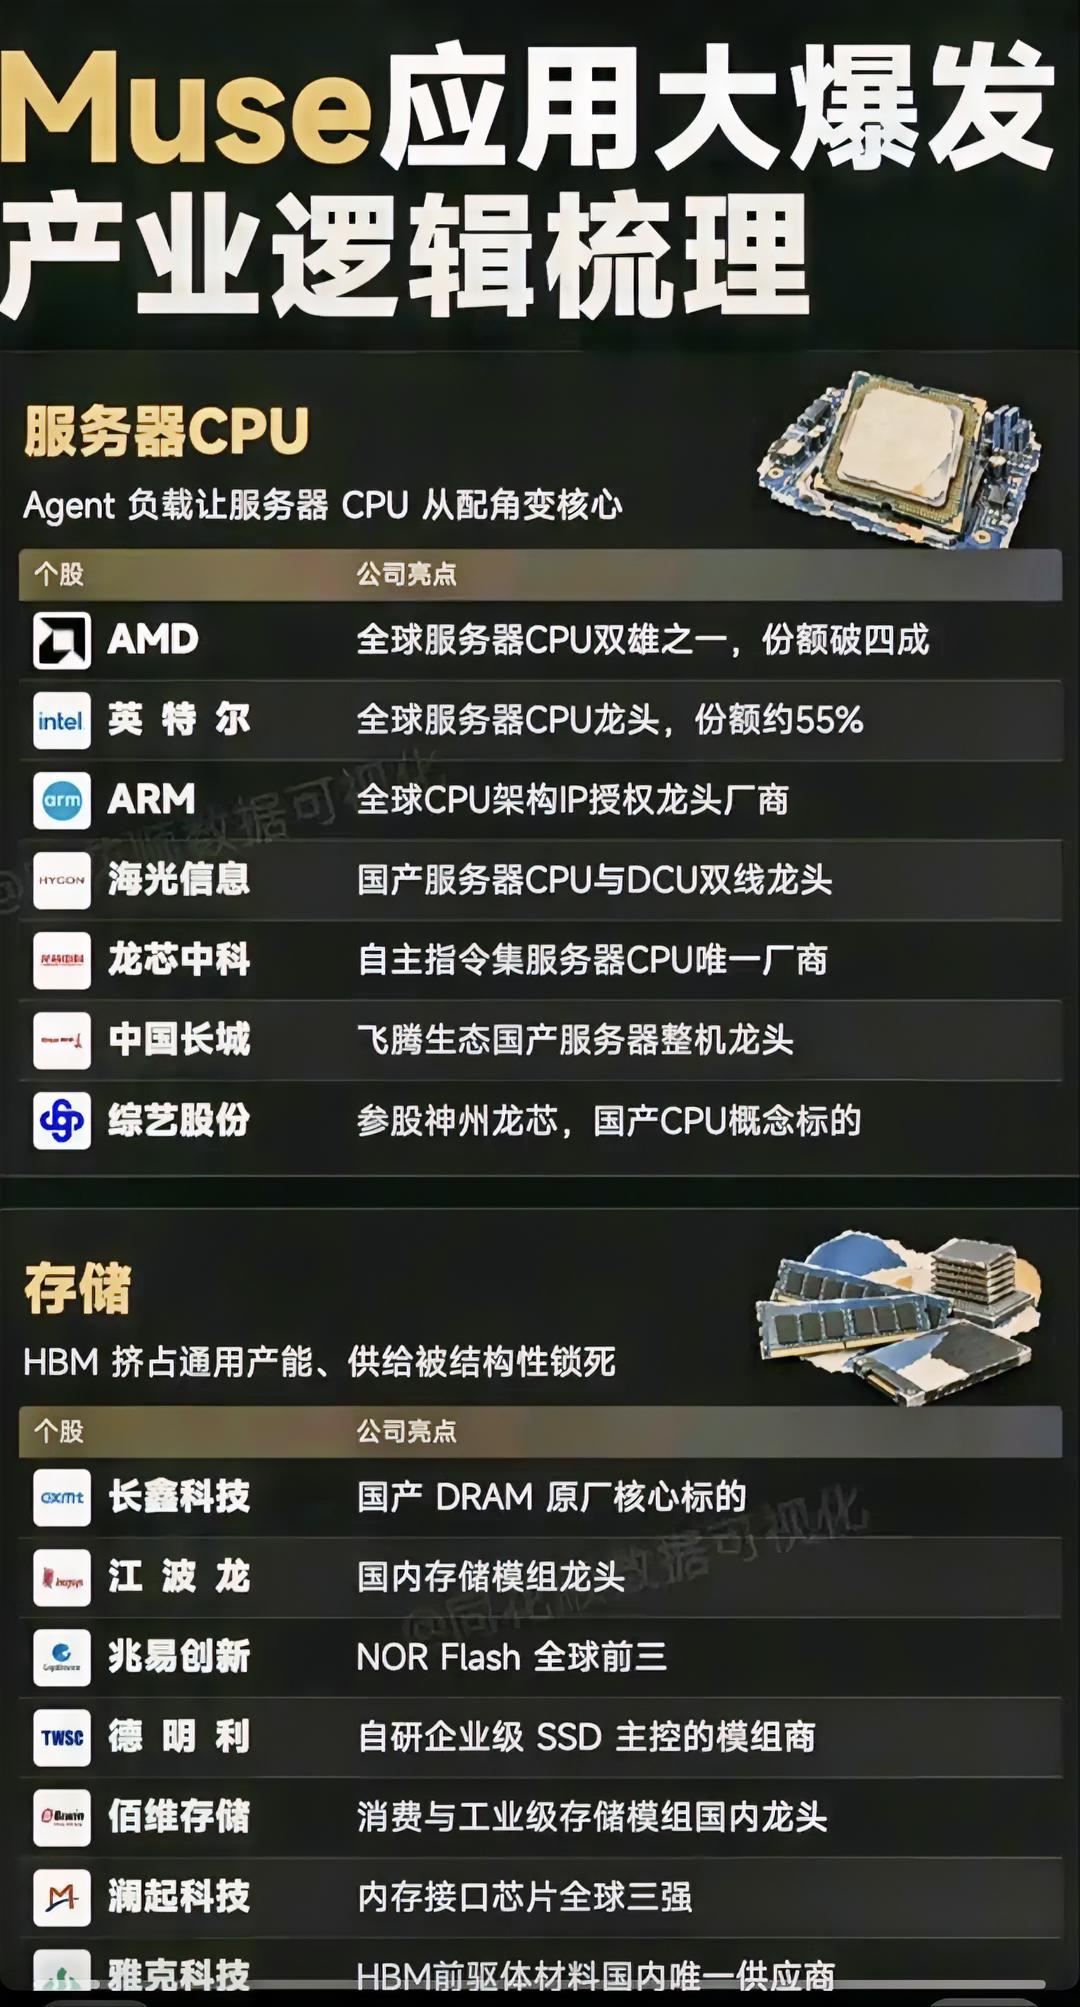
4. 服务器CPU
过去GPU是绝对主角,但随着Agent的大规模普及,海量的并发任务调度、多模态数据处理以及高频的内存读写,将导致服务器CPU的负载呈指数级增长。CPU不再是GPU的“配角”,而是决定Agent响应速度和吞吐量的核心瓶颈,其需求量和价值量面临双重提升。
5. 存储芯片
AI服务器对HBM的需求极度饥渴。HBM的生产需要占用大量高端DRAM产能,这直接挤占了通用存储芯片的产能。供给端的结构性锁死,将导致通用存储和NOR Flash迎来强烈的涨价周期,存储行业迎来从周期底部反转的确定性机会。
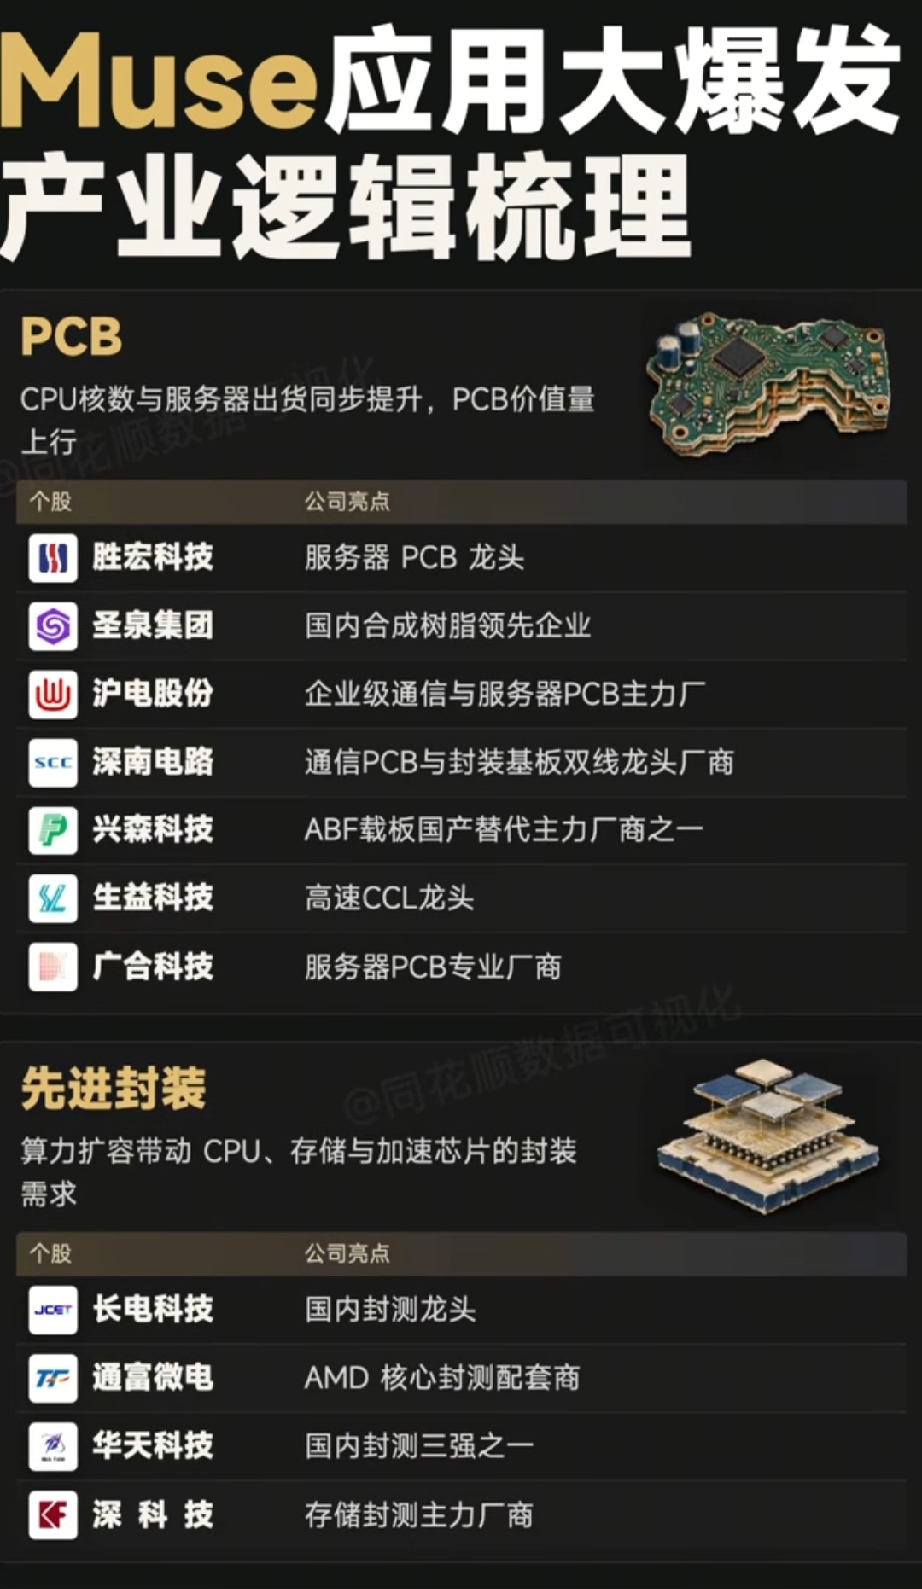
6. PCB与先进封装
随着CPU核数增加、服务器出货量提升以及芯片集成度提高,对高多层、高频高速的PCB板需求急剧上升,PCB的价值量持续上行。同时,CPU、存储与加速芯片需要通过先进封装技术进行异构集成,先进封装已成为提升算力密度的必由之路。
7. 半导体设备
存储芯片的涨价和周期复苏,将直接带动存储原厂扩大资本开支、新建产能。而产能的扩张,最终会传导至上游的半导体设备,设备厂商作为产业链的“卖水人”,将享受到最确定、最持久的订单红利。
三、商业闭环:AI应用从“技术狂欢”走向“业绩兑现”
AI技术如果不能商业化,就只是泡沫。图中梳理的四大应用赛道,清晰地展现了AI Agent如何快速落地并创造营收。
8. AI办公
办公是生产力工具,用户对效率提升有极强的付费意愿。Agent能够自动整理数据、撰写文档、协同管理。在B端和C端,AI办公已经成为最快跑通“订阅制付费”商业闭环的赛道。
9. AI营销
营销的本质是投放和转化。Agent可以自动执行广告创意生成、精准定向投放以及效果追踪。通过AI算法优化ROI,营销公司能够大幅降低人力成本,是AI变现路径最短、业绩弹性最大的领域。
10. AI游戏与短剧
在游戏中,Agent让NPC拥有了“灵魂”,能够实现开放式交互,极大提升了游戏粘性;在短剧领域,AI能够自动写剧本、生成视频画面,带来了内容产能的几何级跃升,大幅降低了内容制作成本,打开了短剧市场的想象空间。
11. 云通信与安全
随着海量Agent在云端高频运行、互相调用,对云API、边缘计算节点的需求呈爆发式增长。同时,Agent在处理敏感用户数据时,面临前所未有的安全挑战,AI安全、数据隐私保护将成为不可或缺的配套基建。
总结
端侧AI的爆发不是单一环节的狂欢,而是“终端硬件升级→算力底座重构→软件应用落地”的系统性牛市。
投资和市场关注的主线应当沿着“价值量提升最明显、产能瓶颈最严重、商业化最快”的环节展开。短期看,端侧AI整机、AI光学和SoC芯片是弹性最大的爆发点;中期看,服务器CPU、HBM存储和先进封装将迎来确定的涨价与订单爆发;长期看,AI办公、营销等具备造血能力的应用端龙头将跑通商业闭环,成为穿越周期的核心资产。
本文涉及资讯内容来自网络公共信息,仅供参考不构成投资建议!