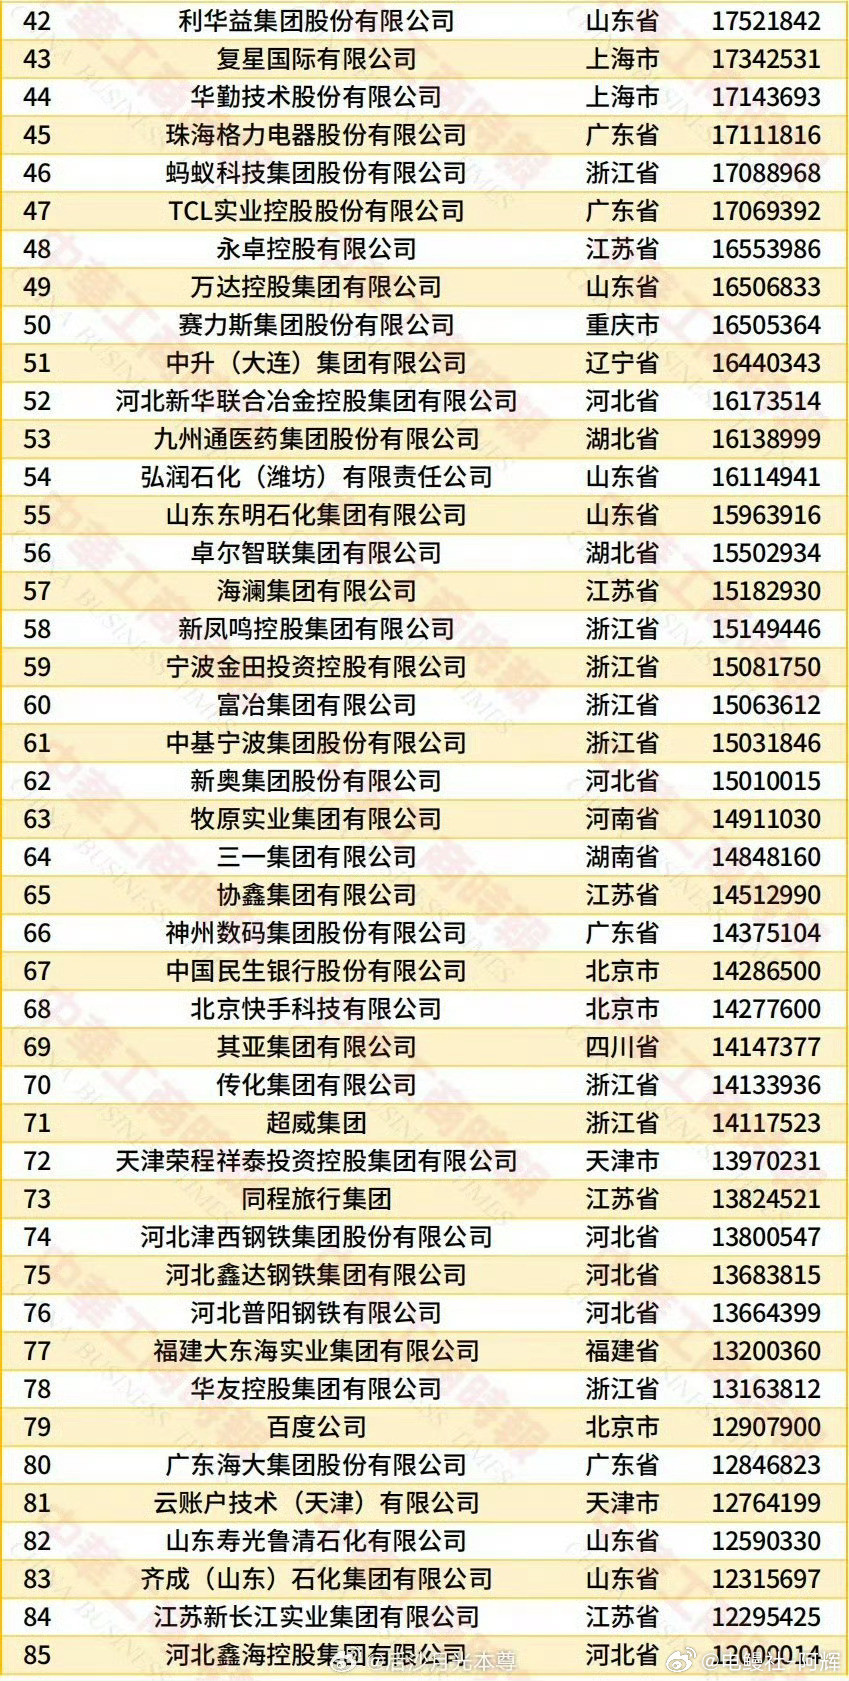
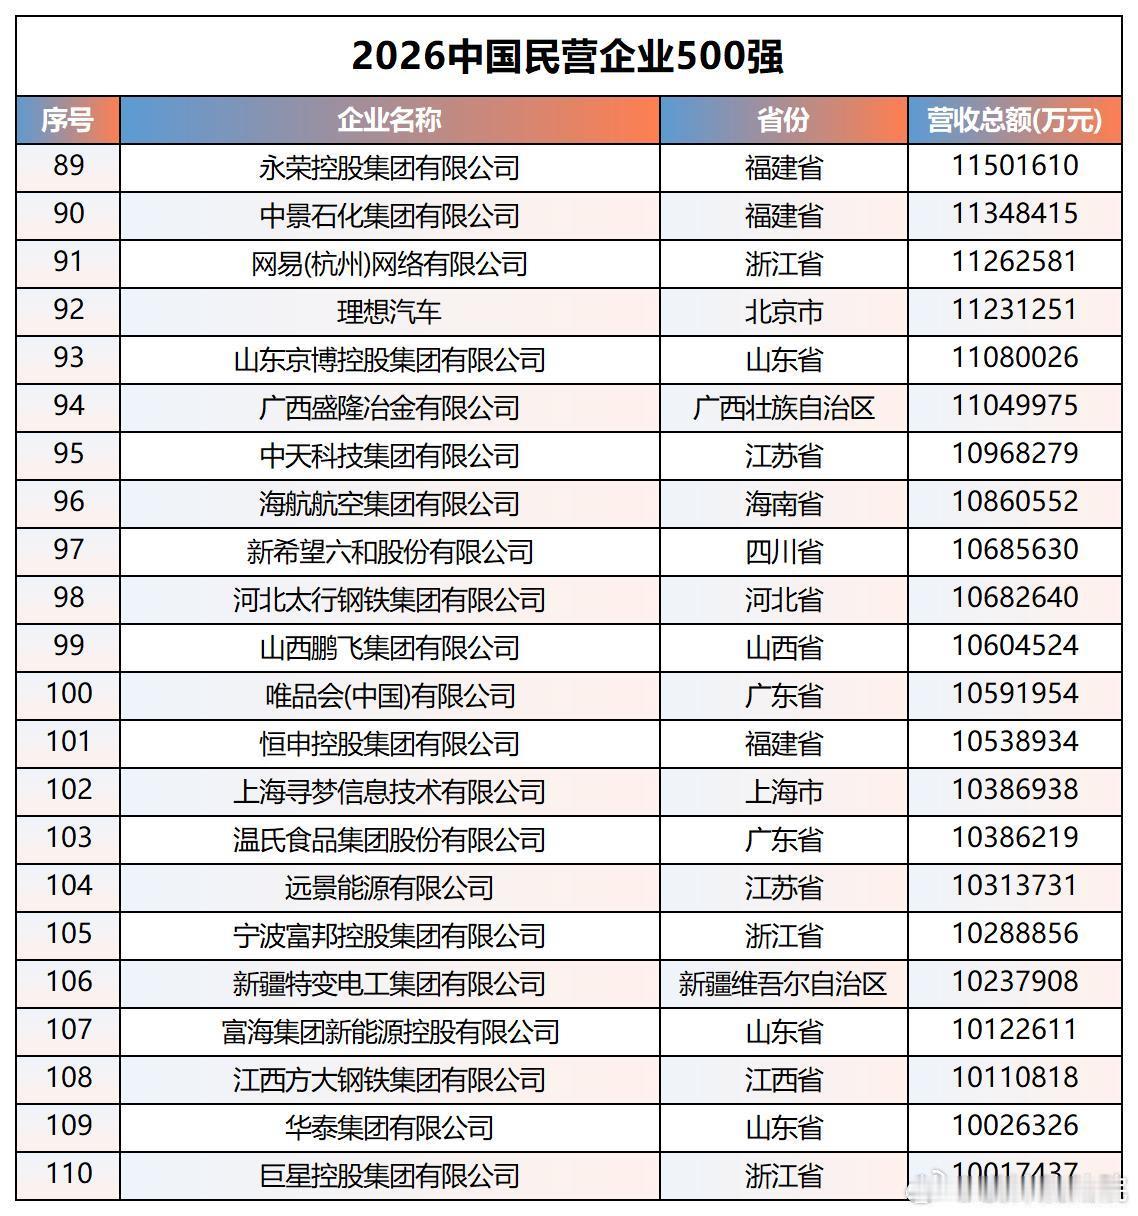
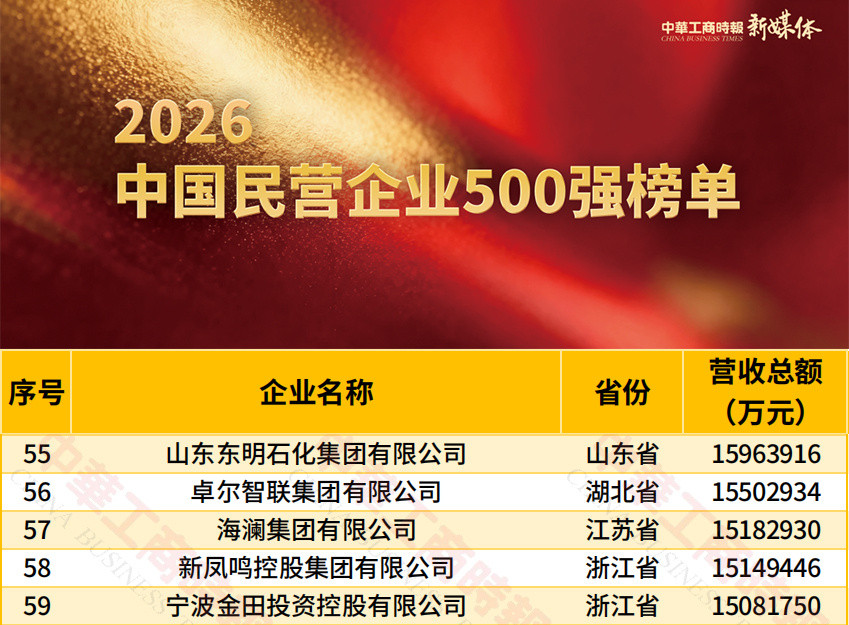
2026中国民企500强榜单出炉!
9月22日,全国工商联在天津发布“2026中国民营企业500强”榜单,数据一出来,很多人第一反应是“浙江也太猛了”。
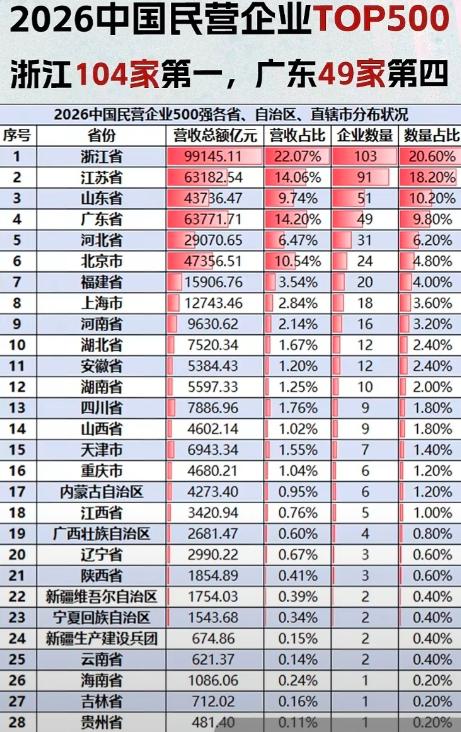
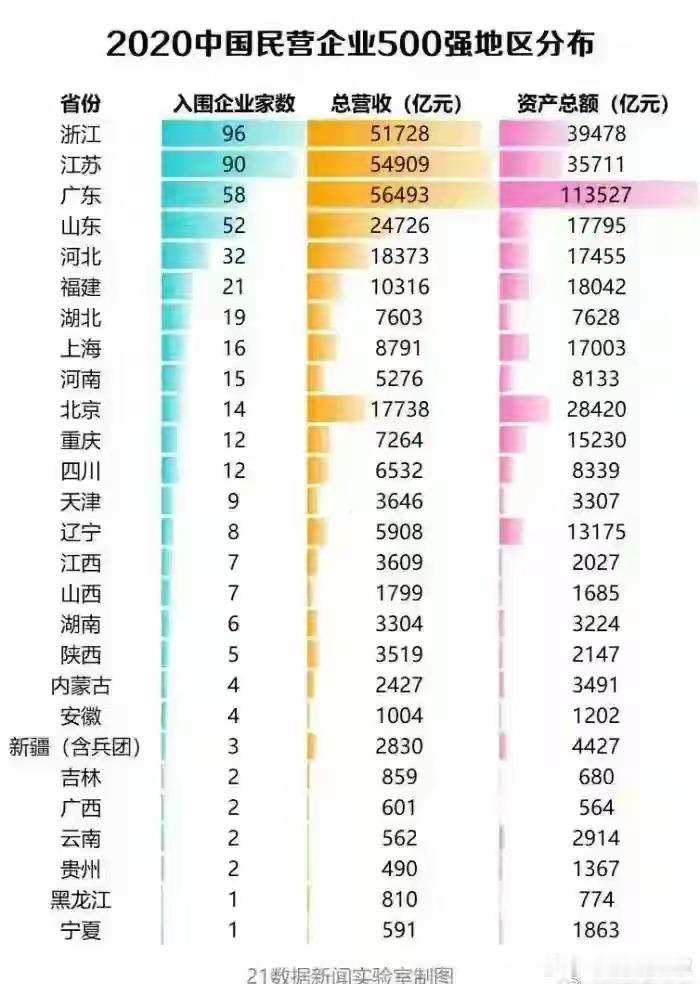
浙江104家上榜(部分口径统计为103家),连续三年包揽五张榜单的“大满贯”,江苏90家紧随其后,广东49家排第四,山东51家排第三,从营收看,浙江上榜民企总营收接近10万亿,占500强总营收的22.07%。
广东49家,浙江104家,两倍多的差距摆在那里。
浙江的“厚度”:不是一年堆出来的
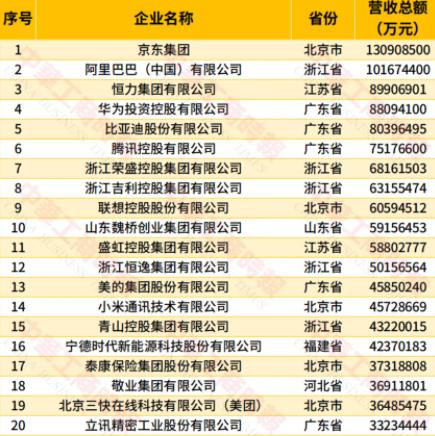
浙江民企强,不是强在有几个巨头,阿里巴巴首次突破万亿营收,成为浙江首家“万亿级”民企,但真正让浙江坐稳第一的,是它从县到市、从镇到村的“梯队结构”。
浙江104家上榜企业覆盖了10个市,杭州、宁波、绍兴排前三,你翻一遍榜单,会发现一个很有意思的现象:浙江不仅有阿里、吉利、荣盛这种千亿级头部,还有大量营收在300亿到800亿之间的“腰部企业”——华友钴业、卫星控股、巨星控股、奥克斯、韵达、中通、农夫山泉、得力。
这些名字你可能不一定都熟悉,但它们构成了浙江民企的“基本盘”,一个地方的民营经济强不强,看的从来不是最顶上那几家,而是中间层够不够厚。 顶端的企业可能因为一次战略失误就掉队,但腰部企业群体一旦形成,就是抗周期的。
更值得关注的数据是:浙江104家上榜企业中,制造业占74家,64%已进入战略性新兴产业,25%布局未来产业,上半年浙江民企对规上工业增加值的贡献率是78.1%,贡献了全省92.7%的外贸增量。
这不是“堆规模”堆出来的第一,是“长出来”的第一。
广东49家,数量不到浙江一半,但如果你只看数量,就掉进了一个思维陷阱。
广东上榜企业2025年营收总额约6.38万亿,占500强总营收的14.2%,什么概念?广东用9.8%的企业数量,贡献了14.2%的营收,华为8809亿、比亚迪8039亿、腾讯7517亿,光这三家,就顶得上很多省份一整张榜单的体量。
广东的13家千亿级民企,全部集中在科技制造、新能源、互联网、电子信息赛道,小鹏汽车一年从308位飙到141位,上升167位,立讯精密首次上榜就跻身全国前20。
广东的民营经济逻辑是“龙头驱动”,一个华为带出一条通信产业链,一个比亚迪带出一条新能源产业链,一个腾讯带出一条数字经济生态,这种模式的爆发力极强,但前提是——你得先长出华为。
问题在于,华为只有一个。
大家盯着浙江和广东谁更强,但榜单上真正的“信号”,藏在中间。
五年来,福建和安徽各增加了5家上榜企业,增量并列全国第一,安徽从7家增至12家,营收总额增长115.3%。
但同一时期,湖北从19家降到12家,净减7家,是全国下降最多的省份,重庆从11家降到6家,净减5家。陕西从5家减到3家,上榜名单停留在隆基绿能等三家企业。
浙江和广东的“双雄对决”固然精彩,但湖北和重庆的“失血”才是更值得警惕的信号, 民营企业500强的区域版图正在洗牌,东部沿海在巩固,中部部分省份在收缩,西部和东北则几乎无声——黑龙江、甘肃、西藏、青海连续多年无企业上榜。
这说明什么?说明民营经济的区域分化,不是在缩小,是在扩大。
在我看来,浙江和广东的比较,本质上是一个伪问题,浙江代表的是“土壤逻辑”——把营商环境做好,让企业自己长出来,长出一片森林,广东代表的是“种子逻辑”——集中资源培育龙头,让头部企业带动整个生态。
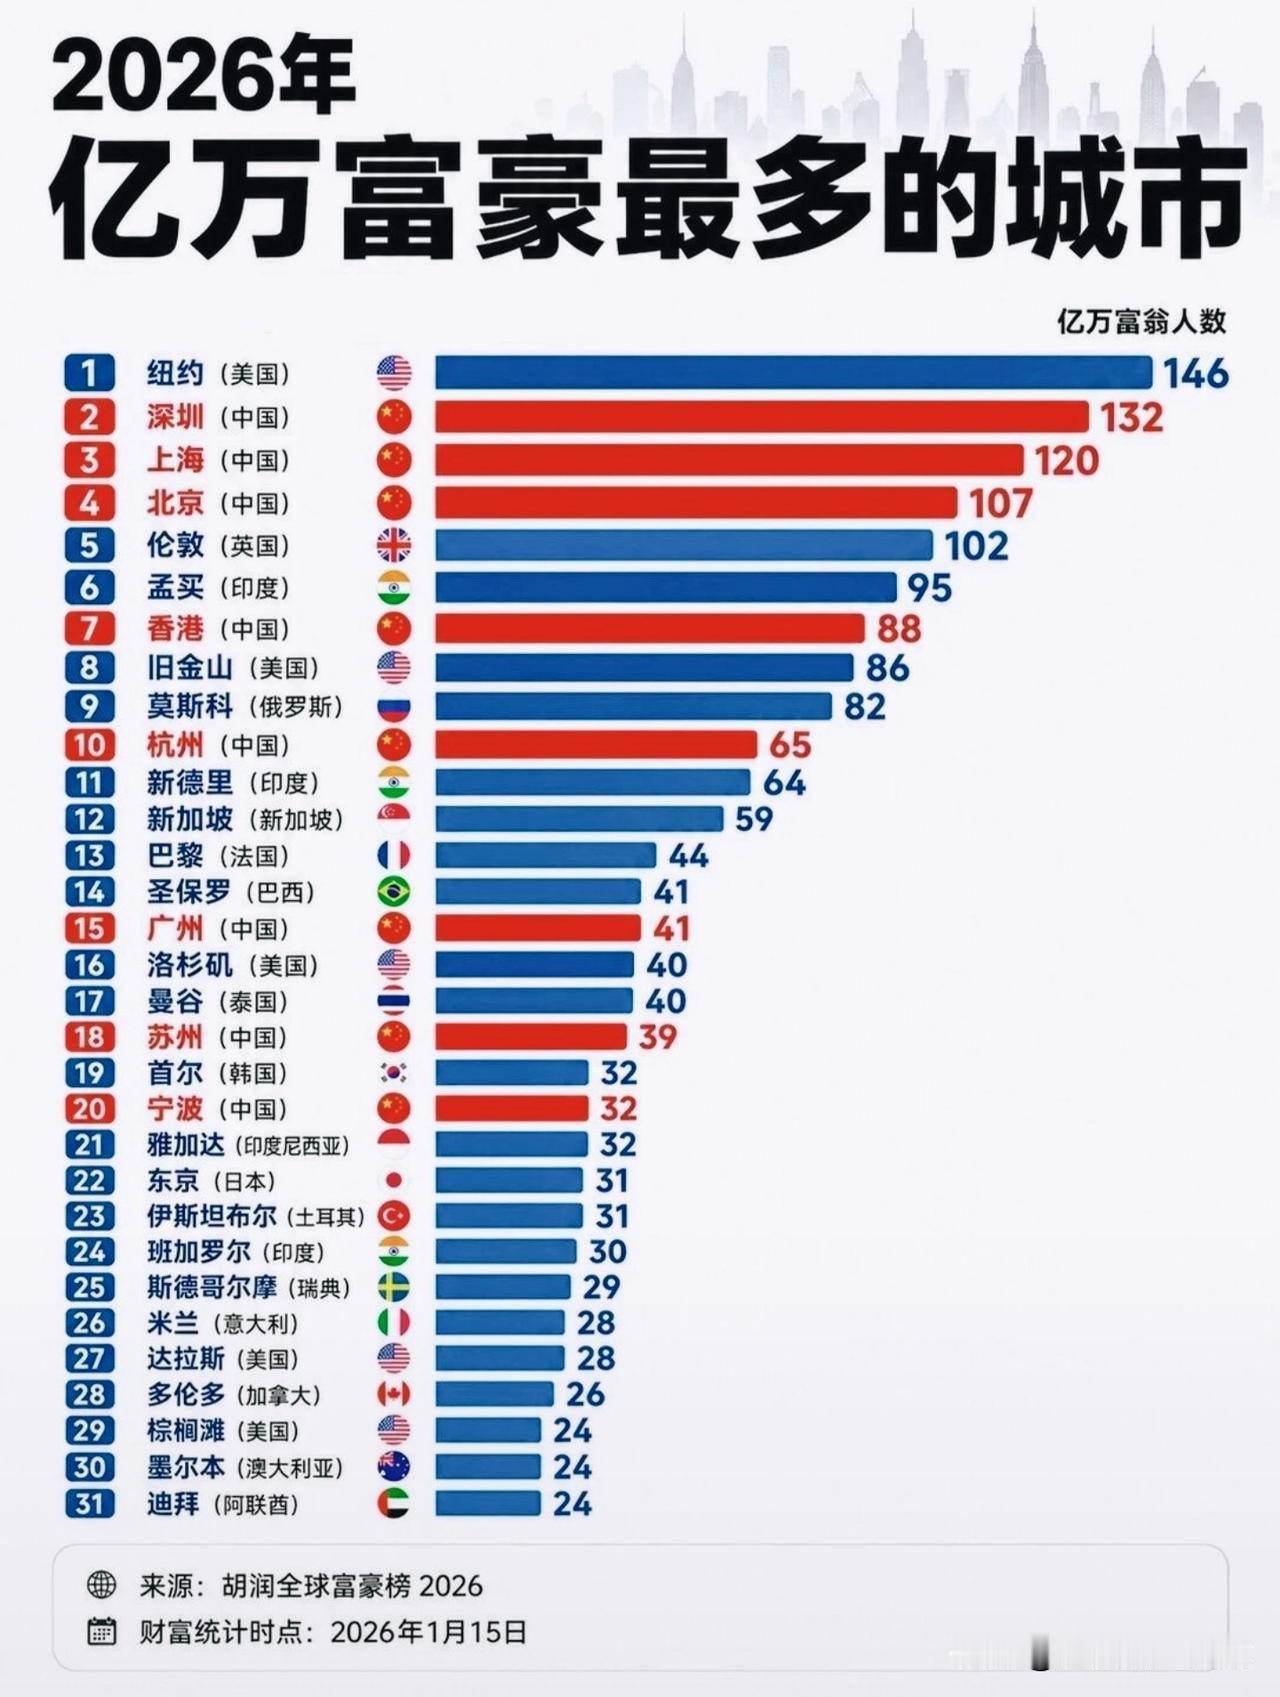
两种逻辑都有道理,也都有代价,浙江的代价是缺少万亿级的超级巨头(阿里除外),广东的代价是腰部企业断层、区域集中度过高。,深圳23家,广州9家,两市占了广东上榜企业的65%。
真正该被追问的,不是“浙江为什么比广东多”,而是“湖北为什么少了7家,重庆为什么少了5家”。
一个地方的民营企业数量减少,可能有很多原因——产业周期、环保整治、融资环境、人才流失,但如果这个趋势持续五年,那就不是周期问题,是生态问题。