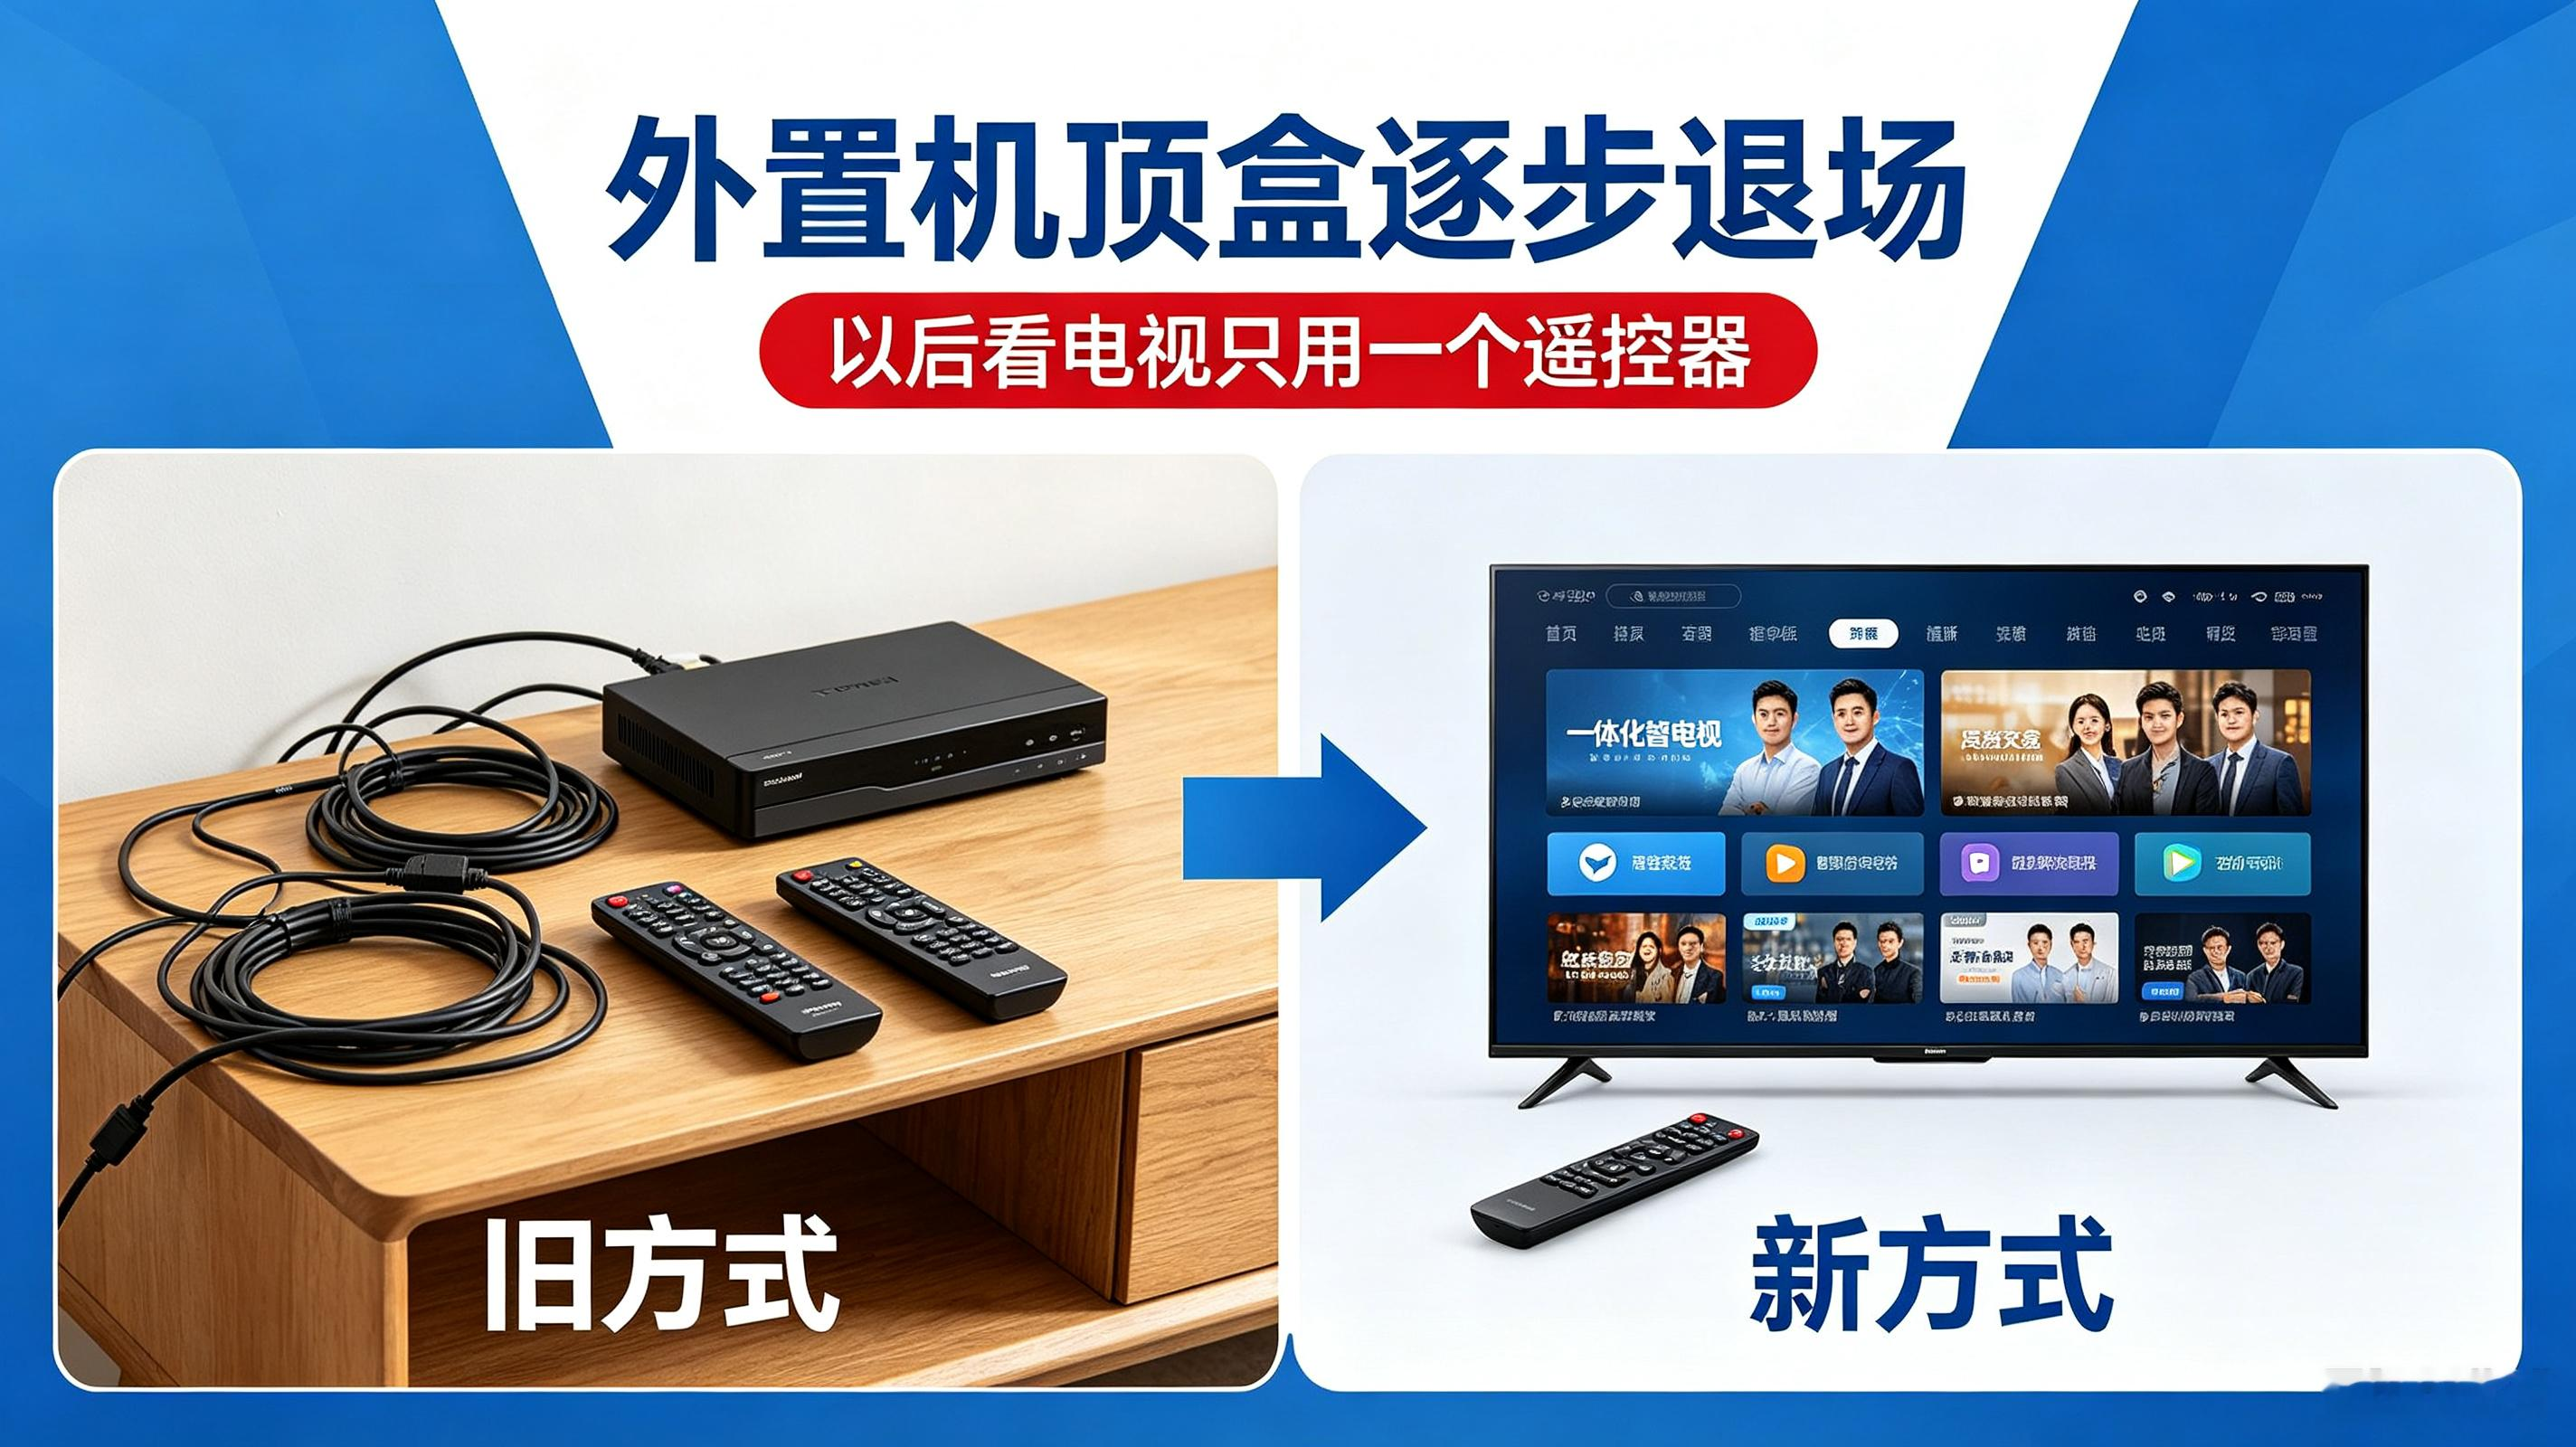
电视厂商这次可能真得重新算一遍账了,9月17日国家广电总局明确提出推进一体化电视,把机顶盒核心功能以软件形态融进电视,再配一个通用遥控器,实现一键开关机、一键看频道,2026年先推动数千万台规模部署。
(2026年9月17日,信源:中国官方媒体)
别小看“少一个机顶盒”这件事,对年轻人来说无非是桌面少根线,可对不少老人来说,以前看电视得先开电视、再开盒子、换信号源、找第二个遥控器,稍微按错一个键就不知道怎么退回来,如今治理的方向就是把这一整套流程往最简单的状态压。
而且这不是9月17日才开始研究,2025年底,全国已经部署1066万套插入式微型机顶盒和通用遥控器,还完成107万端一体化电视部署,到了2026年4月一体化电视正式启动全国推广,7月底又明确提出年度数千万台部署目标。
我认为,对普通家庭来说这当然是好事,电视本来就应该是一件家电,而不是一场闯关游戏,花几千块钱买回来以后,想看个新闻还得研究会员、信号源、遥控器和机顶盒,年轻人都嫌烦,更不用说家里的老人和孩子。
其实广电总局连续三年盯着这个问题治理,原因就在于过去电视收费真的复杂到让人眼花,整改前有线电视、IPTV和互联网电视三大领域一共有2766个收费包,部分单个终端最高甚至出现86个收费包,治理以后总量压到701个,整体压减超过七成。
开机广告也不能笼统一句“全部取消”带过,目前明确全面取消的是有线电视和IPTV开机广告,而存量智能电视则通过系统升级提供一键关闭和永久关闭服务,截至2026年3月已有约2.9亿台存量智能电视完成相关升级,这才是比较准确的说法。
可我觉得真正有意思的问题才刚开始,因为外面的机顶盒越来越小、越来越少,并不意味着电视系统里的商业入口也会自动消失,过去用户吐槽最凶的是盒子、遥控器和收费包,下一步大家盯的很可能就是首页推荐、会员入口、自动续费和各种内容付费。
说到底,电视厂商为什么过去那么热衷于会员、广告和内容服务,答案其实不复杂,因为硬件是一锤子买卖,电视卖出去以后想继续产生收入,就得靠系统里的用户活跃度、内容合作、广告以及互联网服务,这已经成为不少电视企业很重要的一块生意。
拿TCL电子公开数据来说,2025年电视所在的大尺寸显示业务毛利率约16.8%,互联网业务毛利率却达到56.4%,到了2026年上半年,互联网业务收入16.9亿港元,毛利10.3亿港元,整体毛利率进一步达到61.1%,两种业务的盈利结构差距非常直观。
所以我认为,真正需要重新算账的并不是“以后还能不能卖会员”,而是过去那种依靠复杂入口增加付费机会的方式还能不能继续,一边要求电视越来越简单,一边又希望系统拥有更强的商业变现能力,这两件事本身就存在天然拉扯。
监管的方向其实也已经往这里走了,除了压减收费包,广电总局还在规范互联网电视自动续费,并建立常态化监测机制防止治理效果反弹,这意味着以后一体化电视做得再漂亮,如果打开系统以后还是各种收费页面绕来绕去,用户照样不会买账。
更关键的是,一体化电视并不是把传统机顶盒原封不动塞进电视壳里,2026年发布的技术方案走的是“应用软件加适配器硬件”路线,通过软件承担过去机顶盒的大部分能力,再用小型适配器完成必要连接,最终目标还是让用户感觉不到盒子的存在。
这也会倒逼电视行业重新思考一个问题,以前一台电视卖出去以后,厂商可能更关心怎么把用户留在系统里,如今用户最看重的却可能变成开机快不快、直播好不好找、老人会不会用、会员规则清不清楚,谁把这些最基本的体验做好,谁反而更容易留住用户。
我一直觉得,电视这些年的尴尬并不是屏幕不够大、画质不够好,而是产品越来越聪明以后,最基本的“打开就能看”反而变复杂了,很多家庭最后宁可拿手机和平板看视频,也懒得打开客厅那块几十英寸的大屏,这本身就值得整个行业反思。
现在盒子开始往电视里收,遥控器开始往一个减,收费包从最多86个压到不超过6个,这些都只是第一步,真正决定消费者愿不愿意重新坐回客厅的,还是电视能不能把选择权交还给用户,而不是换一种形式继续把入口藏进系统深处。
在我看来,这轮改革最后考验的已经不是机顶盒厂商,而是整个电视商业模式,硬件可以靠Mini LED、大屏和画质升级赚钱,内容服务也可以合理收费,但前提必须是明码标价、操作简单、用户自愿,电视只有先变回一台好用的电视,其他生意才有可能做得长久。
评论列表