订单走了千山万水,结果请回的还是中国这位老朋友。2026年,美欧大单本以为躲开了“成本陷阱”,让制造业扎根东南亚和南亚,没想到一顿折腾下来,钱没少花,麻烦倒是一箩筐。
路透社这回曝光“订单回流潮”,彻底把“中国+1”战略的真相掀开。不愿意回中国?
企业嘴上这么讲,真金白银最后还是砸在了中国工厂。关键问题就剩一个,全球制造到底栽在哪?谁才是真正拴住订单的“护城河”?
很多老板讲“去东南亚是为了人工便宜”,真到了那儿才明白,省下的工资小头,亏掉的大头。本想东南亚电费便宜点,实际一进厂,限电断电比温度还频繁。
2026年越南北江、北宁这些工厂地,少则一周几次停电,多的时候上万家企业同时收到限电通知。生产线像做试卷,刚开个头突然“断电重来”。
而国内,主流水平已经做到年均断电几乎听不到,工厂老板最怕的“不确定”,在中国就成了可控的日常。
说完电,咱看港口。物流是钱流,港口不顺,客户能不能安心?越南这边货等着排队,港口外停着近百艘大船,一等就能等半个月,清关、装卸慢得像老王磨咖啡。
印度有的港口,一个月最多才忙活几十艘船。别说出口家具家电,车间模具件都得回中国买。杭州某户外家具商明确表态,和中国打交道,才是省心省成本的正解。
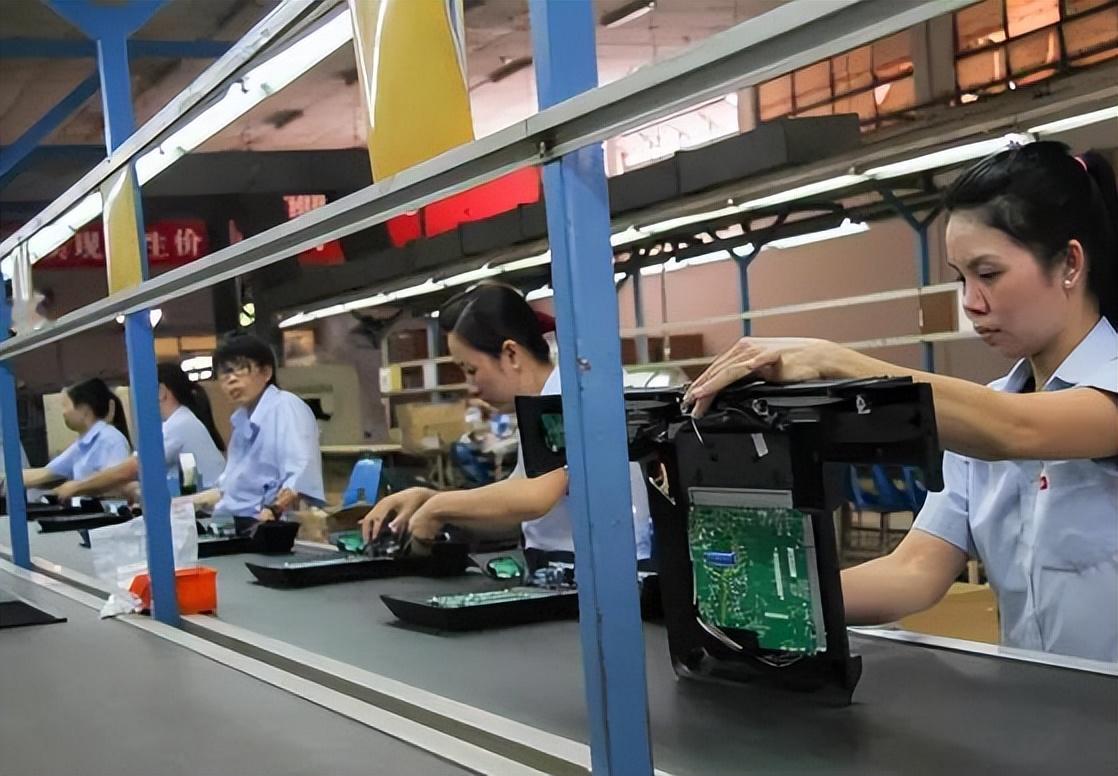
有人说,分摊风险嘛,“中国+1”多稳当。实际一盘点,这“+1”还是离不开中国本土链条。拿电子产业举例,东南亚、印度能做的多半只是最后几步组装。
要印电路板,要配精密仪器,还是得从中国大本营批发。人家珠三角随便抡半径五十公里,能把一个货全套打包解决。订单回头率高到让欧美采购商心服口服。
浙江柯桥的老面料厂,一块布需要分八道工序,工区分成了四百多家小厂,各自专攻一门。东南亚要达到这种程度,缺人缺配套,还没市场规模托底。
越南很多电子企业35%的零部件能在国内配套,意思就是一大半关键部件,还是得中转中国。眼看省下了工资,转头又赔光在物流和原材料路上。大公司不傻,账人家比得比算盘还快。
说到底,欧美企业的算盘是死的,订单才是活的。谁给得起稳定货源、谁能应危机时期持续供货,谁手里就有票。
2026年油价大涨,波兰采购商原料成本跳水涨,却发现中国制造商一如既往准时出货。
这份“慢功夫”的基础,是几十年工业打磨出来的积淀——中国技工能看图、会修机、处理问题,海外小厂可没这底子。
据行业数据,印度类技术工人短缺近三千万人,别说招技术骨干,光“熟练”两字就卡得发愁。
订单回中国,是“没办法”还是“真认可”?企业负责人普遍表态,回流是现实权衡出来的产物,不是什么一家偏爱。
说明中国这套“产业护城河”,早不是低价单打独斗,而是靠供应链,靠配套,靠产业带动打下来的。
仔细看,回去的订单结构也在往高端走。企业高管反映,越来越看重“谁能做别人做不了的”,而不是单拼低价。“供应链安全感”,正成了中国制造最大壁垒。
说到底,中国制造这些年吃亏、走弯路、被倒逼提升,如今反倒成了全球制造业圈里的“定海神针”。
停电断供在这只留在教训里,物流瓶颈、配件短缺都靠多年基础设施和市场机制,转眼能解。
中国不靠嘴立信,靠的是几十年来每一次准时交货、每一个体系持续运转的“信用分”。这张产业网络织得够密,不怕搬家风声起。
眼下的订单回流是选择,而非偶然,中国需要做的事很明白:维护好成熟产业链、持续投入高端工艺,不能自满也无需自傲。全球跑马圈地过,最终愿意买单的,还是看谁最扎实。
兜兜转转一大圈,风暴后的赢家不用猜还是中国工厂。从台前到幕后,真正支撑订单流向的,从来不是“政策红利”,而是干出来的本事和不动如山的产业底蕴。全球制造谁能称王,市场已给了最直接的答案。
信源:海评面:“中国仍是众多跨国企业的核心生产中心”2026-09-16 16:30:04海外网
上观时评|跑去越南印度的制造业,为什么又回中国了?2026年09月17日20:58 来源:上观新闻
中国西部被重新估值,印度越南还会是工厂吗2026-08-05 11:41烟台在线新媒体