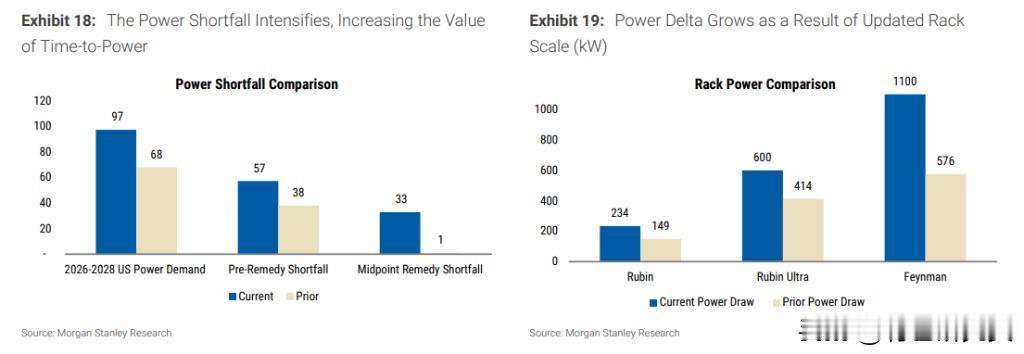
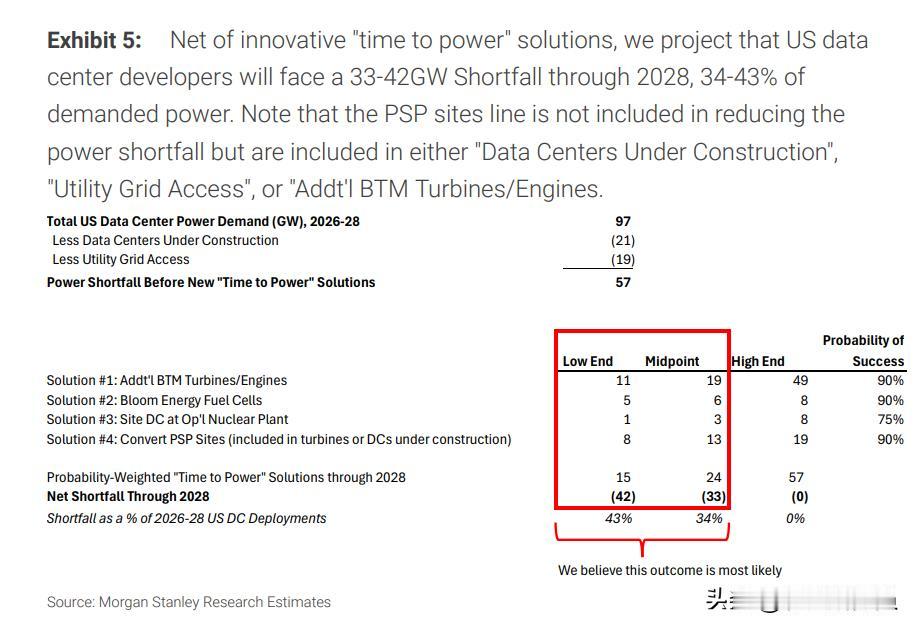
摩根士丹利最新研报显示,随着机架式AI架构加速普及,美国数据中心面临的电力缺口远比市场预期严峻。该行预计2026至2028年,美国数据中心累计电力需求达97吉瓦(GW)。扣除在建数据中心贡献的21吉瓦及可用电网容量19吉瓦后,电力缺口在引入任何解决方案之前已高达57吉瓦——较此前估算的38吉瓦扩大约50%。
即便将天然气涡轮机、Bloom Energy燃料电池、核电站配套项目等“快速通电”方案纳入计算,净缺口中值仍达33吉瓦,占同期美国数据中心电力需求的34%。该行将其形象地描述为:“我们短缺的电力,相当于六个纽约市的基础用电量(约5至6GW)。”
机架架构升级,是缺口扩大的直接推手
此次电力缺口大幅上修,核心原因在于AI芯片部署方式的根本性转变。
行业正从以8块GPU为单位的服务器架构,迁移至以72块GPU为单位的机架式架构(NVL72)。这一转变不仅是芯片数量的变化,更是整个系统功耗逻辑的重构——每个机架还需集成高速互联、内存、液冷、电源管理等组件,功耗远超单纯的芯片叠加。
摩根士丹利分析师据此大幅上调功耗假设:
Vera Rubin:单机架IT功耗从149千瓦上调至234千瓦
Rubin Ultra:从415千瓦上调至600千瓦
Feynman:上调至1100千瓦
这一变化使2027年和2028年的美国电力需求预测分别较旧模型上调38%和69%。摩根士丹利将2027年定义为机架架构的“拐点”——届时行业将从优化单颗芯片,全面转向优化整套计算系统。
“快速通电”能填多少缺口
为缩小缺口,摩根士丹利分析师纳入了多项“快速通电”方案,包括表后发电设备、Bloom Energy燃料电池、在运行中核电站附近建设数据中心等。
在基准情景中,分析师对这些方案的概率加权供电贡献估计为24GW,由此将2026—2028年的缺口从57GW降至33GW。
具体看:
新增表后燃气轮机及往复式发动机,可贡献19GW;
Bloom Energy燃料电池,可贡献6GW;
在运营核电站附近部署数据中心,可贡献3GW;
部分加密货币矿场改造项目被计入在建数据中心或新增表后发电方案,未作为额外减项重复计算。
报告给出的低、中、高情景显示,2026—2028年的净缺口分别为42GW、33GW和0GW;其中,33GW被列为分析师认为“最可能出现”的结果,对应同期美国数据中心部署电力需求的34%。