中国显示产业的“玻璃心”被击碎了
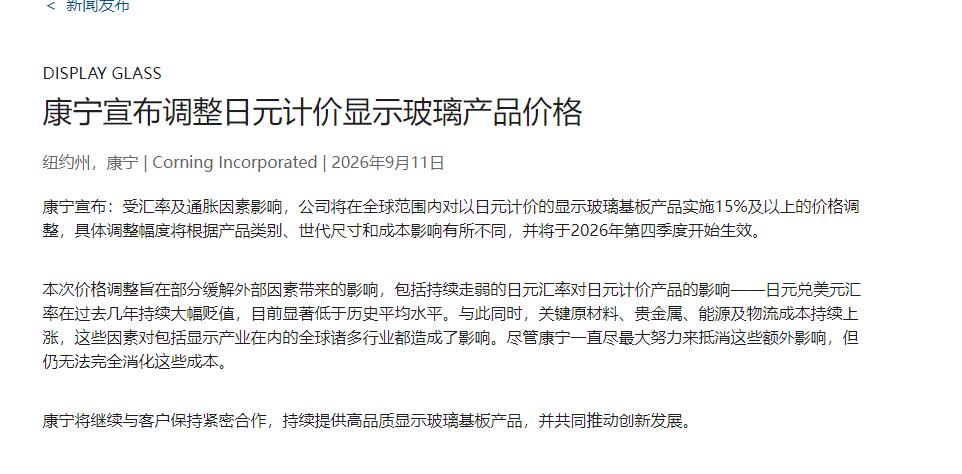
9月11日,全球玻璃基板龙头康宁宣布,自2026年第四季度起,全球范围内日元计价的显示玻璃基板提价15%及以上。受上游成本上涨传导,TCL华星、京东方、惠科三家头部国产面板厂发出涨价函。
公告发出没几天,TCL华星先动了。电视面板的涨价函直接发到客户手里,理由就一条:上游原材料成本压过来了。京东方紧随其后,发的是“产品价格调整通知函”,措辞正式,意思一样,第4季度开始调价。惠科也跟上了。三星、LG、索尼这些全球头部的电视品牌,函件都收到了。
这件事有意思的地方在于,中国面板厂在全球液晶电视这个领域的份额,已经做到七成以上了。三星早就退出液晶面板生产,LG把广州的产线卖给了TCL华星,夏普、JDI也在陆续收缩。
按常理说,卖方集中到这个程度,定价权应该捏在自己手里才对。可康宁一纸通知,整条链条就得跟着晃。问题不在面板这一层,在最底下那一层。
玻璃基板是显示面板的“地基”,屏幕底下垫着的那层玻璃,决定了上面能盖多高的楼。这块“地基”的供应,长期被3家公司攥着:美国的康宁、日本的旭硝子、日本的电气硝子。
康宁一家,全球市占率就超过一半。这意味着康宁说涨,下游基本没有还价的余地。日元贬值是事实,原材料涨价也是事实,但康宁能把“事实”变成涨价函,靠的不光是汇率和通胀,靠的是你绕不开它。
更让人心里发紧的是,这种依赖不只是商业层面的。康宁不光用技术和产能锁住客户,还用专利把追赶者的路堵得很死。
2025年初,康宁依据美国关税法第337条,把彩虹股份、华星光电、惠科等将近10家企业告到了美国国际贸易委员会,说他们的玻璃料方侵犯了康宁的专利,想用专利围堵的方式,把中国产的玻璃基板挡在美国市场外面。
“料方”是玻璃基板行业里最核心的机密,相当于玻璃熔化时的“配方”。它决定了玻璃的平整度、热膨胀系数这些关键指标。康宁在这个领域经营了几十年,专利密密麻麻像一张网。
但彩虹股份没退。他们拿出了一个叫“616”的新料方,从2025年1月开始全面用在LCD产线上。面对指控,彩虹一边主张康宁的专利本身站不住脚,一边拿数据证明自己的料方跟康宁有本质区别。
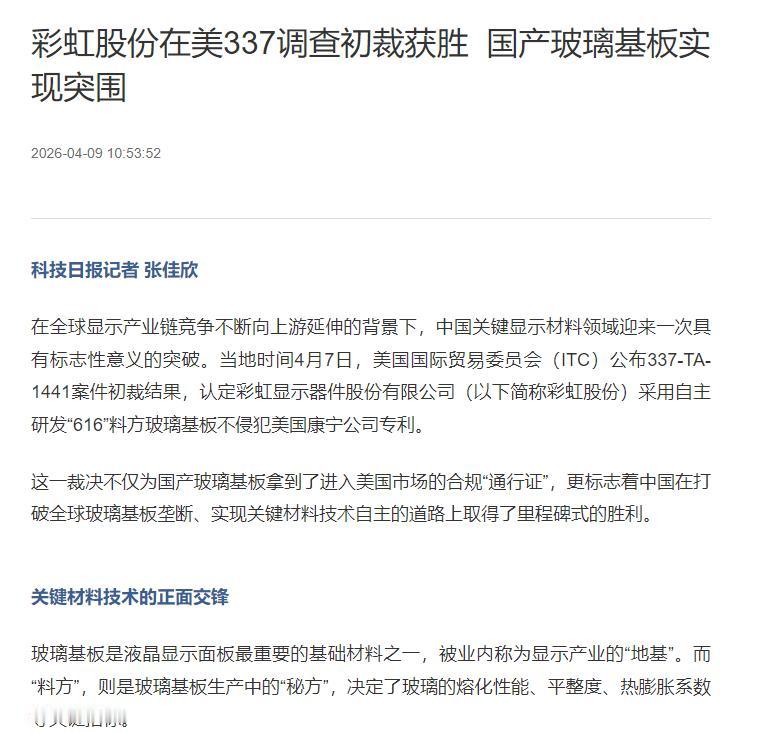
2026年4月7日,美国国际贸易委员会的初裁结果出来了:彩虹股份用“616”料方生产的玻璃基板,不侵犯康宁的专利。
这个裁决的分量,不比康宁涨价轻。它说明垄断者的技术壁垒不是铁板一块,肯在配方上死磕,墙是有可能被凿开的。但凿开一个口子,和把门推开,是两码事。彩虹的初裁赢了,可康宁的涉案专利到2026年10月和11月就陆续到期了。
时间点卡得很微妙。彩虹的胜利有相当一部分原因来自专利本身走到了生命周期的尽头,不完全是技术上的全面超越。真要论产能规模、良率稳定性、高端世代尺寸的覆盖,国产基板跟康宁之间还有不短的距离。康宁涨15%,三家面板厂每年多掏出去的成本不是小数目。
这轮涨价还有个背景:2026年上半年面板的物料成本一直在往上走,PCB、化学品、靶材、驱动IC,样样都在涨,BOM成本累计上浮了6%左右。面板厂本来靠效率优化还能消化一部分,康宁这一刀下来,最后一层缓冲垫也被抽走了。
可下游品牌商的日子也不好过。电视整机的需求并没有爆发。奥维睿沃预测第3季度全球电视出货量同比下降约3%。
面板涨价的成本,整机厂要么自己咽,要么转嫁给渠道和消费者。渠道接不接受,消费者买不买账,都是未知数。这轮涨价最终能落地多少,还得看第4季度的实际成交。
说到底,康宁的涨价函照出来的不是某一笔生意的盈亏,是一个产业结构的真实成色。中国显示产业从无到有、从小到大,靠的是规模效应和成本优势。
但规模效应在材料环节失效了。你买得再多,全球就那几家供应商,人家不愁卖。成本优势在技术壁垒面前也打了折扣。你的人力再便宜、产线再高效,一块基板做不出来,整条线就得等着。
彩虹的“616”料方和那场337调查的初裁,给行业提供了一个参照。它证明国产替代不是一句空话,只要在配方研发、专利合规、产能爬坡这些硬功夫上持续投入,垄断者的城墙是可以撬动的。
但一个彩虹远远不够。玻璃基板这个领域,需要更多企业进来,把不同世代、不同尺寸的产能都填上,让下游有得选、有得比、有得谈。
康宁涨价这件事本身,过几个月可能就没人提了。面板厂会跟客户谈妥新价格,整机厂会调整终端定价,消费者该买电视还是买电视。
但玻璃基板这个“地基”的问题不会因为一次涨价事件的平息而消失。它埋在那里,决定着上面那座楼能盖多高、能扛多久。
信源:
康宁官方公告
中国科技网:彩虹股份在美337调查初裁获胜 国产玻璃基板实现突围