合肥长鑫,又迎重大技术突破,指标逼近三星,但长鑫真追上 DRAM 三巨头了吗?
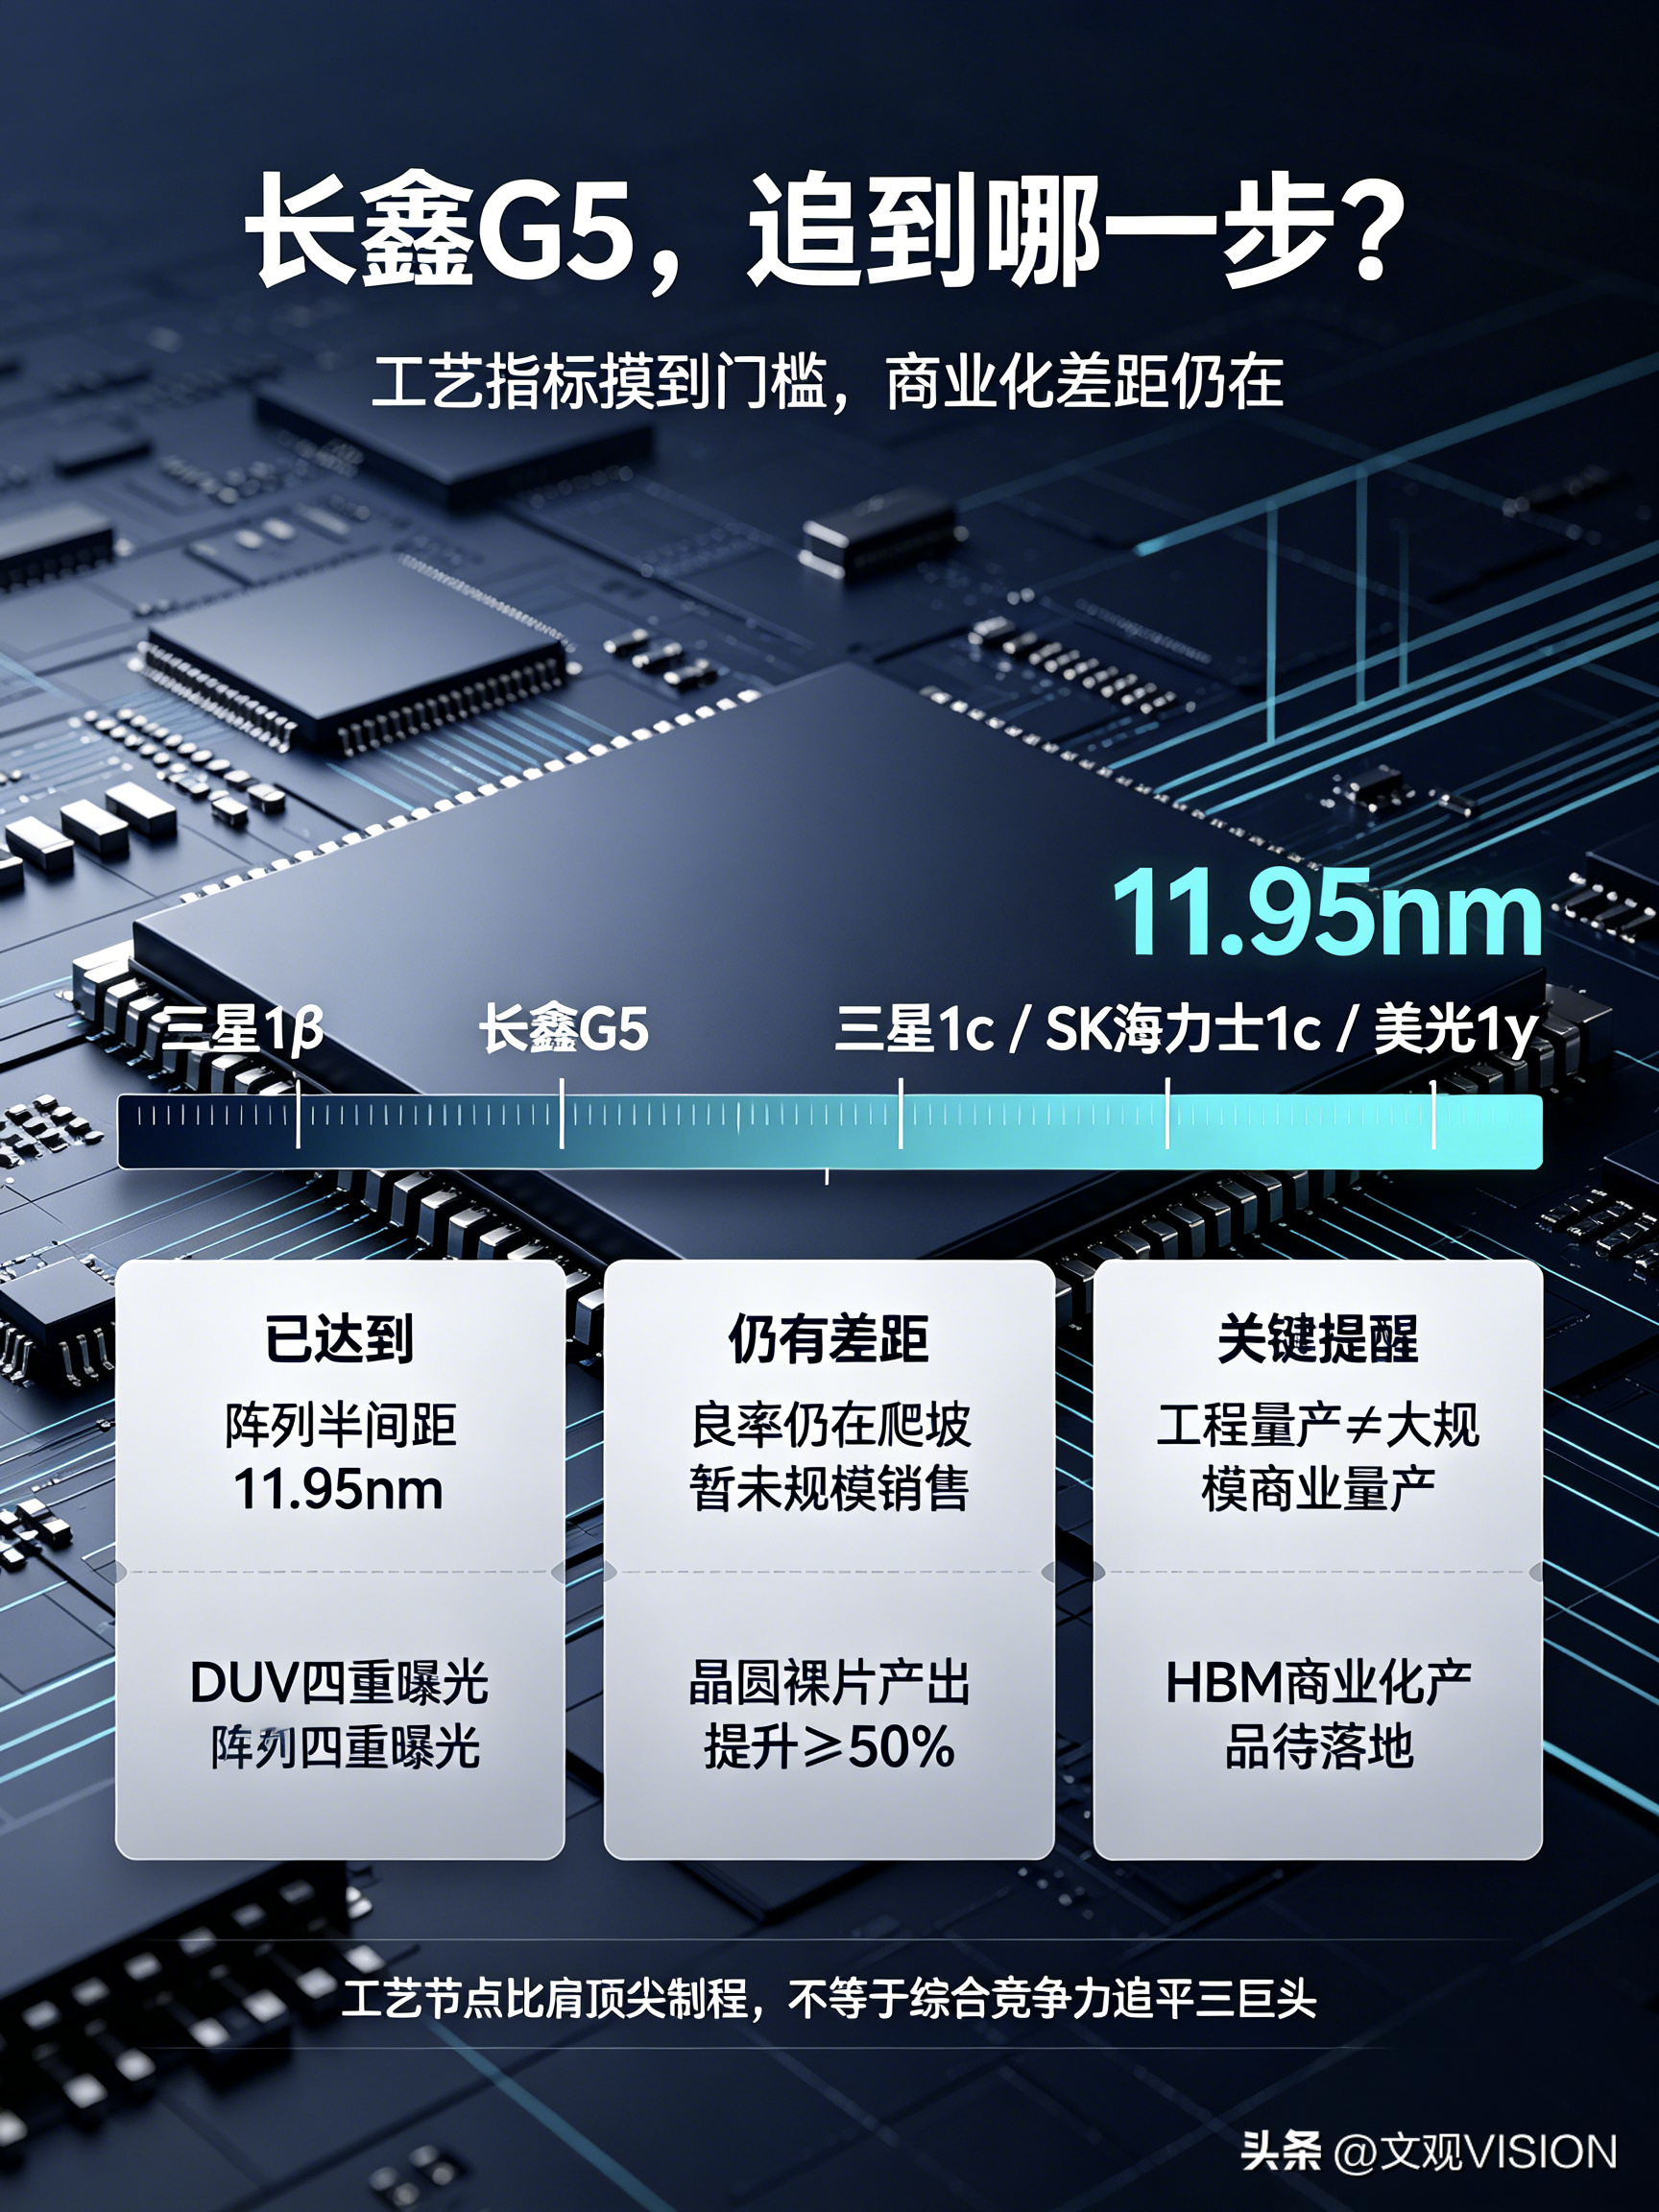
9 月 20 日, 在合肥世界制造业大会,长鑫科技官宣,第五代G5 DRAM工艺平台实现工程量产。全网刷屏“比肩国际顶尖水平、国产存储崛起”。但“制程指标够到门槛”,和“综合竞争力追平三星、SK海力士、美光”,是两回事。
本次曝光的 G5 平台,采用DUV四重曝光技术,不使用EUV光刻机,DRAM阵列有源区半间距达到11.95nm;对比上一代G4工艺,单片12英寸晶圆裸片产出提升≥50%,理论上具备显著摊薄单位芯片制造成本的潜力。配套方面,基于G5的24Gb LPDDR5X产品已完成开发;LPDDR6产品已经实现终端商用落地。
大量报道会直接由工艺硬件指标得出“已经追上国际第一梯队”的结论。但光刻微缩物理指标落在先进代际区间,不等于综合商业化竞争力追平三星、SK海力士、美光三家全球DRAM巨头。
放到全球DRAM三巨头(三星、SK海力士、美光)坐标系:
需要特别说明:各家DRAM工艺没有统一纳米标尺。长鑫G5公布的是存储阵列有源区半间距11.95nm;海外厂商使用1β、1c这类内部代际代号,两套测量口径不完全等同,只能做代际区间对照,不能直接等价。
G5的阵列物理指标大致落在三巨头1β‑1c的先进量产工艺区间;但实现路线完全不同:三星、SK海力士、美光该代工艺大量使用EUV光刻机;长鑫G5采用DUV四重曝光,依靠多重曝光换取图形分辨率,工艺复杂度更高。
客观存在的硬差距:
1. 工艺良率与量产稳定性
G5为全新打通的工艺平台,处于良率爬坡阶段。三星、SK海力士、美光同代工艺经过多轮迭代打磨,拥有高且波动小的大规模量产良率;良率直接决定晶圆制造的成本与盈利能力,纸面工艺参数不能等价于产线的盈利制造能力。
2. 高端产品矩阵缺口
AI算力核心的HBM高带宽内存:三星、SK海力士、美光已实现大规模商业供货;长鑫暂未推出商业化HBM产品。
服务器场景高阶内存产品,如MRDIMM、RDIMM完整产品谱系仍在补齐过程。
3. 尚未形成规模商业销售
来自长鑫上交所自愿披露风险原文:G5平台尚处于良率爬坡阶段,对应产品暂未形成规模销售,短期内不会对公司经营业绩带来重大影响。
芯片从工艺打通,还要经过下游手机、服务器厂商严苛的可靠性、兼容性认证,才能够大批量导入供应链,认证周期往往长达1‑2年甚至更久。
4. 海外巨头仍在向前迭代
三星、SK海力士、美光并没有停滞,1c/1γ新一代工艺已经送样导入,同时推进下一代DRAM工艺研发迭代,竞争是动态过程,不是静态对标。
重要概念区分
🔹工程量产:整套制造工艺在工厂跑通,可以产出合格样品/小批量芯片;
🔹商业化大规模量产:良率稳定、成本可控,大批量供货下游客户,产生实质营业收入与利润。
G5完成的是工程量产,它搭建起追赶的工艺底座,但底座建成,不等于商业化竞争已经完成。
你认为未来2‑3年,长鑫是先搞定HBM,还是先把G5跑成大规模盈利产线?评论区聊聊。长鑫科技集团 长鑫存储产业链
作者加速成长计划