降息喊了好几年,民营银行悄悄涨价了。
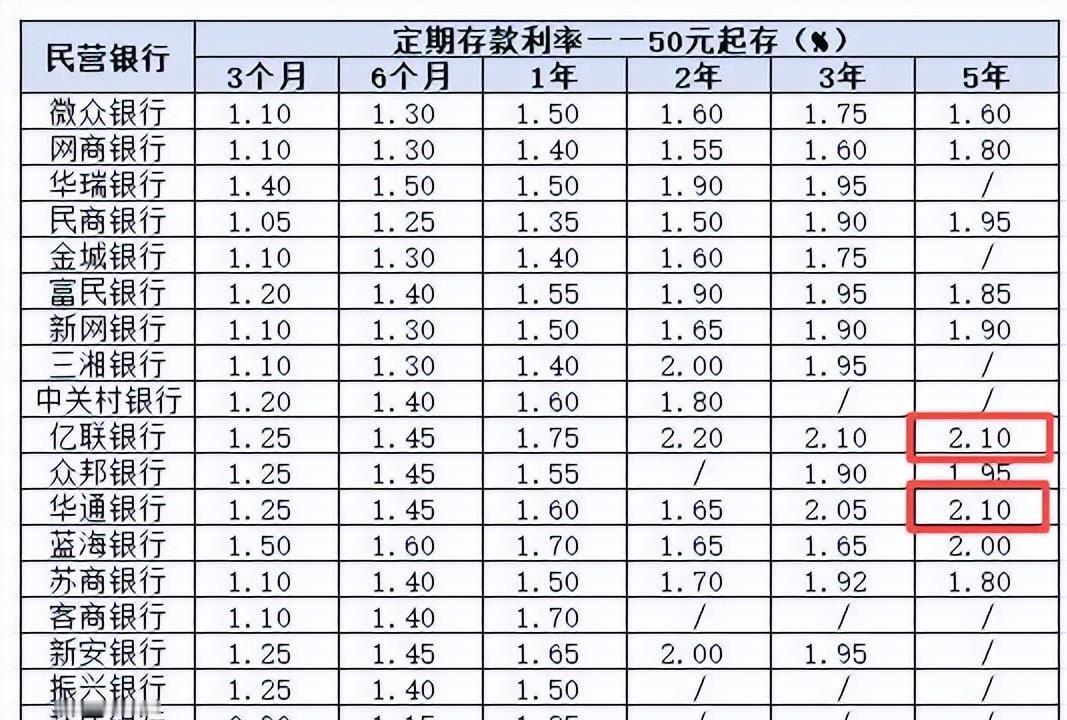
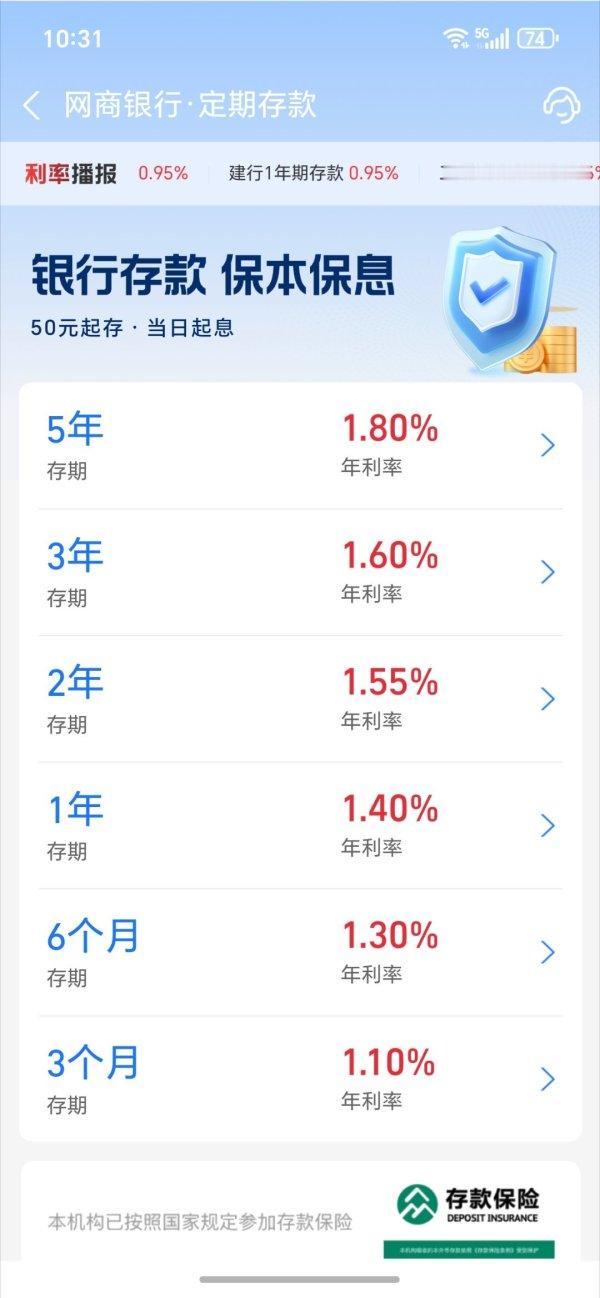
打开手机银行你会发现,消失一阵的5年期定存又回来了,利率还站上了2字头。公开信息显示:华通银行5年期利率2.1%,华瑞银行2.0%,新网1.9%,网商、苏商1.8%。
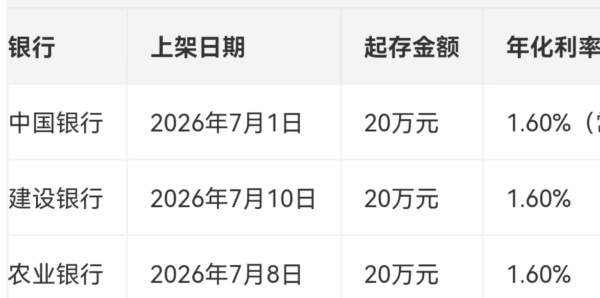
隔壁国有大行5年期大额存单才1.6%左右。按官方挂牌利率粗算:10万存5年,2.1%到期拿10500元利息,大行约8000元,差出2500元,够一个月伙食费。
但别急着冲。微众银行这次只调了3年期到1.75%,5年期反而停在1.6%——存得越久利息越低,这叫利率倒挂,是银行明摆着的态度:长钱不敢要。
专家口径也一致:这不是利率反转。邮储研究员娄飞鹏说,是利率下行大趋势里的阶段性分化;南开教授田利辉说,属于结构性操作,压降高成本负债仍是主流。
民营银行为什么敢给高息?银行缺存款、更缺长钱:存款集中到期、大行重启大额存单抢客,中小银行只能逆势提价留人——你图它的利息,它图你的闲钱。
真存之前还有三件事:高息档位很多限量限时抢购;急用钱提前支取只能按0.05%活期算,利息从几千掉到几十;按官方存款保险规则,同一家银行50万以内才有兜底,超出部分自己掂量。
你的闲钱,打算锁几年?为多那几百块利息,你愿意吗?民营银行中长期存款利率升至2字头