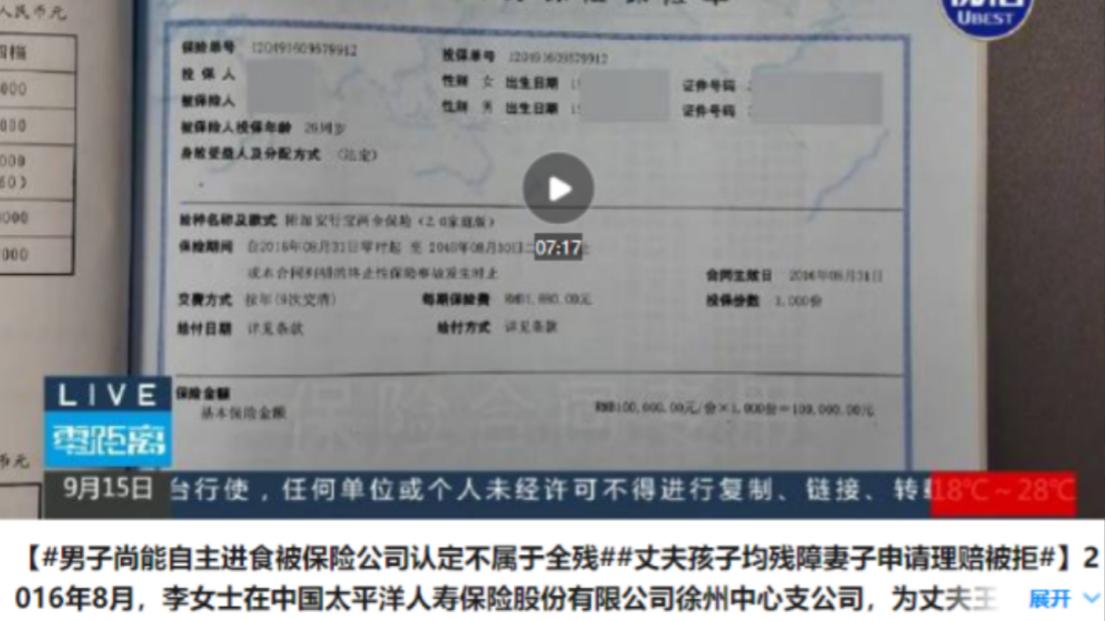
太扎心了!徐州李女士从2016年开始给丈夫投保,保额10万元,丈夫后来在内蒙古旅游时从船上坠落,造成胸12至腰1骨折脱位伴脊髓损伤,经过手术和长期康复,最终留下双下肢偏瘫,被评定为肢体一级残疾,可当李女士申请全残理赔时,却因为“能自主进食”陷入争议。
(信源:2026年9月16日南京零距离)
说实话,看到这里很多人的第一反应都会和李女士一样,一个人已经不能正常走路,双腿失去功能,生活需要长期照护,怎么到了保险理赔这里,反而因为还能吃饭,就可能被挡在“全残”门外,这种落差确实很让人难受。
但我认为,这件事最值得大家搞明白的地方,恰恰不是简单判断保险公司到底该不该赔,而是弄清楚一个很多人从来没有认真研究过的问题,医院说的一级残疾,和保险合同说的全残,并不是同一个概念。
医学鉴定关注的是身体功能到底损伤到了什么程度,而保险合同关注的是投保时双方约定的风险到底有没有达到赔付条件,这两个体系的评价目的不同,所以出现结果不完全一致,并不奇怪,真正容易让普通消费者吃亏的,是买保险的时候往往只记住了“10万元全残保障”,却没有认真看后面到底什么叫全残。
这起事件里最关键的一句话,就是合同对于全残的具体描述,其中涉及中枢神经系统机能或者胸腹部脏器严重障碍,同时要求终身不能从事任何工作,并且维持生命所需要的日常生活活动需要全部由别人帮助,这里面的“全部”两个字,就是争议产生的核心。
保险公司目前提出的理由,是王先生能够自主进食,因此认为没有达到合同约定的全残条件,而李女士则认为丈夫虽然可以在一定情况下进食,但需要别人端碗、拿勺、协助完成,根本不能像正常人一样独立完成吃饭这个动作,所以双方对于“自主进食”的理解出现了明显分歧。
我觉得这里千万不能只看一个“能不能吃饭”,因为现实生活远比这几个字复杂,一个人能够把饭送进嘴里,并不代表他能够独立生活,也不代表他能够自己起床、洗澡、如厕、穿衣、移动,更不代表他还有正常劳动能力。
但反过来,保险理赔也不能只看家属感受到的困难程度,而是必须回到合同本身,看看当年买的到底是哪一款保险,合同写了什么,条款有没有明确说明,相关鉴定应该采用什么标准,这些才是最终判断理赔责任的重要依据。
这也是保险最容易让普通人产生误解的地方,大家平时说的“一级残疾”“瘫痪”“全残”,听起来都是非常严重的情况,可到了不同制度里,可能对应完全不同的标准,中国保险行业协会过去公布的相关保险伤残标准中,对全残的描述本身就有非常具体的功能要求,并不是只要出现瘫痪两个字,就自动等于保险合同中的全残。
更值得注意的是,2024年发布、2025年2月1日起施行的《人身保险伤残评定及代码》国家标准,已经成为我国人身保险伤残评定领域的重要新标准,但这并不意味着所有过去签订的保险合同都可以简单套用今天的新标准,具体案件仍然要结合保单、合同约定和适用规则来判断。
这就解释了为什么买保险不能只问业务员一句“这个如果瘫痪赔不赔”,因为真正重要的东西往往藏在后面的几十页甚至上百页条款里面,你必须继续追问,到底什么叫瘫痪,什么叫全残,什么叫伤残,哪些情况赔100%,哪些情况只赔一定比例。
尤其是“全残”和“伤残”这两个词,很多人平时根本分不清,有些产品按照伤残等级分级赔付,身体受到不同程度损伤,就按照对应比例支付保险金,而有些产品则把“全残”单独作为一项保险责任,只有达到合同定义的严重程度才赔,这两种产品看起来都在保障意外,实际赔付逻辑却完全不同。
我认为,保险真正应该发挥作用的时候,就是一个家庭遭遇这种巨大变故的时候,所以合同可以有标准,但标准一定要让普通人能够看懂,尤其涉及全残、失能、日常生活能力这些高频争议词汇,更应该在销售和签约阶段讲清楚,而不是等到事故发生以后,双方才开始逐字逐句研究合同。
从法律层面看,《保险法》明确,保险人承担的是合同约定的保险责任,同时保险合同属于双方约定权利义务的重要依据,对于格式条款的理解和说明也有相应规则,因此发生争议后,真正应该解决的是合同条款到底怎么解释、当时有没有履行提示说明义务,以及被保险人的实际情况是否符合约定,而不是简单用一句“保险公司都不想赔”来概括。
这起事件还有一个特别值得关注的地方,就是它目前并没有停留在最初的拒赔状态,相关报道显示,太平洋人寿徐州中心支公司已经表示愿意协助客户按照合同约定的标准进行伤残鉴定,并进一步核实保险责任,最终结论还要等后续鉴定和审核。
但这件事给普通家庭的提醒已经足够明显了,买保险的时候,千万不要只盯着保额,真正决定你未来能不能拿到钱的,往往是保额后面那几行小字,尤其是全残定义、伤残等级、赔付比例、免责条款、等待期和理赔所需材料。