负债失信不是犯罪,必须将“债务失信惩戒”从轻罪中消灭
开门见山的三个问题:1. 负债人群体,属不属于弱势群体?
2.负债失信,是经济问题还是道德问题?
如果是道德问题,他们何以能负债?如果是经济问题,又何以搞道德绑架?
3.失信惩戒,利不利于债务纠纷化解,利不利于和谐社会构建,利不利于诚信系统的恢复?
基于以上三个问题,笔者觉得,要消灭轻罪前科,首先就必须将债务失信从轻罪中删除!
债务人到底是不是弱势群体?
债务人到底是不是弱势群体?
只有理清个问题,才能更好地讨论,债务失信到底应不应该从轻罪前科中剔除掉。
1、什么情况下会负债?
必然是遇到经济问题,通俗的说就是缺钱的时候,才会借贷的方式解决生活中遇到的问题。
钱,一定意义上来说,就是个人的能力、实力的体现;没有这个能力和实力,那在财富方面自然就是弱势群体。
如果有钱,谁会低三下四,舍下面子,欠下人情去借贷呢?
有人因为没钱治病去借贷,有人因为子女上学去借贷,有人因为提前消费去借贷,还有人因为创业资金不足去借贷。
2、什么情况下会产生债务纠纷?
一遇到债务纠纷,不管是债权人,还是法院,亦或者社会方面,总认为是债务人单方面不讲信用,所以才不还钱。
也因为债权人采取了极端的催收,双方对簿公堂,甚至法院都已经强制执行了,债务人还不还债,所以这更加加剧了各方面对债务人的猜疑,抵触,偏见。
债务纠纷中,不得不面临的一个普遍现象,那就是债务人失去了偿还能力,失去了创造能力,甚至还有人失去了生存能力。因而产生的债务纠纷。
前面说过,债务人正是因为自身的经济状况出现了问题,所以产生借贷;那么一些人通过借贷并未解决生活中遇到的问题,比如因病负债的病人病情加重,比如突然失去工作收入,比如经营终于到不可抗拒因素,非但没能解决问题,反而问题越来越严重。
所以,就导致了债务无法偿还,甚至债务窟窿越来越大的现象。尤其是民间高利借贷,很多债务人的问题不但没解决,债务利息像雪球般越滚越大!不但偿还不了债务,甚至还威胁到他们的生存问题。
那么他们,就是比弱势群体还弱势的群体!
3、债务人是不是“人品”弱势?
什么叫人品弱势?简而言之就是素质不高,品行不端,信用缺失的人。
社会上总有一种声音,认为债务人借钱是个幌子,就是为了占有,我不同意这个观点。
从我个人的经验来看,如果债务人本身的个人信用不好,品行不端,那么他们是很难借到钱的;反过来说,一个不熟悉的人,人品卑劣,信用崩塌的人,谁又愿意将钱借给他们呢?
不管是个人债务,还是银行债务,债权人势必都会对债务人做出判断甄别,做出风险评估和防范。
而债务关系的建立,也就意味着债权人认可了债务人的信用,能力等,所以一出现债务纠纷,就上升到道德层面,甚至法院也作出债务人“不诚信”的裁决,是武断的,也是不合适的。
也因为对债务人的偏见,所以对债务人做出了极端暴力催收,让法院将其纳入失信人名单,这是对弱势的债务人群体权益的侵犯,对债务人人格的侮辱。
债务失信到底是经济问题还是道德问题?
债务失信到底是经济问题还是道德问题?
还是回到之前的那个问题,债务人失信到底是经济问题,还是道德问题。
这是当前中国债务纠纷难以解决,甚至愈演愈烈的根本原因。
借钱收取利息是经济活动,而还债,怎么会变成道德问题了呢?
债务关系中,资金贯穿始终。债权人将真金白银交给债务人,而债务人也应该将真金白银按照约定如期还给债权人,有的还需要支付一定的利息。
那么,如前所述,债务人的问题非但没有解决,反而越来越严重,比如生产经营不但没有起死回生,反而失败破产,那么就会出现资不抵债,无法偿还的情况。
没有钱,那么偿还债务就成了一句空话;不是债务人不想偿还债务,谁也不想被逼的走投无路,也不想摊上官司,躺进黑名单,甚至因此连累自己的孩子。
债务人也试图跟债权人解释沟通,请求展期,甚至规划偿还计划,或者提出其他方案;
然而,当债权人得知债务人失败破产,债务无法偿还的情况后,立马想到的就是维护自己的利益不受损失,这是人之常情。
于是乎,很多债权人立马翻脸,用强硬的态度,粗暴的手段逼迫债务人还债。这都是可以理解的。
我们往往可以看到这些催收,为了给债务人制造压力,采取暴力手段,殴打,软禁,威胁,绑架等,甚至在公共场合渲染债务人“不还债”的信息,在网络散布债务人不诚信的信息,在朋友之间传播债务人不道德的信息。
总之,债务人还不上债,就是想恶意赖账,就是不诚信,就是不道德!从没有人关注过债务人到底是有钱不还,还是没钱可还!是经济上的问题,还是道德方面的问题。
更严重的是,连法院在处理债务纠纷的时候,也会只听取债权人的一面之词,以“不还债”为结果导向,给债务人扣上“老赖”的帽子。
而正是在法院的背书下,更加坐实了债务人“老赖”的身份。
至此,债务人的路全部被堵死!
债务人的工作被弄丢,熟悉的圈子无法生存,于是失联跑路便成了常态化现象。
银行卡被冻结,个人有了信用污点,即便是逃离了债权人的穷追猛打,法院的强制执行,可最后发现,债务人的生存空间仍然被压缩。
再加上目前的经济因素,大部分债务人的生存环境堪忧,维持生存尚且困难,更有一些人甚至连生存都难以为继。
因而,债务纠纷越来越难化解,而大众对债务人的偏见也就越来越深!
要债难,还债难,挣钱难,这就是现状!
债务失信有没有必要从轻罪中剔除出去?
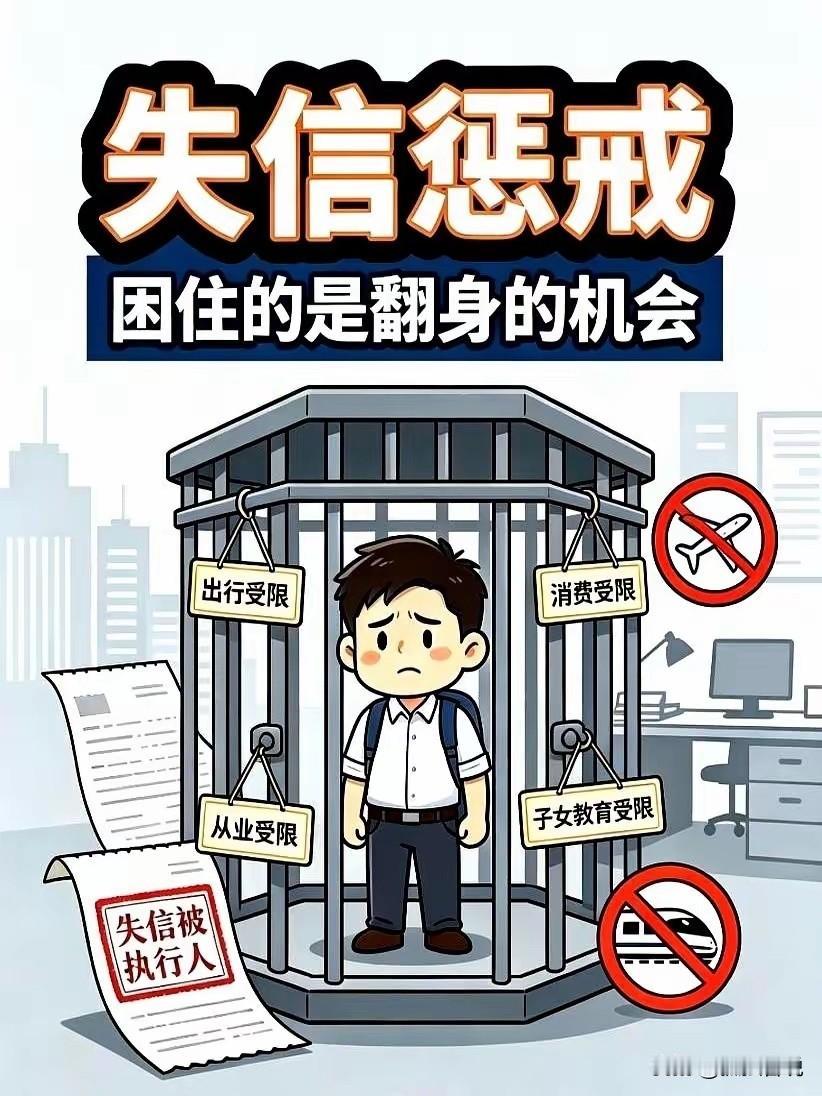
不管债权人的催收有多么猛烈,多么暴力,如果没有法院的背书,那么债务人就不是被官方认定的“老赖”,债务人尚且还有一席之地;可一旦将债务人纳入“老赖”的行列,那就等于向世界宣布:此人不诚信,不道德。
前面说过,债务纠纷,实际上就是经济纠纷,不管是失业,患病,还是经营破产,从主观上来说,并不是债务人心甘情愿的,有些是被迫的,有些是被引诱的,有些是身不由己的。
总之,债务人失去偿还能力,并不是犯罪,甚至连轻罪都谈不上。
而如今的失信惩戒,似乎是比杀人放火还重的罪名。
不但对债务人进行限制,惩罚,乃至“侮辱”,信用的连坐措施,已经影响到后代。
宪法赋予公民具有个人自由的合法权益。
父母患病,失业,失败破产,为何要上升到子女层面?
难道父母的负债行为,子女能左右得了吗?
成年的子女犯罪,父母尚且没有连带责任,可未成年的子女,为啥要替父母承担债务失信的罪过呢?
从一定意义上来说,征信惩戒,成了债务催收的杀手锏。
这在一定程度上激化了矛盾,埋下了隐患?
其次,因债务失信,不应该成为一种罪名。
一直以来,我的观点就是,债务分为正常债务和非正常债务。
因病,因学,因为创业,凡是经债务双方确认的合法合规合理的债务,我们称为正常债务。
不过,还有一些因为赌博,因为吸毒,甚至债务双方之间图谋不轨,比如高利贷,套路贷等,都应该归属为非正常债务。
而非正常债务,原则上来说,就是诈骗,这不是道不道德的问题,也不是诚不诚信的问题,而是犯罪的问题。
那么,正常债务的债务人,暂时失去偿还能力的,就不应该归属于犯罪,不能用道德去约束,更不能用刑事手段去制裁。
最后,正常债务纠纷的债务人,也会因为一道失信执行令,失去了生存空间,失去创造能力,等同于失去了偿还债务的能力。
综上所述,之所以成为债务人,本身就属于弱势群体;而债务无法偿还,更加说明了债务人的经济恶化。
对于这样的弱势群体,如果采取极端的手段,反而会适得其反。
而法院将这样的弱势群体,再给他们贴上“不诚信,不道德”的标签,不但大大降低了他们的创造能力,也会造成债务集中恶化。
尤其是将子女当成“威胁绑架施压”的对象,这不仅有违最高法善意文明执法的精神,同时也侵害了自然人的合法权益。
关键的问题是,将债务失信当成一种罪,难道就能保证债务人不失败不破产,就能阻止债务纠纷的发生吗?
其实,这制约的其实是经济的发展;
任何国家,任何历史时期,债务是经济的润滑剂,银行的存款余额一天比一天多,而破产倒闭,失业,消费低迷一天堪比一天,问题在哪?
所以,如果要消灭轻罪前科制度,当务之急就是将债务失信从犯罪中剔除!