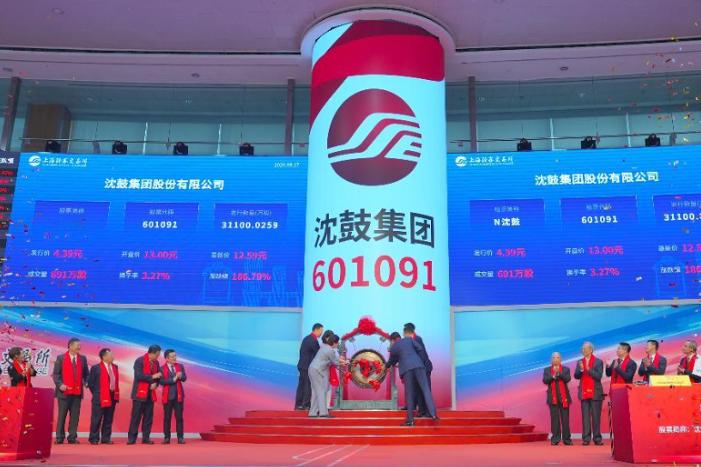
“利润7亿,市值2500亿,这不是投资,是击鼓传花。”
沈鼓集团发行价4.39元,上市两天最高冲到82.59元,市盈率超240倍。市场分析人士直言:本质是筹码博弈而非基本面突变,高位接盘风险极大。沪指3800点横盘,钱没处去,就往最危险的地方冲。
这家企业本身并不差。
2025年营收101.22亿元,归母净利润7.39亿元,是国内大型重载离心压缩机市场占有率超过51%的行业龙头。七十多年攻下近150项重大装备国产化任务,核主泵、乙烯压缩机都打破了国外垄断。
大国重器的底子,谁也否认不了。
但好东西卖出荒唐价,照样是灾难,2025年赚7.39亿,撑起1800亿市值,市盈率逼近245倍。通用设备制造业平均市盈率不过40倍出头,它一家把行业估值天花板顶穿了六倍。
这不是价值发现,这是对“大国重器”四个字的过度消费。
问题出在筹码结构上,发行价4.39元,流通盘只有总股本的6.8%左右,中签散户手里的筹码极少。首日换手率79.62%,次日飙到89.08%,两天时间筹码几乎全部倒手一轮。大量打新资金拿完就走,接力进场的是游资和杠杆盘。
持股成本从4块多一路推到50块以上,持有者的心态从投资变成了赌桌。
沪指在3800点附近横着不动,市场缺赚钱效应,资金找不到出口。次新股没有历史套牢盘、没有解禁压力,天然是短线资金最顺手的靶子。
沈鼓集团恰好同时具备“最低发行价”加“高端装备国产化”两个标签,简直是给投机资金量身定做的猎物。游资不傻,他们赌的是后面还有人接,自己不会是最后一棒。
上交所的反应来得很快。
9月18日通报部分投资者存在异常交易行为,依规采取了暂停账户交易的自律监管措施。沈鼓集团自己也发了风险提示公告,承认市盈率、市净率显著高于行业平均水平。
监管出手说明一个事实,盘中的拉升不是市场自发行为,是有人在故意制造价格信号引诱跟风盘。
我认为最值得警惕的一点是业绩走向。
2026年上半年归母净利润2.8亿元,同比下滑2.28%,公司预计全年归母净利润同比下降10.75%至15.34%。利润在缩水,市值在膨胀,两条曲线背道而驰。
任何脱离基本面的炒作都撑不过时间,最终接最后一棒的人,面对的不是回调,是漫长的价值回归。
沈鼓集团的技术实力值得尊敬,但二级市场的疯狂跟这家企业本身没关系。游资炒的是筹码稀缺性,炒的是散户的FOMO情绪。当一只票的换手率逼近90%,说明绝大多数持有者根本没打算长期持有,大家心知肚明这是一场谁跑得快的游戏。
利润7亿撑不起2500亿,击鼓传花的鼓声总会停,停下的那一刻,花在谁手里谁买单。