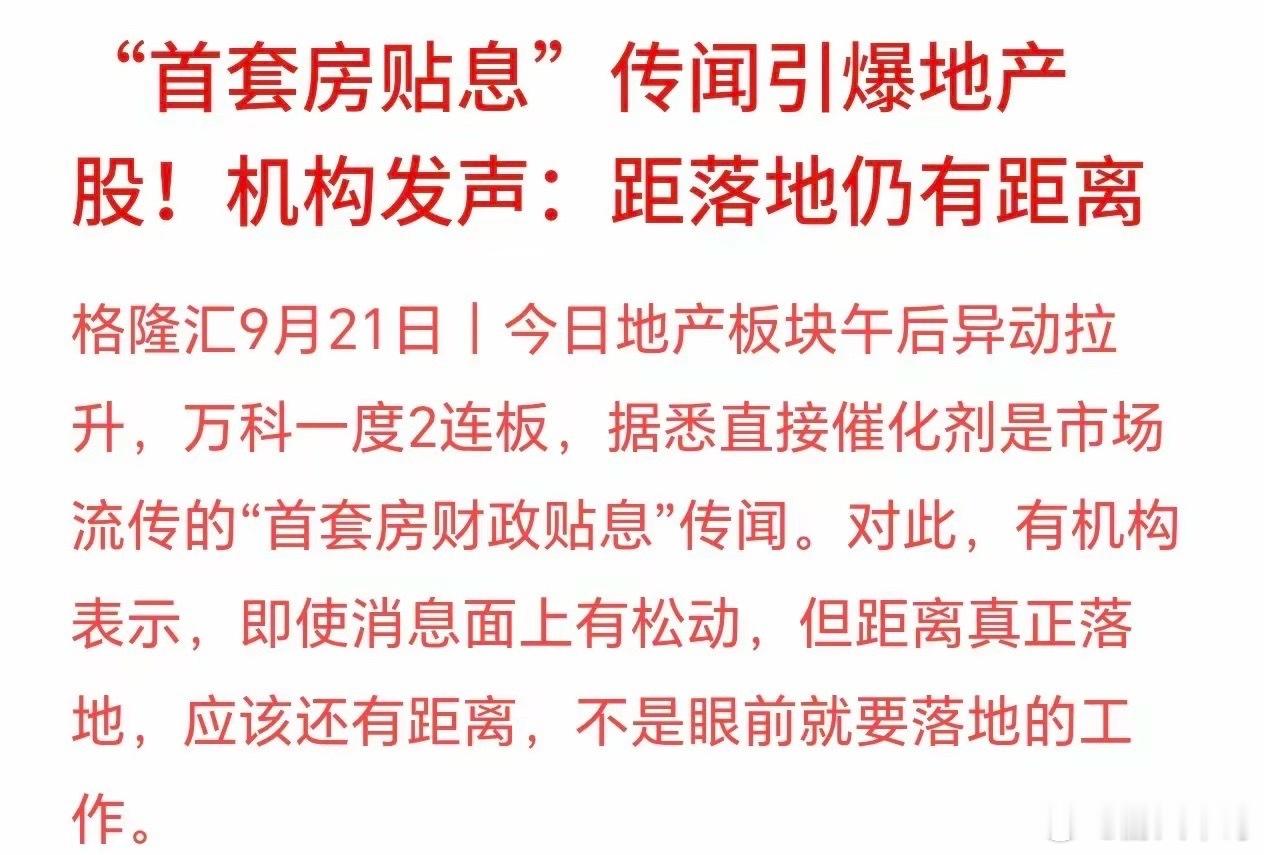
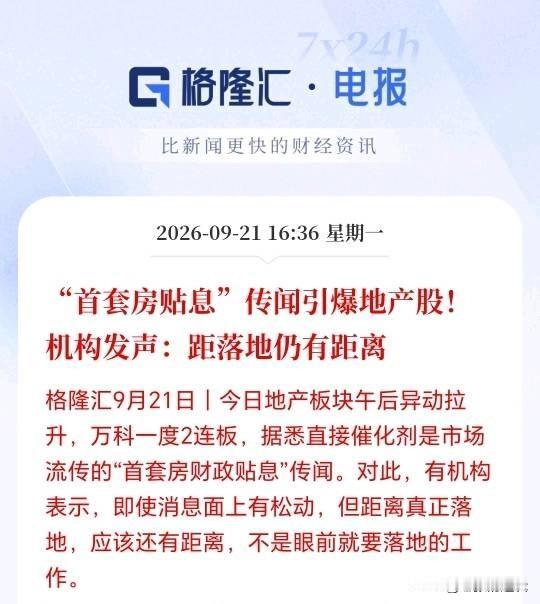
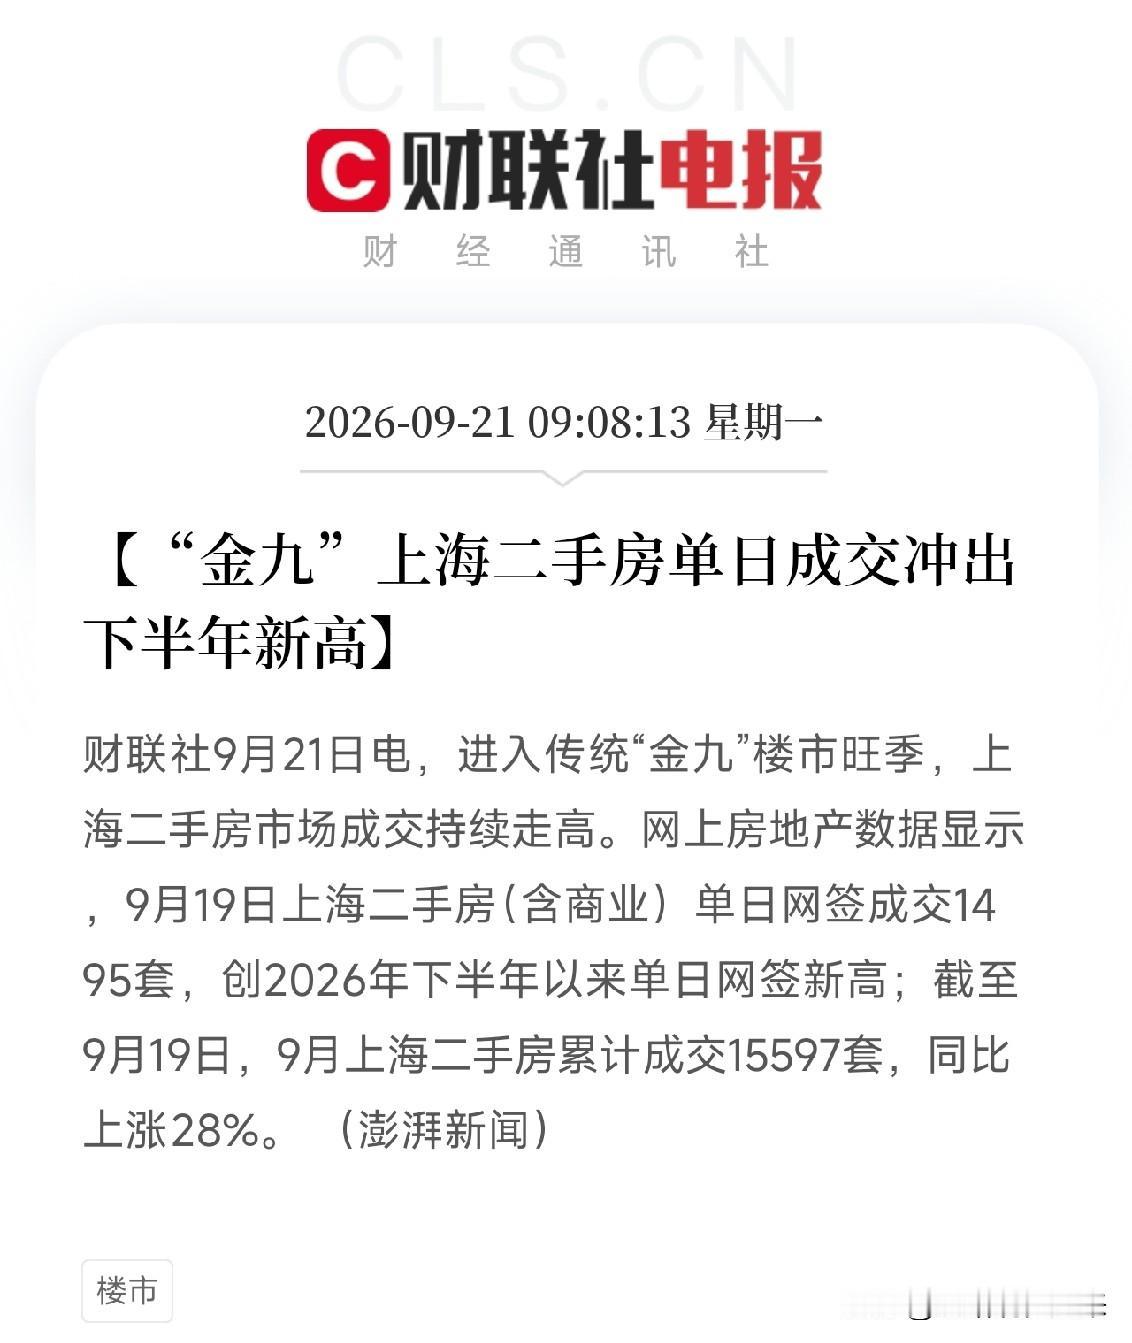
这久旱逢甘霖的架势,难道房地产的大反转真的来了?
今天盘面异动的真正导火索,根本不是什么放水刺激,而是三天前官方在国新办发布会上扔下的一记重磅定调——中国房地产,正式进入了存量时代。
9月18日,住建部房地产市场监管司司长张雪涛在发布会上给出了一个极其关键的数据:今年前8个月,根据国家统计局的数据,全国二手房交易占比已经达到了52%。
张雪涛司长明确指出,超过50%就标志着房地产进入了存量时代,这是我国房地产市场出现的两大根本性转变之一。
很多人对“52%”这个数字不以为意,以为这只是供需数据上的微小波动。在这必须提醒各位,这是一个具有划时代意义的分水岭。
它用不可逆转的事实宣告:过去三十年依靠地方卖地、房企高杠杆拿地、购房者疯狂抢期房的“大开发大增量”神话,在官方话语体系与客观市场规律面前,被彻底翻篇了。
当二手房交易规模全面反超新房,说明老百姓的置业逻辑已经发生了天翻地覆的裂变。
大家不再愿意为了开发商沙盘上的花哨规划和PPT买单,不再愿意拿全家几代人的钱包去承担项目停工、烂尾和降标的不可承受之重。
所见即所得、周边配套成熟、价格水分被挤干的存量房,成了普通人用脚投票的唯一避风港。
这意味着,住房正加速褪去“稳赚不赔”的金融衍生品外衣,彻彻底底回归到大宗生活消费品的物理属性。
既然是普通消费品,谁还会为一个没有看到现货、充满交付悬念的预售产品提前掏空钱包?
这种消费心理的断崖式转向,直接将过去那套靠期房预售空手套白狼的高周转机器,砸得稀巴烂。
伴随存量时代定调落地的,是住建部首次系统阐述的“1234”房地产发展新模式。
其中最让资本市场神经紧绷的,是直指行业病根的三项基础性制度重构:以项目为对象,做实项目公司制、推行主办银行制、全面推进现房销售制。
这三项制度组合在一起,堪称对旧模式釜底抽薪的一记重拳。
请大家仔细品味这套组合拳的杀伤力:
项目公司制要求一个项目对应一家独立法人,严禁集团总部违规抽挪资金;
主办银行制要求项目的开发建设资金全部存入闭环监管,利益共享、风险共担;
现房销售制则更干脆,直接把“一手交钱一手交房”推向大势所趋,新项目优先现房销售。
这哪是给房企松绑的利好?这分明是直接拔掉了房企身上插了二十年的“金融管子”!
过去房企是怎么疯狂扩规模的?拿地付个首付,靠图纸预售套取客户房款,再通过母公司资金池把预售款违规抽调去抢下一块地,十个茶壶两个盖,杠杆加到极致。
现在资金闭环管死、银行贴身盯防、房子盖好前休想拿走大头房款。旧玩法的生命线,被连根拔起了。
今天盘面大涨之后,市场立马涌现出一种极其危险的声音。有券商和大V开始鼓吹,说这是官方在通过现房制度“强制出清中小房企,让头部大型房企一统天下”。
这种“大鱼吃小鱼、国进民退”的说法,完全是对政策意图的拙劣曲解,充斥着散户式的意淫和盲目站队。
政策的核心逻辑白纸黑字写得清清楚楚:以“项目”为对象,做实项目公司独立法人。
这是典型的“对事不对人”,认项目资产、不认企业主体信用!
管理层要防范的是集团暴雷引发的系统性金融震荡,要保护的是交付底线和购房者合法权益。
如果一家头部巨头手里囤着一堆缺乏现金流的垃圾资产,背着沉重的高息债务,在项目公司制与现房销售的双重夹击下,它只会比别人失血更快、包袱更沉;
相反,某些没有历史坏账包袱、专注区域深耕、手艺扎实的中小型本地房企,在资金封闭运转的项目制下,反而能凭借产品力活得更有尊严。
拿规模去断定房企生死,依然停留在旧时代的粗放认知里。
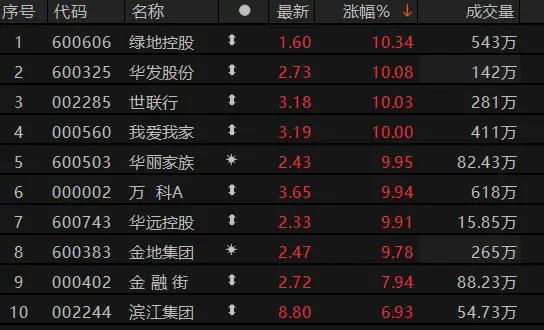
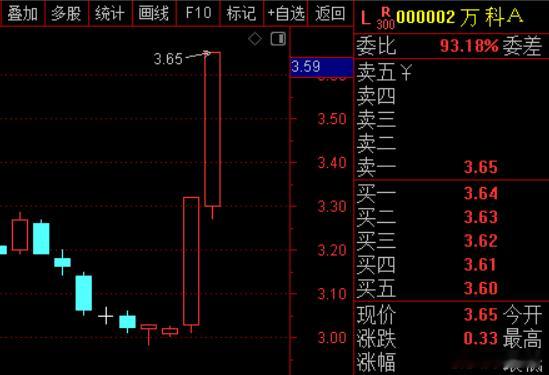
再看看今天冲在涨停板前列的万科A,其背后的现实更是充满了残酷的反讽意味。
这是一家在2025年巨亏超880亿、今年一季度仍在亏损、近期甚至频遭债务风波困扰的传统巨头。
如果没有大股东的真金白银持续注资,它的流动性压力依然如履薄冰。今天各路游资涌入拉涨停,并非万科的基本面在一夜之间实现了奇迹逆转。
资金真正在博弈的,是那些手握海量成熟运营资产、物业底盘庞大的头部企业,在这轮血腥的行业洗牌中能保住一条命,不至于瞬间归零。
这是一场基于“剩者为王”的估值报复性修复,是存量资产运营溢价的重估,绝不是对增量开发利润回归的奖赏。
那种靠拍地、盖楼、捂盘涨价就能躺赢的暴利黄金时代,已经被存量时代永久埋葬了。
既然二手房交易已经吃下了半壁江山,整个产业链的生存重心就必须被迫大迁移。
未来的主战场,属于城市更新中的危旧改造、属于长租公寓与适老化运维、属于全生命周期的物业精细化服务。