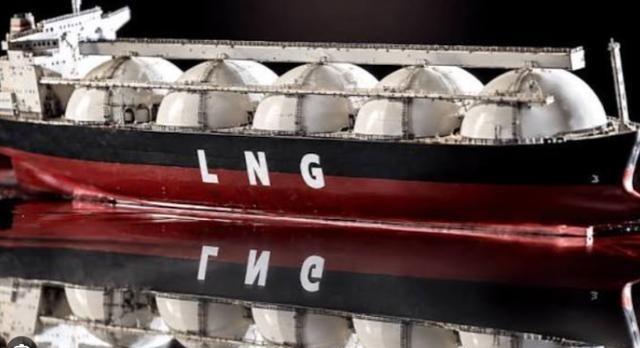
“俄罗斯坐地起价?中美转头签单!”俄罗斯的气还在谈价,中国转头跟美国签了20年?9月14日,中国燃气与美国Venture Global签下20年液化天然气长约,从2030年起每年买50万吨。
50万吨折成气态,不到7亿立方米,而“西伯利亚力量2号”设计年输气量是500亿立方米,足足差了70多倍。拿这点气去替代管道气,谈不上,中方也没这个打算。合同的分量,不在货量。
再说谈判。据媒体报道,俄方想参照“西伯利亚力量1号”,每千立方米要250到260美元;中方盼的是接近俄国内工业用气的120到130美元,甚至往50美元的居民补贴价上靠。价差差着一倍还多,管道一投就是几十年回报期,价格没谈拢,谁也不敢先动工。
再看双方处境。这条管道的气源在亚马尔,原本主要供欧洲,如今欧洲市场收窄,俄罗斯能大批量接下这批气的买家不多,中国是最大的一个。而中国手里的牌不少:中亚管道、澳大利亚和卡塔尔的液化气、国内自产的托底。一边急着找买家,一边有的是选择,这就是等得起和等不起的区别。
所以20年长约的味道就出来了。它2030年才开始供气,说明中方是在为多年后的格局提前布子,不急一时。对企业来说,长约能提前锁定供应,液化气从生产、液化到运输是一整套体系,供需双方都要稳定的伙伴。管道气路线固定、供应稳;液化气走海运,可以调方向、够灵活。两种搭配,调节空间自然更大。
但也别把话说过头。买美国气不等于放弃俄罗斯,俄方推进管道也不意味着一定能改写全球能源流向。美国要扩大出口市场,俄罗斯要稳住收入,中国要保留更多选择,三种需求碰在一起,本来就是正常的商业博弈。
何况新能源比例在往上走,天然气长约只是当前能源结构下的一份安排,不是对未来的永久定义。
我的看法是:能源安全不靠押宝某一个伙伴,靠的是手里始终有选择、有耐心。谁先着急,谁就得在价格上先松口。这份合同不大,可它让谈判桌上多了一句没说出口的话:我可以等。