有人曾建议:如果美国放弃支持台独,并促成两岸和平统一,中国可以承诺在统一后按约定购买一定数量美债,让美国走出债务危机,并力促美国规避金融风险。
把台湾问题和美国债务问题摆在同一张桌子上,乍一看像是两道完全不挨着的题。一个关系中国国家统一,一个关系美国财政信用。可如果设想美国减少对中国台湾省问题的介入,并推动两岸通过和平方式处理分歧,再由中国扩大美债投资,事情就会变得很有意思。看起来像一笔“大买卖”,实际上每一步都牵着政治、安全和金融三根线,谁也不能只按计算器办事。
美国债务压力确实越来越重。美国财政部公布的2025财年财务报告显示,公众持有的联邦债务已经相当于美国国内生产总值的99%,并明确指出现行长期财政路径不可持续。到了2026年9月,美债市场依旧是全球金融体系的重要组成部分,美国政府持续依靠发行国债弥补财政赤字,融资成本和投资者信心都关系其财政稳定。
中国仍是美国国债的重要海外持有者,但规模早已不是过去的高位。美国财政部最新国际资本统计显示,截至2026年7月底,中国大陆持有美国国债约6180亿美元,较一年前继续下降。这个数字说明,中国可以根据外汇储备安全、流动性和收益需要调整美债配置,但购买美债终究是资产投资,并不等于替美国财政“买单”。
这里最容易出现的误会,就是把增持美债理解成美国债务问题的万能药。实际上,美债需求增加有助于美国政府融资,也可能影响市场利率和融资成本,但美国财政赤字长期存在,根子仍在本国税收、支出和预算制度。中国即便扩大购买,也不可能靠一张支票把几十年的财政结构问题直接抹平。这个账,美国最终还是得自己算。
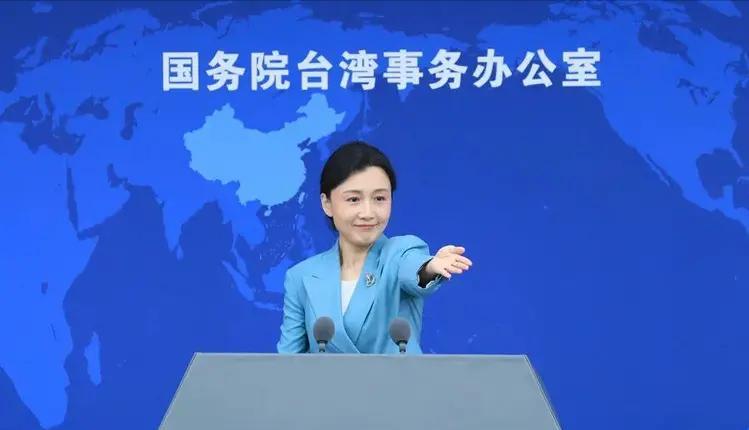
台湾问题的性质则完全不同。中国现行法律明确规定,世界上只有一个中国,大陆和台湾同属一个中国,解决台湾问题、实现祖国统一是中国内部事务。和平统一仍是中国解决台湾问题的基本方针。2026年9月,国台办最新公开表态继续强调坚持一个中国原则和“九二共识”,反对“台独”分裂和外部势力干涉,同时推动两岸交流合作与融合发展。
按照中国官方长期立场,台湾问题不是能够按债券规模标价的商业合同。即便把标题中的设想搬上谈判桌,讨论重点也不会只是“买多少美债”,而是美国对台政策是否发生实质变化,以及这种变化能否降低两岸和平统一进程中的外部干扰和安全风险。
美国方面同样存在复杂约束。
长期以来,美国一方面公开表示不支持“台湾独立”,另一方面依据其国内法维持同中国台湾省的非官方关系,并保留对台军售和安全支持机制。到2026年9月,美国国内围绕对华政策和对台军售的争论仍然存在,行政部门、国会和相关产业利益之间也并非完全一致。任何明显改变现有政策框架的决定,都不可能像买卖股票一样按一下确认键就完成。
这也说明,标题设想更适合作为一种战略推演来观察。中美之间真正可能相互影响的,是安全风险下降之后出现的合作空间。台海紧张程度降低,中美经贸和金融关系就更容易获得稳定预期;如果安全摩擦加剧,资本市场和产业链也会承担更高的不确定性。
从金融逻辑讲,中国是否增加美债配置,应当依据自身外汇储备安全、流动性和收益作出判断,而不是把它直接变成解决台湾问题的“价码”。
从政治逻辑讲,中国官方把国家统一界定为主权和领土完整问题,其性质也决定了这一议题不能简单折算成债券金额。
美国财政风险最终仍需要美国自己通过财政政策处理。中国增持美债最多能够改善一部分市场需求,却无法代替美国削减赤字、调整支出或者增加财政收入。
反过来,如果台海局势趋于稳定,中美金融合作空间扩大,那么美债、贸易、投资等议题完全可能出现新的合作条件,但那更像政治关系改善后的经济结果。
这个设想真正值得讨论的地方,不是设计一张“台湾问题换美债”的交易清单,而是提醒外界,中美安全关系与金融关系彼此牵动。
中国在台湾问题上的原则具有连续性,美债则属于金融资产,两者性质不同,不能简单做等价交换。
未来若外部干扰减少、两岸关系和平发展空间扩大,中美经贸金融关系也可能获得更稳定的环境。政治问题通过政治渠道处理,金融问题按照市场规律运行,才更符合两类问题各自的逻辑。