短短一周,三大央行集体加息,360万亿资金撤退,人民币逆势突围
9月18日,日本央行宣布将政策利率从1.0%上调至1.25%,创下1995年以来最高水平。前一天,美联储以12票全票通过,将联邦基金利率上调至3.75%至4.00%,这是2023年7月以来首次加息。再往前推一周,欧洲央行已经完成了今年第二次加息。
一周之内,全球三大央行集体收紧货币政策,这是2022年以来头一回。市场原本以为2026年是降息之年,结果等来的是一轮全面反扑。
这轮加息的推手不是经济过热,是中东。美以对伊朗的军事打击把国际油价推破了100美元,沙特通往红海的输油管道又遭袭击,欧洲炼油厂面临原油断供风险。能源价格从运输、化工一路传导到消费端,通胀压力像野火一样烧遍了主要经济体。
美联储主席沃什在发布会上说得直白:“通胀过高,而且持续时间过长”。市场定价显示,投资者预测美联储、欧洲央行、英国央行未来一年至少还要加息三次。年初所有人都在赌降息,现在全在赌加息,剧本翻得比翻书还快。
加息最直接的连锁反应,是资金开始从新兴市场大撤退。但真正让全球资金流动格局发生裂变的,是日元。
杰富瑞对国际清算银行数据的分析显示,截至2026年3月,跨境日元借贷——也就是套息交易的代表——已经飙升到创纪录的360万亿日元,约2.35万亿美元。三十年积累起来的套息交易盘,规模比很多国家的GDP还大。
过去投资者以接近零的成本借入日元,转手投向美债、美股、新兴市场。日本央行一加息,借日元的成本上去了,这些盘子的盈利空间被急剧压缩,平仓压力随之而来。日元套息交易的逆转不是“要不要发生”的问题,是“什么时候爆”的问题。
加息潮叠加套息交易逆转,新兴市场首当其冲。IIF数据显示,今年3月外国投资者从新兴市场资产中撤出了703亿美元,其中从新兴市场股市撤出的560亿美元,是至少20年来最大的单月流出。
“高油价、强美元、高利率”三重压力同时砸下来,高负债弱经济的新兴市场面临资本外流、货币贬值、偿债成本飙升的三重打击。越南盾、印度卢比、韩元都在承压,韩国央行7月和8月连续两次加息,成为亚洲首个重启加息的主要经济体。
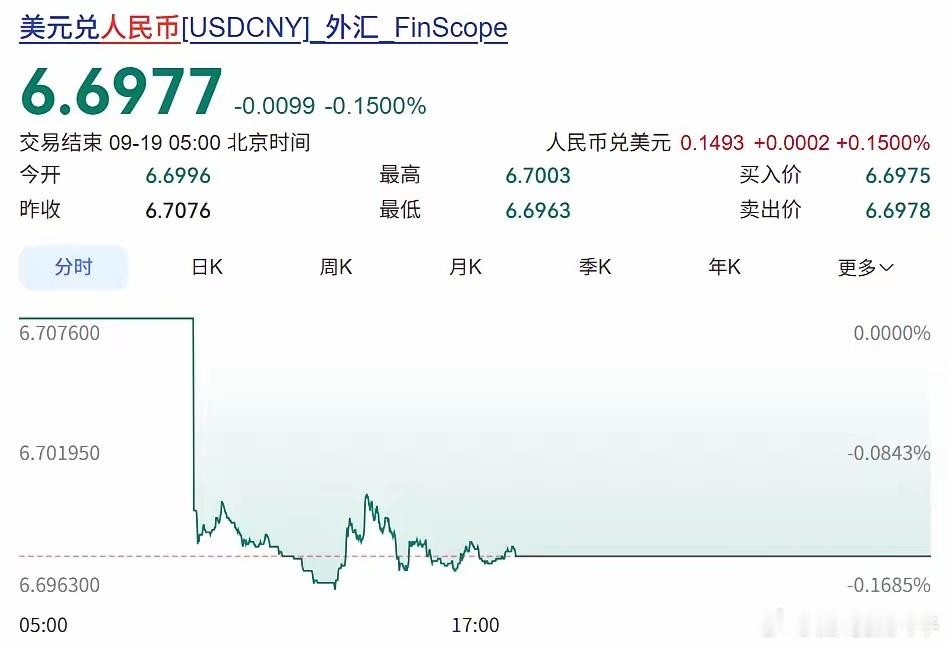
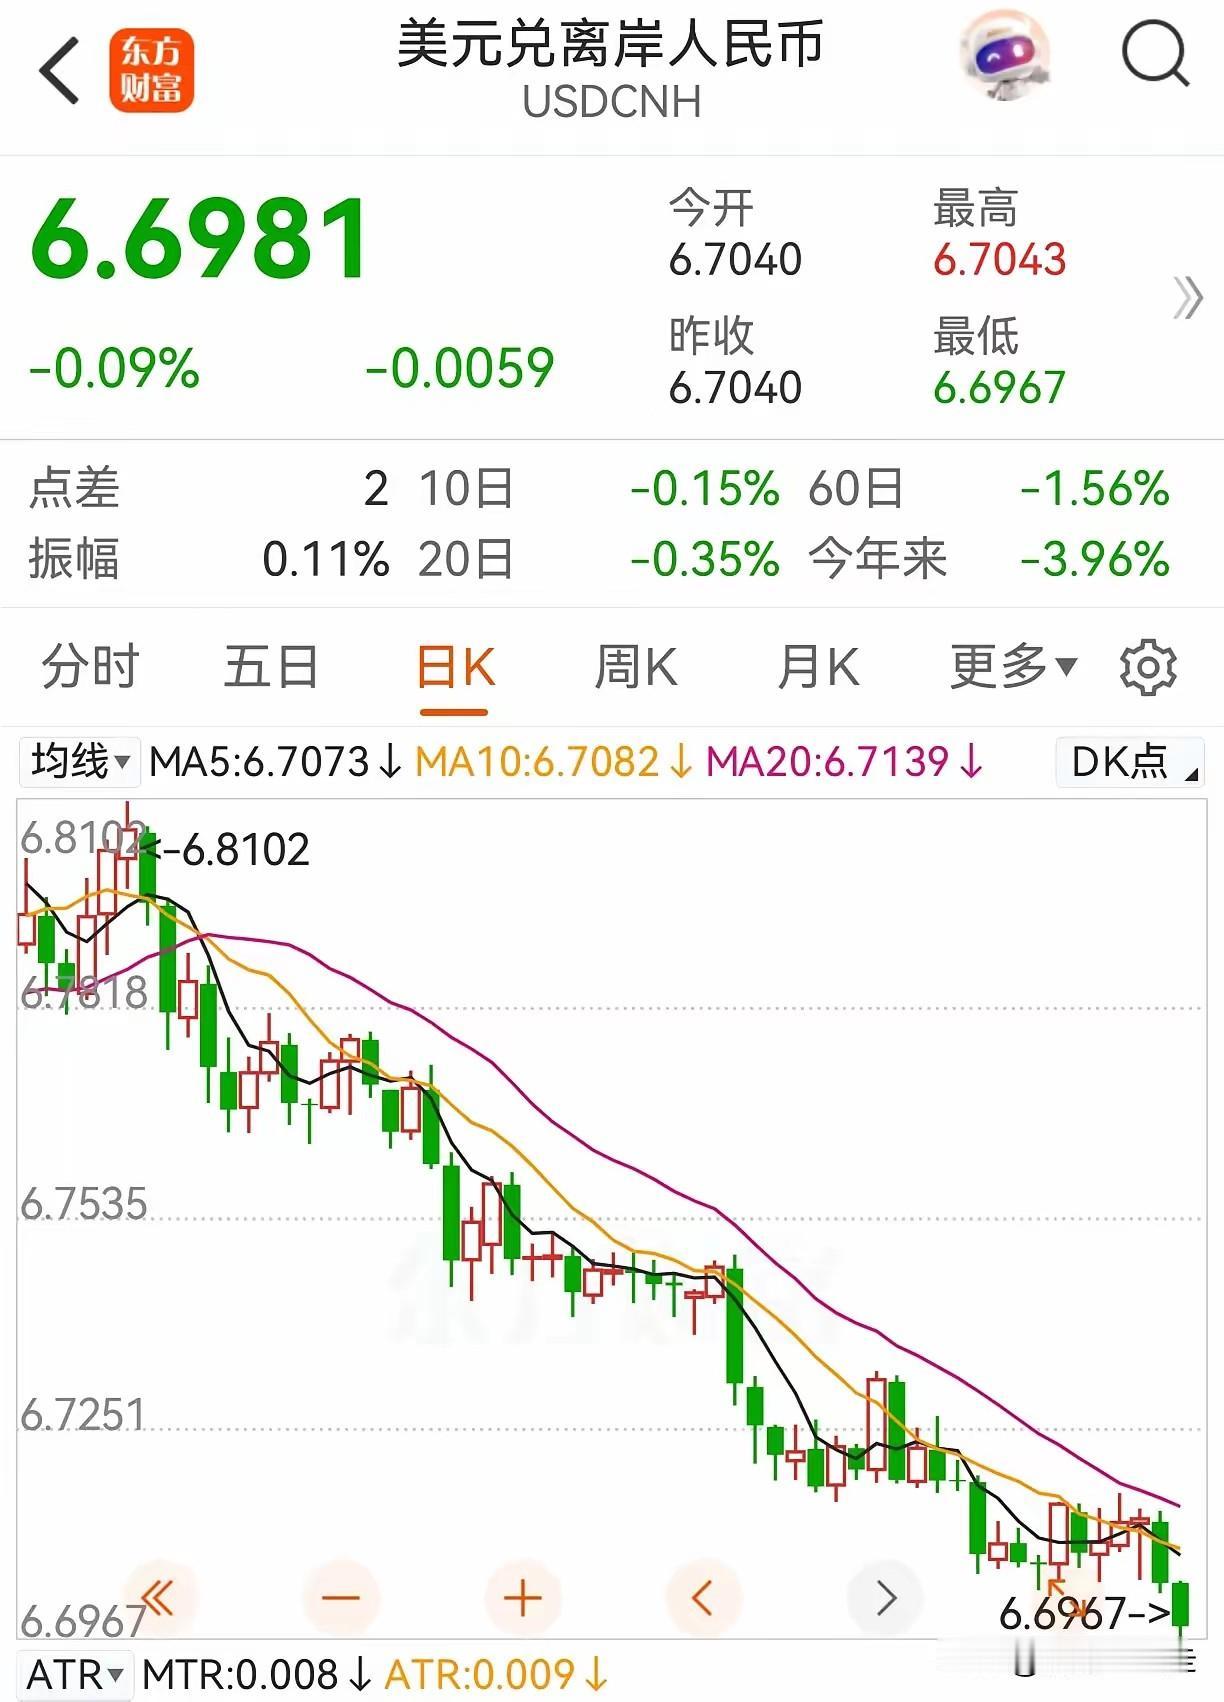
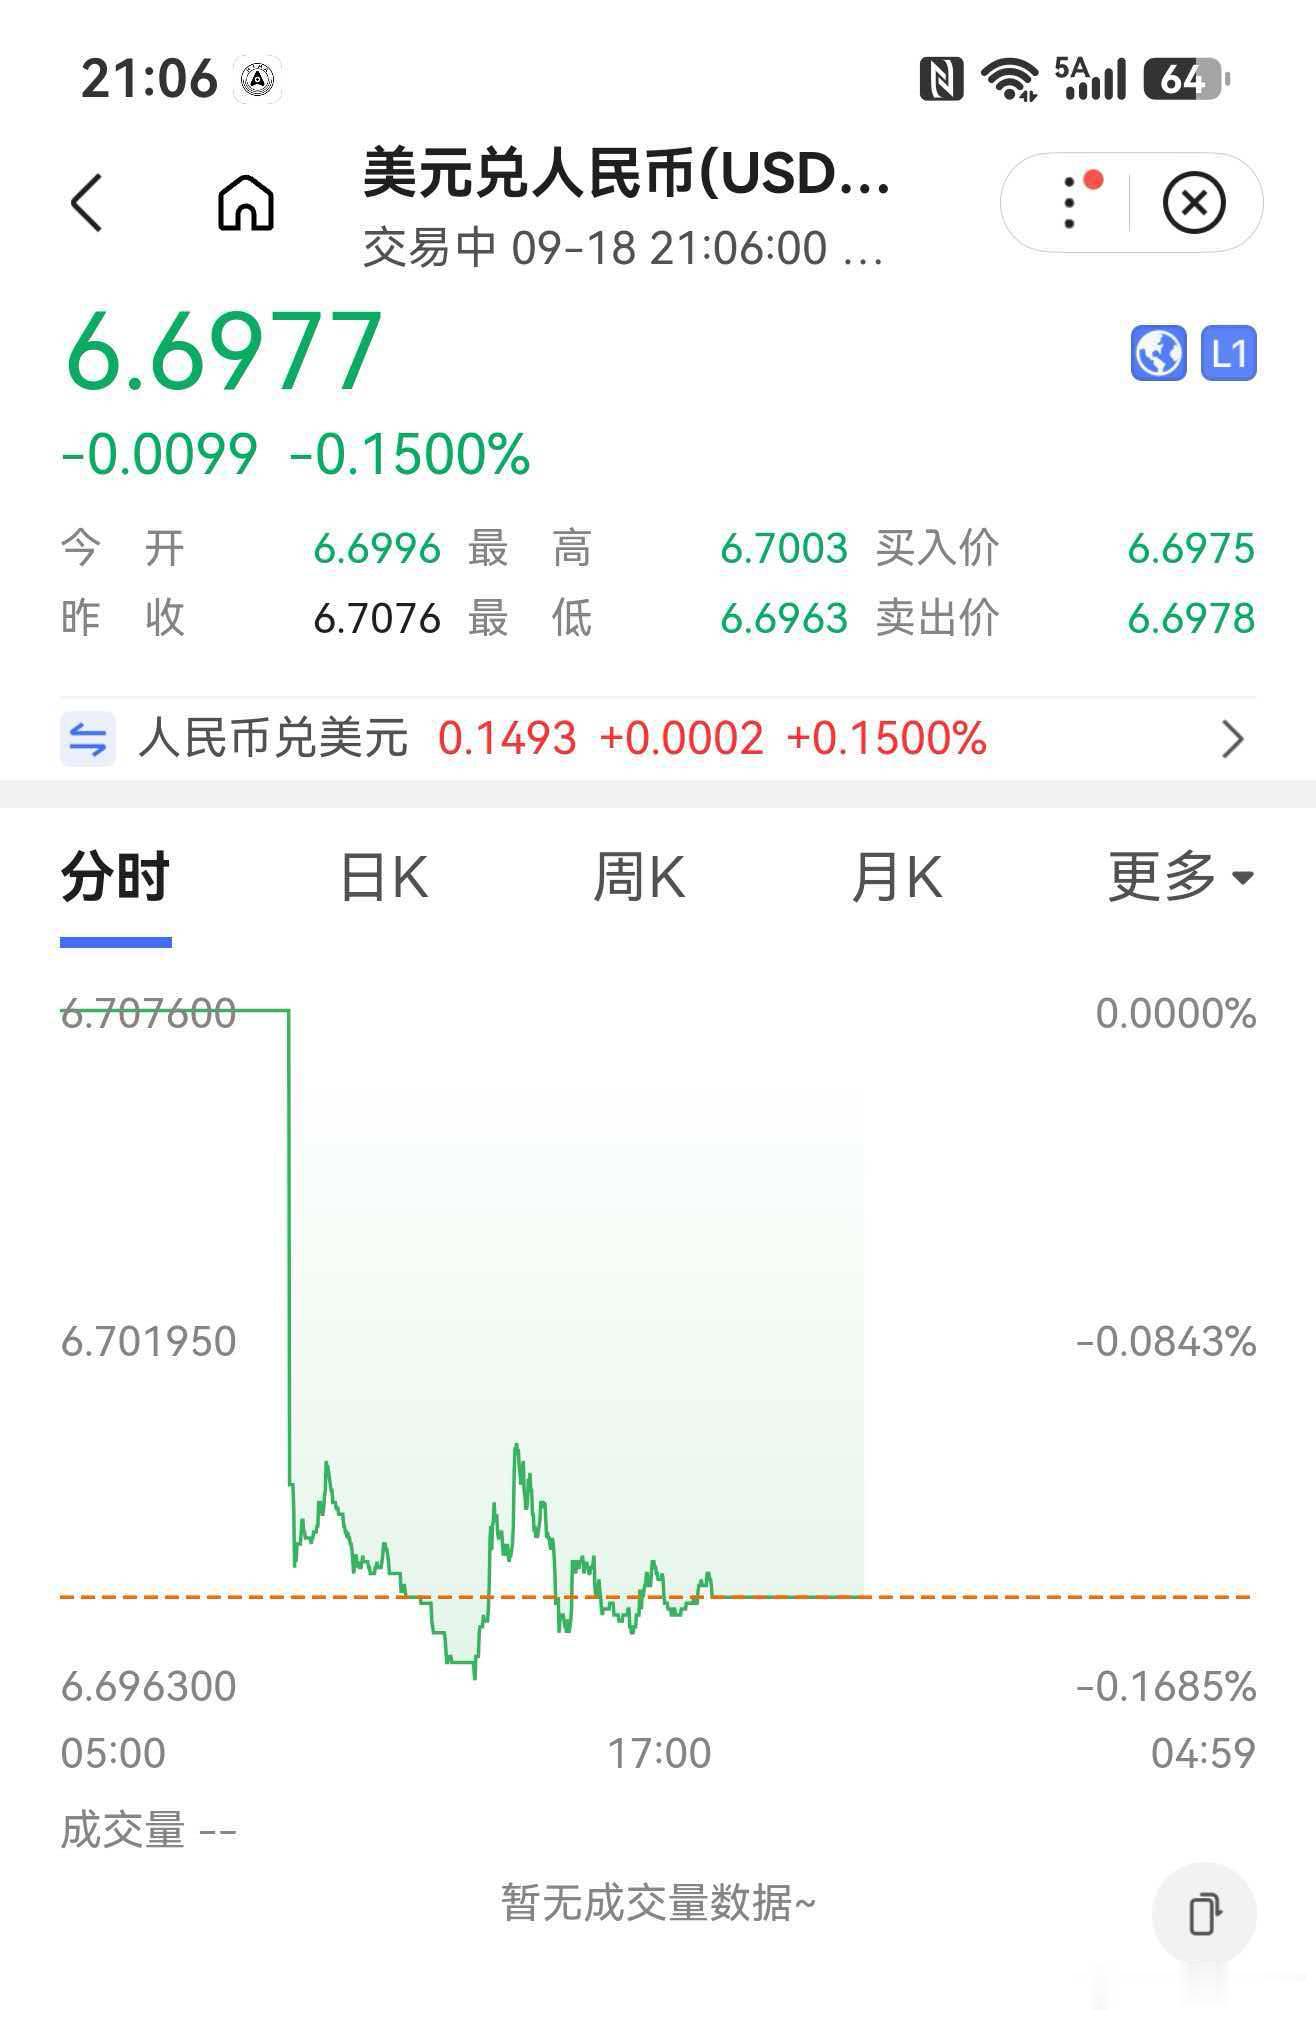
全球资金在撤退,人民币却在反方向走。9月18日,在岸和离岸人民币兑美元双双升破6.70关口,离岸人民币盘中最高触及6.6933,创下2023年2月以来新高。人民币中间价连续八个交易日调升,本周累计调升222个基点。
2026年以来,人民币对美元累计升值超过4%。全球央行在加息,资金在新兴市场夺路而逃,人民币却在升。这不是运气,是底子。
底子在哪。前8个月中国货物贸易进出口总值34.78万亿元,同比增长17.6%,出口20.17万亿元,增长14.6%。8月单月出口4014.41亿美元,同比增长25%,机电产品出口创单月历史新高。出口强到这种程度,结汇需求自然旺盛。
去年全年货物贸易结售汇顺差5214亿美元,今年前4个月就干到了2437亿美元,接近去年全年的47%。企业手里赚回来的美元要换成人民币,这个刚性的结汇盘就是人民币最硬的支撑。
还有一个变化容易被忽略。人民币升值抑制出口的“老剧本”不灵了。汇率在升,出口增速反而在往上走。高盛把中国2026年全年出口量同比增速预测上调到了7.9%。
中国出口的竞争力已经从“便宜”转向了“不可替代”,AI相关电子产品、数据中心建设需求、新能源装备,这些东西跟汇率的关系不大。潘功胜在G20会议上说得很清楚,中国贸易对汇率敏感性大幅下降,企业议价能力和汇率风险管理能力都在增强。
中国央行手里也有工具。今年2月,央行把远期售汇业务的外汇风险准备金率从20%下调到了0,时隔近三年半再次动用这个逆周期宏观审慎工具。
这个动作的意思是:不拦着企业买外汇,让市场自己决定汇率往哪走。跟那些被迫加息保汇率的新兴市场比起来,中国央行的操作空间大得多。货币政策“适度宽松”的基调没变,逆周期调节的工具箱是打开的。
把这一周发生的事串起来看,全球货币格局正在经历一次深层重塑。过去几十年,日元是廉价资金的源头,美元是避风港,新兴市场是资金的目的地。
现在日本加息了,廉价日元的时代在收尾。美元在加息,但美国10年期国债收益率一度突破5%,政府发债规模巨大,期限溢价走高,美元的“安全资产”光环也在褪色。资金在重新寻找方向。
那些被迫跟随美联储加息的新兴市场,正在为别人的通胀买单。而人民币的逆势走强说明一件事——当你的经济基本面足够硬,你就不需要被别人的货币政策牵着鼻子走。全球资金大撤退的浪潮里,能站稳的,是手里有货、兜里有钱、心里不慌的那一个。
信息来源:全球债市再遇抛售!激进加息周期担忧是否会兑现-第一财经