YouTube上越来越多来自欧美国家的FIRE人群,把退休地点搬到了东南亚。越南、泰国、马来西亚和巴厘岛,正在成为他们寻找低成本生活的新目的地。
今天看到Business Insider采访了一位57岁、从洛杉矶退休到巴厘岛生活的白人女性。她退休前是一名独立室内设计顾问,也参与房地产开发,年收入大约12万美元。这个收入听起来已经不错了,但在洛杉矶这样的高成本城市,她的生活依然非常紧张。她虽然买了房子,却负担不起房贷、房产税和其他持有成本,只能把整套房子出租,用租金偿还房贷,自己则搬到朋友家里,租住一间很小的房间,依靠中间的差价勉强把房子维持下去。
后来她去找理财顾问咨询。理财顾问告诉她,如果把房子卖掉,把每月开支控制在2000美元左右,理论上已经可以退休。于是,她卖掉了房子、汽车以及几乎所有能够变现的东西,最终留下大约55万美元,并把这笔钱放进投资账户。
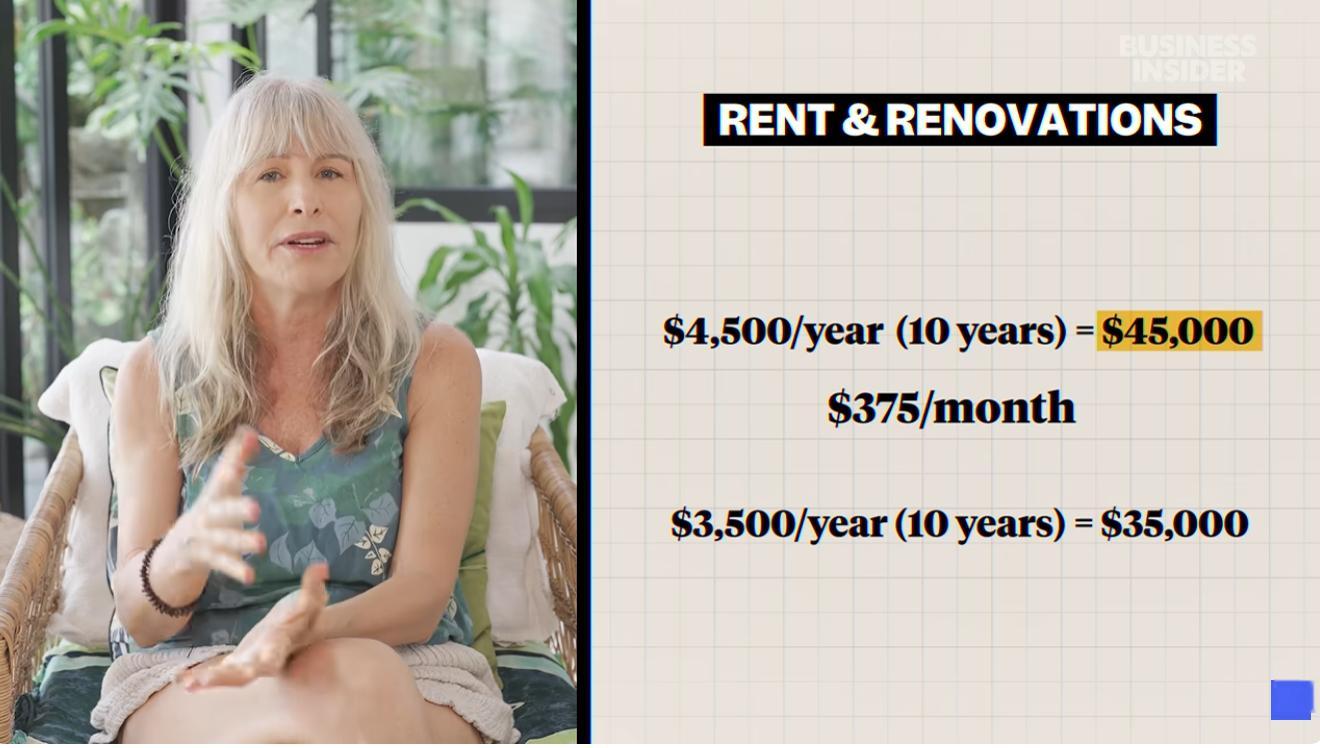
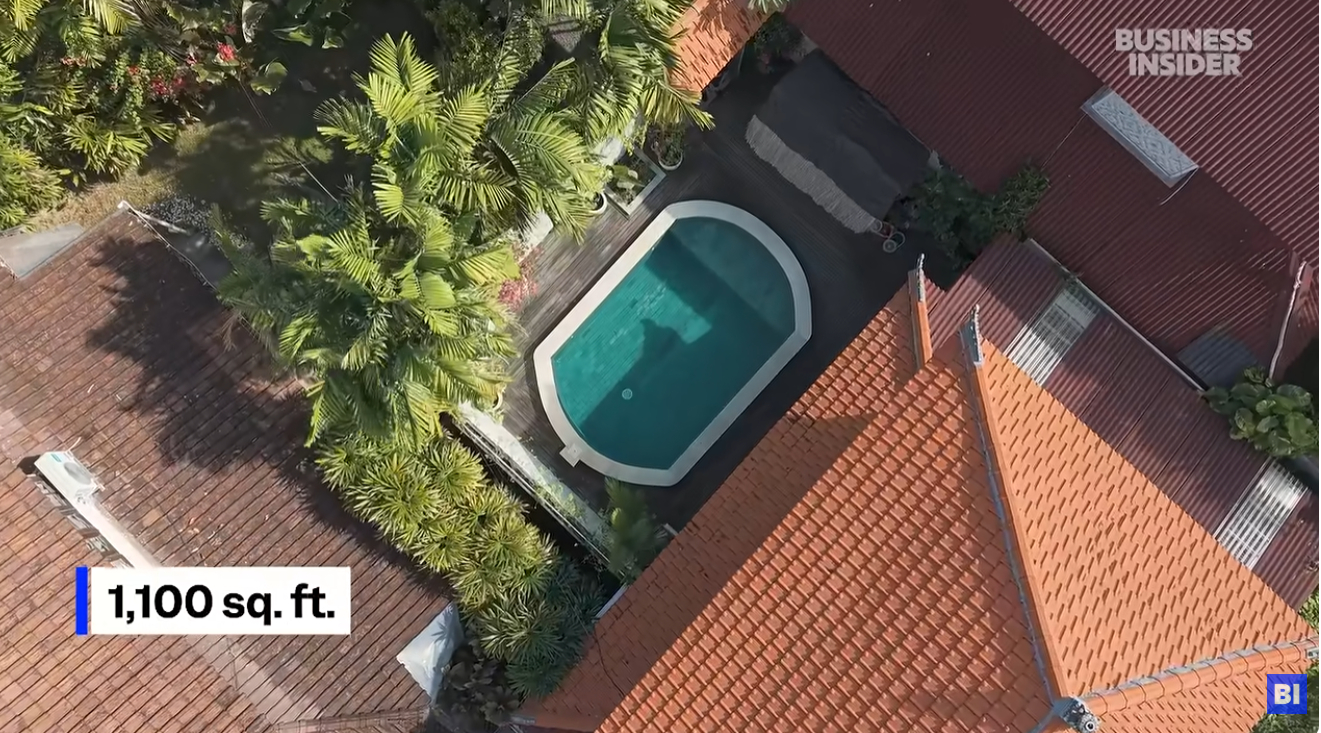
她随后去了世界上几个生活成本较低的地方,最后选择在巴厘岛定居。她与当地房东签了一份十年租约,十年租金总共4.5万美元,而且必须一次性付清。此后,她又花了3.5万美元重新装修房子,包括改造厨房和卫生间、安装空调,并在院子里增加了一个很小的游泳池。也就是说,她在住房上一次性投入了约8万美元。如果平均摊到十年,每年住房成本约为8000美元,相当于每月667美元。
过了一段时间,她82岁的母亲也从洛杉矶搬到了巴厘岛。母亲原来在洛杉矶的房租即将上涨到每月1500美元,而她每月的收入只有2000美元,单是房租就要占收入的75%,显然很难长期维持。搬到巴厘岛以后,母亲签了一份四年租约,一次性支付1.68万美元,平均每月房租只有350美元。
这位女士说,自己现在每月总开支大约1300美元。扣除平均每月667美元的住房成本,其他生活费用大约六七百美元,包括水电、网络、手机、食品、交通、保洁和基本医疗保险。她平时从事言情小说写作,也经营YouTube频道,每年大约有4000美元的副业收入。剩余生活费则由55万美元投资账户产生的收益和少量本金提取来覆盖。
如果一年生活费是1.56万美元,相当于每年从55万美元资产中支取2.8%左右;再扣除4000美元副业收入,实际需要投资账户承担的只有约1.16万美元,提取率约为2.1%。只要投资组合的长期回报能够覆盖这个比例,她的本金确实有可能继续增长。
不过,“每月1300美元在巴厘岛退休”也没有视频看起来那么简单。她已经提前支付了8万美元住房费用,母亲也一次性支付了四年房租。这些前期投入虽然可以按月摊销,却是真金白银提前拿出去的现金。她的预算里也没有完整计算旅行、签证续期、宠物、意外维修、回美国的机票,以及更严重的医疗支出。她购买的国际医疗保险每月只需124美元,但主要用于紧急情况,而且免赔额高达1万美元。母亲每月还在支付约200美元的美国Medicare,但Medicare通常不能覆盖美国境外的医疗服务。
她在采访中多次提到,自己尊重巴厘岛当地的文化,也认为这里让她找到了久违的内心平静。她说,自己过去的人生有90%都围绕工作展开,工作既是她的收入来源,也是她的身份。退休以后,她花了很长时间重新认识自己。如今她不再觉得生活匮乏,获得的不是金钱上的富足,而是一种“生活本身已经足够”的满足感。
但是,当越来越多拥有美元、欧元和英镑收入的退休者进入生活成本较低的国家时,问题也随之出现。有当地居民在评论中说:你们可以来旅游,但是不要都搬到这里退休,因为你们正在推高当地的房租和物价,让本地人越来越住不起。也有YouTube观众建议,当地政府应当向这些长期居住的外国退休者征收更高的税。
这其实就是所谓的“地理套利”:一个人在高收入国家积累资产,再把资产带到低收入国家消费。对个人来说,这是完全理性的选择。55万美元在洛杉矶可能只能带来持续的财务焦虑,到了巴厘岛,却足以支持一套带泳池的房子、每周保洁、频繁外食和相对从容的退休生活。美元资产没有增加,但它所能购买的生活质量发生了巨大变化。
对于当地经济来说,外国退休者也并非只有负面影响。他们带来了消费、就业、装修需求和服务业收入。但问题在于,这些资金并不会平均流向所有本地人。拥有土地、房屋和旅游资源的人可能受益,依靠当地工资生活的普通居民却要面对更高的房租和生活成本。外国人觉得“便宜得难以置信”的价格,对当地家庭来说可能已经越来越昂贵。
未来,这种跨国退休大概会越来越普遍。随着欧美住房、保险和医疗成本持续上涨,一部分拥有中等资产、却无法在本国舒适退休的人,会在全球寻找生活成本更低的地方。对他们而言,这可能不是为了追求奢侈生活,而是为了把原本不足以退休的钱,转化成一种更体面的晚年。
但这种退休方式最大的风险,往往不是现在能不能把生活费控制在1300美元,而是十年以后会发生什么。十年租约到期后,房东是否愿意续约?租金会涨多少?签证政策会不会改变?当地政府会不会提高外国人的税费?投资市场如果连续几年下跌,她是否仍能保持低提取率?到了七十多岁以后,如果需要长期护理、复杂手术或者频繁回美国就医,现在这套预算还能不能成立?
搬到低成本国家,可以解决生活成本问题,却不能消除衰老、医疗和政策变化带来的不确定性。真正稳健的跨国退休计划,不能只计算眼前的房租和食品价格,还要为医疗、长期护理、汇率波动、签证变化以及随时返回本国预留足够的资金。
所以,我很好奇,十年以后她是否还会住在巴厘岛。也许她真的会在那里安静地老去,继续写小说、经营YouTube,在院子里的小泳池旁度过余生;也可能随着年龄增长,她不得不重新考虑医疗、照护和家庭支持。地理套利能够买来一段更轻松的生活,却不能替任何人解决人生最后阶段的全部问题。