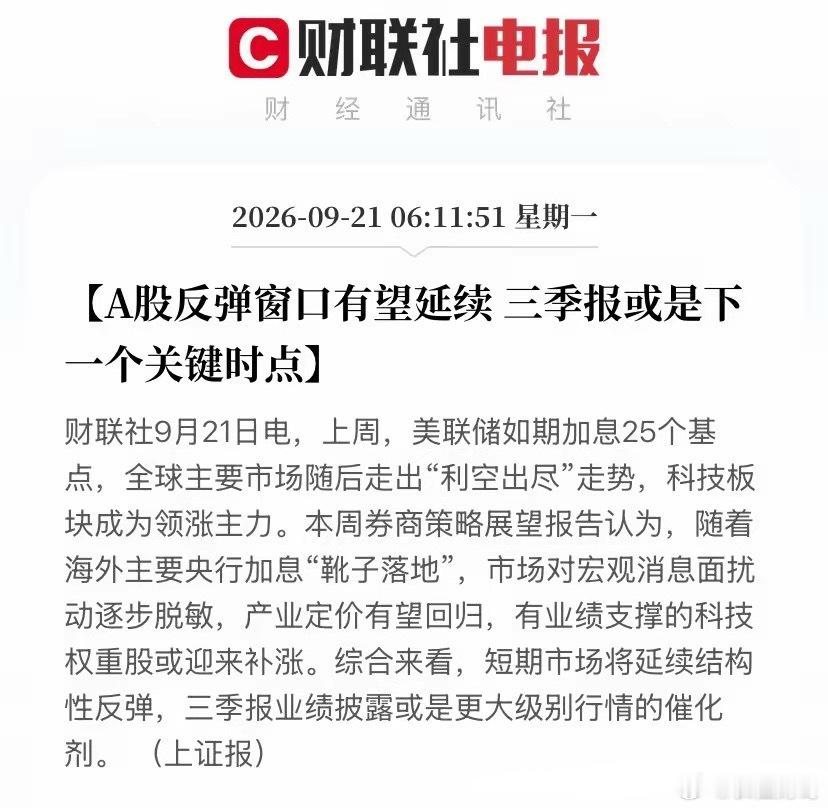
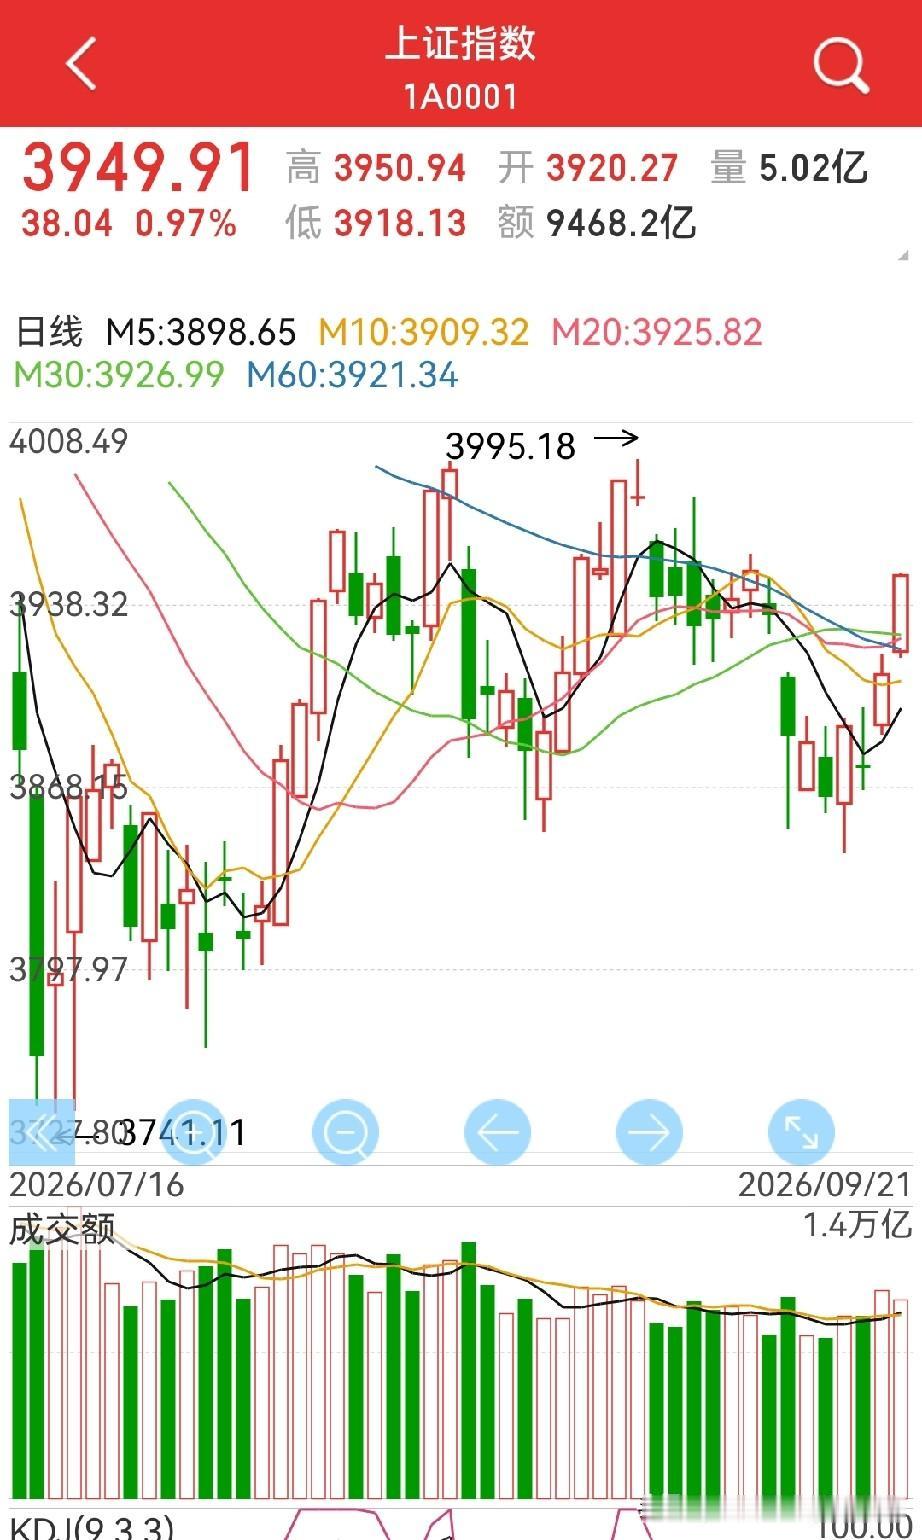
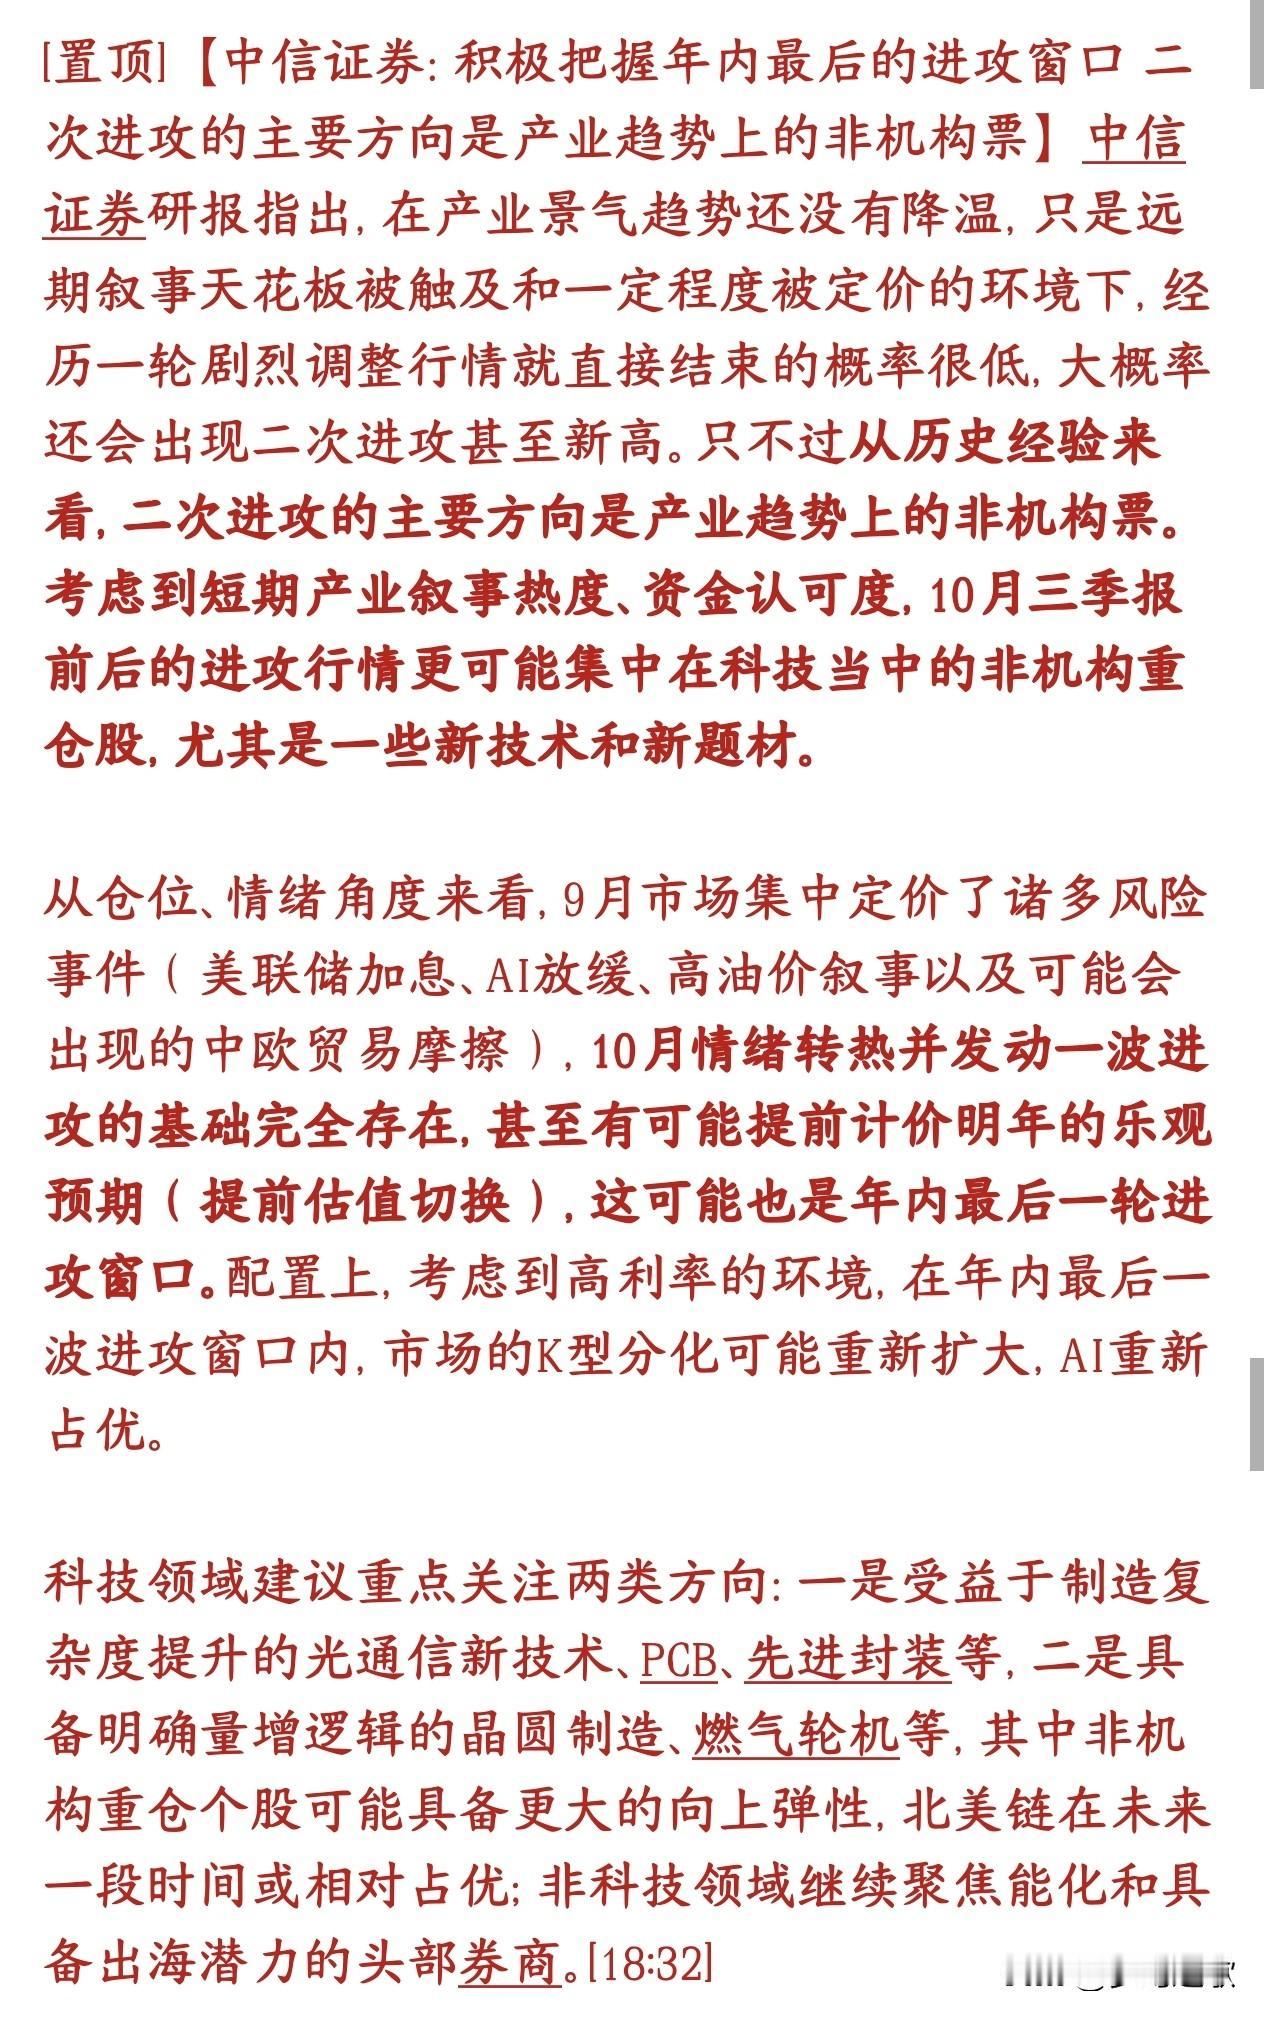
利好先撂这儿:美联储加息靴子落地那天,A股科技股不是怕,是直接涨给你看了——本周开盘,剧本不是"还能不能涨",而是哪条线接棒补涨。上周五收盘,半导体材料设备指数单周涨了11.41%,科创50周三单日拉了4.14%,周五午盘两市涨停64家、无一只跌停。这不是散户情绪,是真金白银在投票。先把信息面这层窗户纸捅破。美东时间9月16日凌晨,美联储12票赞成0票反对,全票加息25个基点,联邦基金利率直接抬到3.75%-4.00%。注意三个细节:这是2023年7月以来三年头一回加息;会前市场押注加息概率超过90%;点阵图还留了个尾巴——年内可能再加一次。翻译成大白话:最吓人的不是加息本身,是"不知道还要加几次"。现在次数明牌了、票型全票通过了、主席沃什的态度也亮出来了,海外那只一直压着成长股估值的手,算是从喉咙口挪开了一寸。全球市场上周走的就是四个字——利空出尽。再说政策面,这才是A股自己的牌。就在加息前两天,9月15日,工信部和发改委联合甩出来一份《电子信息制造业发展"十五五"规划》。里面的关键词很硬:集成电路全链条攻关,高性能处理器、高密度存储器、高可靠性模拟芯片都点名要做精,研发投入强度目标定到3.5%。什么意思?前几年是"单点突破"——哪颗芯片被卡了就突击哪颗;现在是"全链条协同"——从最上游的料、最尖端的设备,到晶圆制造、封装测试,整条线一起推。政策给钱、给场景、给订单验证,这不是喊话,是把产业方向写进五年规划里。资金面更诚实,盘面已经替你选过一遍了。周一科技股还在跌(电子指数-1.95%),周二开始企稳,周三加息落地当天直接一根大阳(电子指数+3.62%),周四歇一脚,周五再来一根(+2.95%)。钱去哪儿了?半导体硅片、半导体设备、半导体材料、光模块、算力基础设施——清一色是"硬件里有业绩"的方向,不是炒概念的软科技。券商这周策略报告说得很直白:宏观消息面扰动脱敏之后,产业定价要回归,有业绩支撑的科技权重股,接下来轮到补涨。那下一个催化剂是什么?三季报。时间点给你钉死:三季报正式披露窗口是10月1日到10月31日;深市主板公司如果净利润同比变动超过50%、或者扭亏、或者亏损,必须在10月15日前发业绩预告。也就是说,从这个月下旬开始,一份接一份的预告就要砸出来了——上周已经有公司预增658%到785%,也有大消费龙头早早挂出了预告。前两年炒AI、炒光模块,炒到估值打满,靠的是想象力。现在宏观靴子落地、政策方向明确,资金要找的就是"故事能不能变成报表"。三季报这关,就是照妖镜。最后把映射方向掰碎了说,从上游往下游走:最上游是材料——硅片、光刻胶、电子特气、封装树脂。这个环节国产替代率最低、卡脖子最狠,谁真进了晶圆厂的采购名单,谁的业绩就是从0到1,弹性最大,但验证也最慢。中间是设备——刻蚀机、薄膜沉积、清洗、量测测试。一台设备从送样到通过验证再到拿到重复订单,要磨一两年,但一旦进产线就是长期饭票,中微公司、北方华创这些名字上周已经被资金提前扫过一遍。再往下是制造和封测——产能利用率满不满、库存降没降,三季报里毛利率一翻就知道,这是业绩兑现最快、最不需要讲故事的一段。最下游才是设计和终端运营——芯片设计公司、AI算力服务商,它们的报表最性感,但也最容易"营收涨了、利润没跟上"。所以真正的问题来了:科技这轮真瓶颈,从来不是"缺不缺概念",而是——谁的料真进了产线、谁的设备真过了验证、谁的产能利用率真在往上走。前两年那波炒到天上的软科技方案为什么触顶?因为估值跑在业绩前面太远,风一停就露馅。那么反问一句:你手里攥着的那只"国产替代",三季报交出来的,是真订单、真毛利、真产能利用率,还是又一份蹭着"自主可控"四个字的PPT?这个问题的答案,决定你接下来三个月是吃这轮红利,还是站在高位替别人接盘。风险声明: 以上内容仅为公开信息梳理与个人观察,不构成任何投资建议。股市有风险,入市需谨慎,所有决策请独立判断、自担风险。文中提及板块与个股仅作盘面分析举例,非推荐买卖。