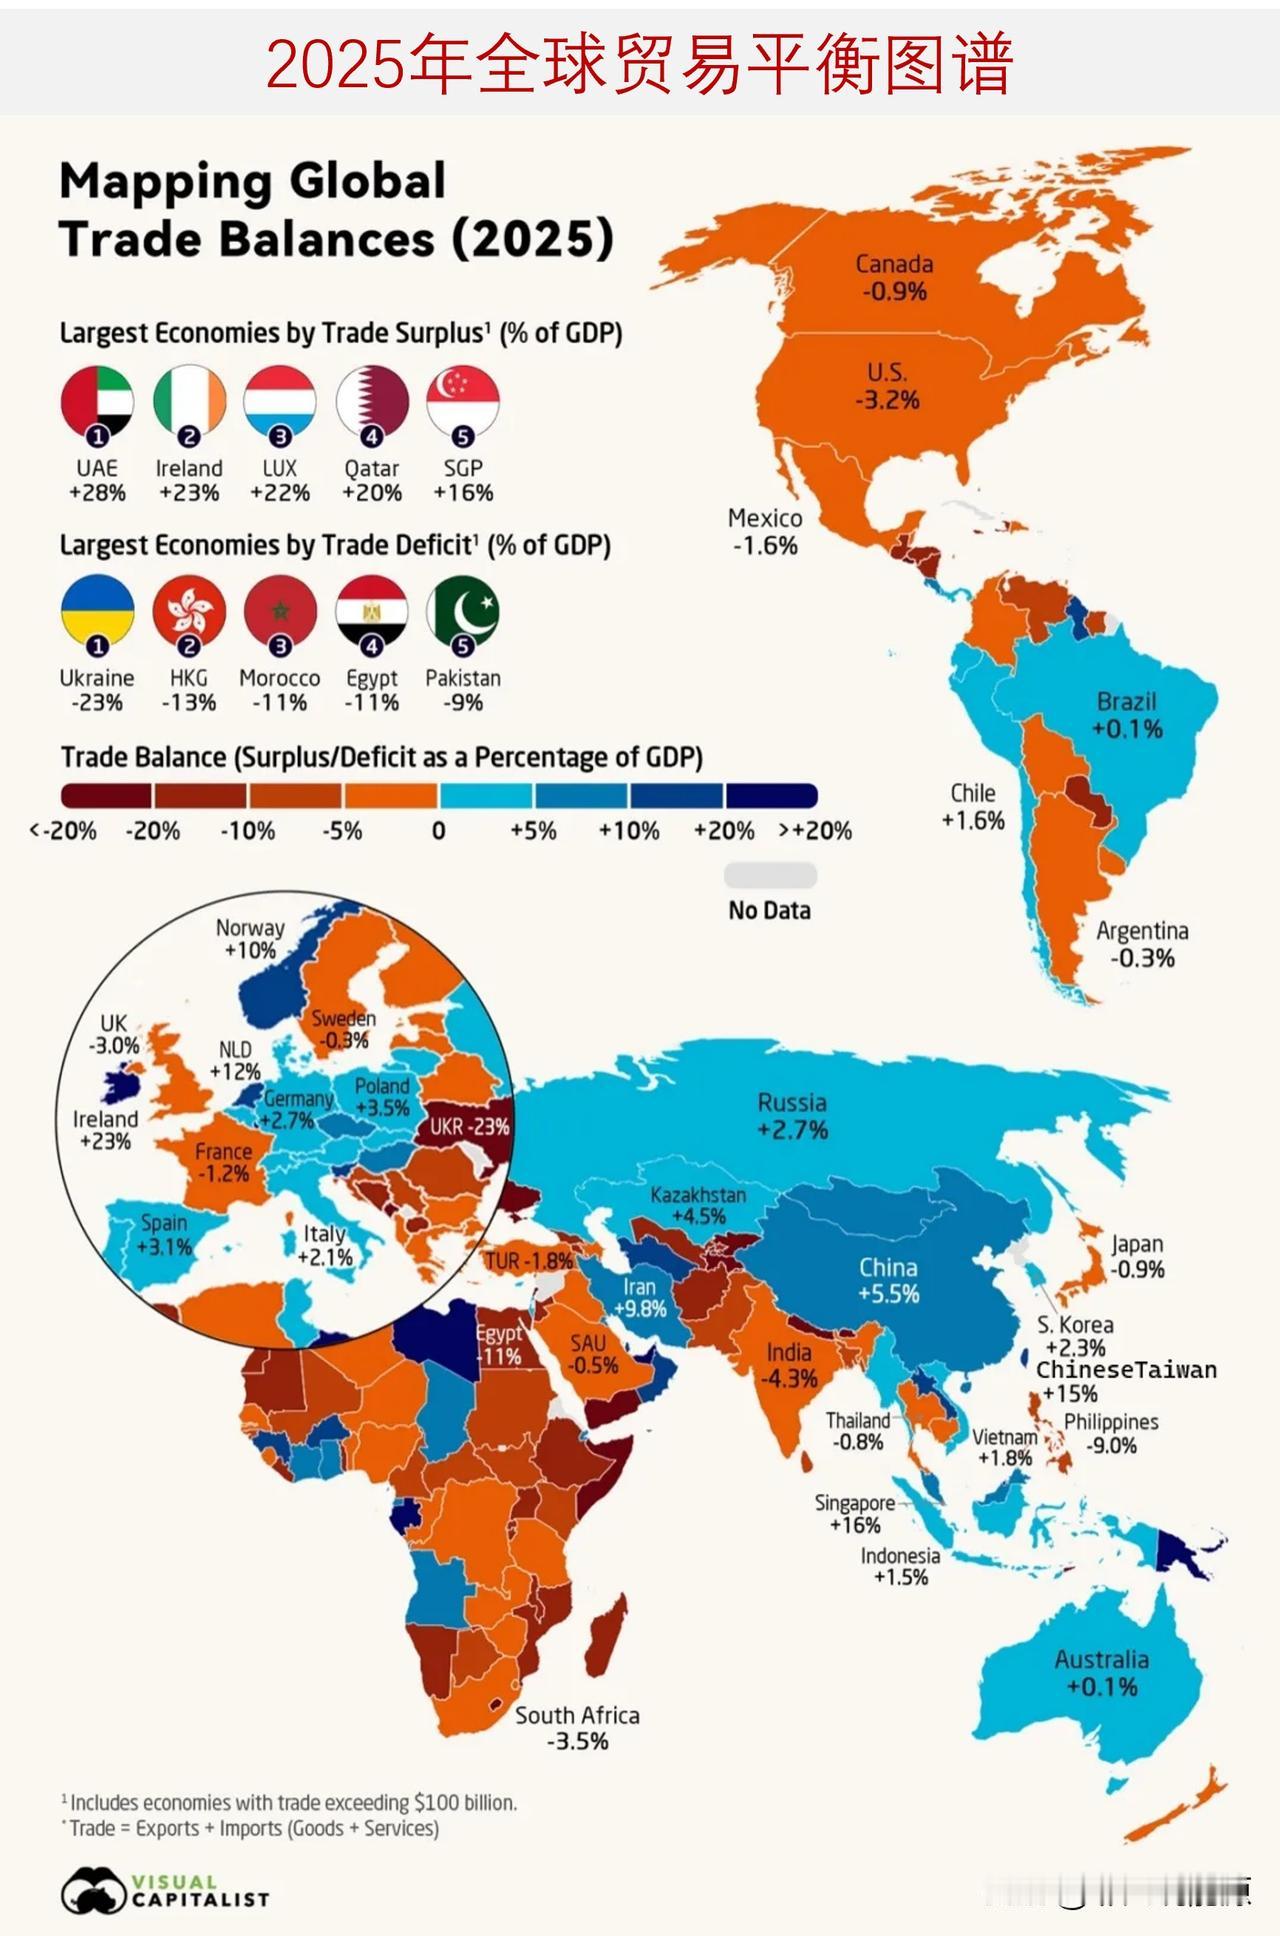
中美贸易悄悄变天!波音订单接连缩水、美豆美牛市场份额持续下滑、稀土产业链管制全面升级……走到2026年9月才看清,美国最担心的从来不是中国撕毁单笔订单,而是替代者一个个站稳脚跟,曾经稳拿的生意,再也抢不回来了。
曾经,中国市场撑起波音全球订单的近四分之一,737系列和787梦想客机一度是国内航司机队的标配。但短短几年时间,市场天平已经彻底倾斜。
2025年空客在中国民航市场的份额已经超过55%,从2025年底到2026年4月,国内三大航合计采购298架空客A320NEO系列飞机,按目录价计算总金额超过3300亿元人民币,清一色没有波音的身影。
反观波音,只在2026年5月拿到了200架飞机的初步意向承诺,和实打实的批量落地订单根本不是一回事。
不仅新增订单大幅缩水,已有的交付计划也在接连踩刹车。
2025年以来,已有多家国内航司退回或推迟接收波音飞机,两架厦航涂装的737MAX从舟山起飞返美,原计划交付国航的737MAX也启程飞回美国,吉祥航空更是直接推迟了波音787的接收计划。
背后既有波音自身频发的质量问题与交付延误,也有市场选择的自然转向。
更关键的是,国产C919客机已经进入批量交付阶段,截至2026年7月,仅南航机队就已经拥有12架C919。随着国产大飞机产能持续爬坡,未来国内民航市场的自主选择空间只会越来越大。
波音曾经以为稳如磐石的中国市场,如今正在被空客和国产机型一步步分走,而且这种生态一旦形成,很难再逆转。
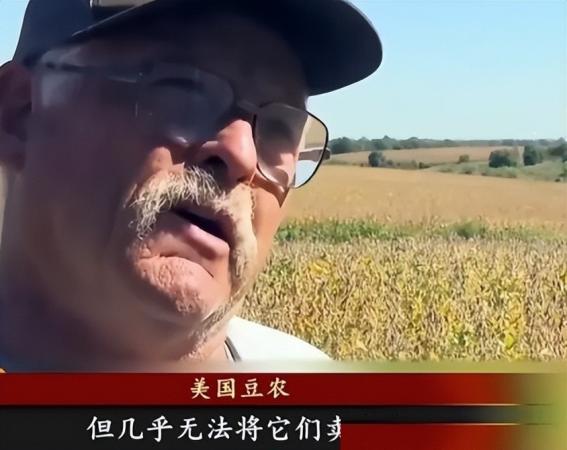
农产品领域的格局重构,比航空市场来得更彻底。大豆曾是中美贸易的“压舱石”,十几年前美国大豆占中国进口总量的40%以上,是当之无愧的第一大来源。
但到2025年,中国全年进口大豆1.18亿吨,其中来自巴西的占比超过73%,美国大豆的占比已经下滑到15%左右,阿根廷也占到7%的份额。
南美大豆凭借稳定的产量优势和成熟的贸易渠道,已经牢牢占据了中国市场的主流地位,哪怕中美贸易关系阶段性缓和,美国大豆也很难再回到当年的绝对主导份额。
牛肉市场的此消彼长同样明显。2026年1月起,中国正式对进口牛肉实施国别配额保障措施,三年期限内按国别设定进口额度。
其中巴西拿到了110.6万吨的年度配额,阿根廷51.1万吨,乌拉圭32.4万吨,而美国牛肉的年度配额只有16.4万吨,还不到巴西的七分之一。
南美草饲牛肉凭借30%到40%的价格优势,早就占据了国内火锅连锁、预制菜企业的主流采购清单,美国牛肉在大众消费市场基本没有价格竞争力。
就连猪肉进口,也在不断拓展南美、俄罗斯等多元供应渠道,曾经被美国农业界视为稳定收入的中国农产品市场,早已经不是“非美不可”。
如果说飞机和农产品是美国的传统优势出口项,那稀土就是中国握在手里的核心底牌,而且管控逻辑早就完成了升级。
很多人还停留在“中国限制稀土原矿出口”的旧印象里,殊不知现在的管制已经顺着产业链延伸到了下游成品端。
按照最新的管制规则,哪怕是在海外工厂生产的终端产品,只要里面含有0.1%以上中国原产地的稀土成分,在运往第三国之前,都需要申请两用物项出口许可证,等于把监管的触角从国内口岸伸到了全球产业链的每个环节。
虽然根据中美经贸磋商共识,这套管制措施暂时暂停实施到2026年11月,但规则框架已经正式落地,随时可以重启执行。
美国这些年一直在全球寻找稀土替代来源,从澳大利亚到蒙古砸了不少资金布局矿产,但始终解决不了冶炼分离的技术瓶颈。
中国掌握着全球九成以上的稀土冶炼分离产能,没有这套加工能力,挖出来的原矿也只是一堆无法直接利用的矿石。
换句话说,在稀土这条赛道上,中国掌握的不是简单的卖货权,是整个产业链的控制权,不是一句“不卖了”那么粗暴,是想怎么管、管到哪一步,都有清晰的规则和底气。
其实美国真正焦虑的核心,从来都不是某一笔订单被取消,而是这种“替代化”的长期趋势。
过去美国的逻辑很简单:我有核心产品,你中国离不开,所以我可以用关税、用订单当筹码施压。
但现在的情况是,中国在一个又一个领域打开了多元供给的通道,同时稳步培育自己的本土替代产能。
这种变化是结构性的,不是靠一次谈判、一笔临时采购就能掰回来的。
美国企业总觉得中国市场是自己的“囊中之物”,总想着用订单当博弈筹码。
可现实是,中国已经把供应链的主动权握在了自己手里,买谁的、买多少、什么时候买,都由我们的需求和规则说了算。
那些曾经被视为“稳定生意”的赛道,一旦被替代者站稳脚跟,再想重新拿回来,就没那么容易了。