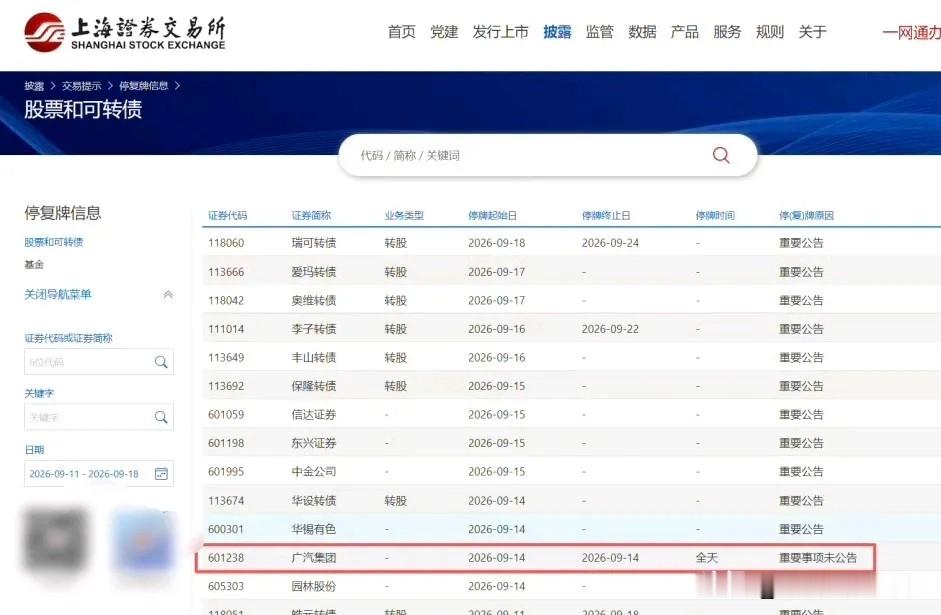
广汽去年亏了87.84亿,今年上半年又亏了44.67亿。然后停牌了。9月14日,上交所停复牌信息显示,广汽集团因重要事项未公告,A股全天停牌。港股早盘竞价大幅高开,涨8.64%,随后也被港交所短暂停牌。广汽的回应很简短:收市后将发布重要公告。
市场传闻指向一个方向:一汽集团正在推进入股广汽集团,双方将形成联营关系。据知情人士透露,一汽与广汽的重组事项已经酝酿了接近两年,此前遭遇较大阻力,现在在主管部门推动下重启推进。
先说广汽为什么需要这场重组。
2025年,广汽卖了172.15万辆车,同比下滑14.06%。整车制造毛利率同比减少9.53个百分点,转为亏损7.35%。全年营收956.62亿元,归母净亏损87.84亿元。四个主要整车厂里,只有广汽丰田的产能利用率达到了76%的健康水位。广汽本田59%,广汽埃安54%,广汽传祺46%。
产能利用率低,意味着什么?汽车行业讲规模效应。工厂开着,固定成本每天都在产生。产量上不去,每辆车上分摊的固定成本就下不来。毛利率转负,说明卖一辆亏一辆。
2026年上半年,情况略有好转,但方向没变。销量同比回升2.35%,营收增长9.38%,新能源车销量大增68.8%。但归母净亏损扩大到44.67亿元,同比增亏75.98%。卖得多了,亏得也更多了。
再看一汽这边。一汽集团上半年累计销量151.8万辆,同比下滑约15.33%。一汽-大众上半年销量约55.8万辆,同比下降约25%;一汽丰田销量27.37万辆,同比下滑27.4%;自主品牌红旗上半年销量13.78万辆,同比下降38.8%。一汽也不好过。
两家都在承压的车企,为什么要合并?
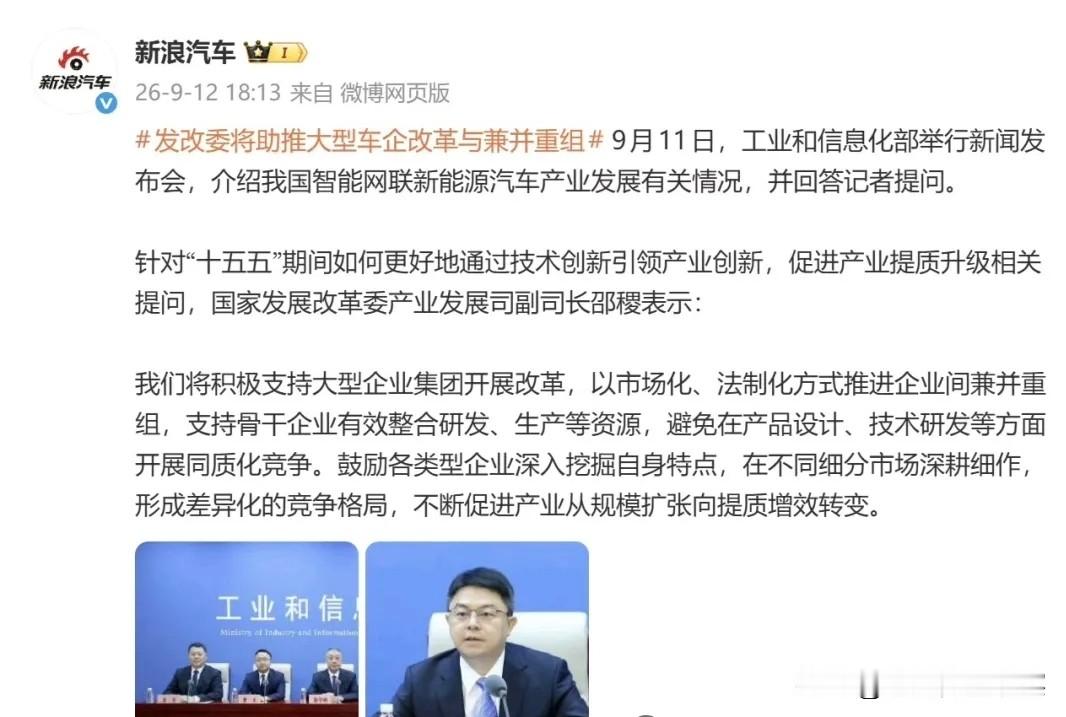
政策给出了方向。9月11日,工信部等九部门发布《智能网联新能源汽车产业发展“十五五”规划》,明确提出加大汽车企业依法兼并重组和跨区域整合力度。9月10日,国家发改委、市场监管总局发布文件,进一步治理低价无序竞争。政策信号很明确:汽车产业正在从规模扩张和价格竞争,转向资源整合和效率提升。
在这个背景下看一汽入股广汽,逻辑就清楚了。一汽作为央企,在商用车和高端乘用车(红旗)上有积累,但新能源转型偏慢。广汽作为地方国企,在华南市场和新能源赛道上有优势——埃安品牌、弹匣电池、超充技术。两者在产业资源上确实有互补性。
但互补不等于能整合好。
有两个问题需要回答。第一个是身份问题。一汽是央企,广汽是地方国企。央企入股地方国企,在国资管理体系内是一个特殊的操作。资产划拨、股权比例、管理层派驻,每一个环节都涉及复杂的利益协调。过去两年重组推进缓慢,阻力就在这里。
第二个是效果问题。合并两家都在亏损、都在低效运转的车企,能不能产生“1+1大于2”的效果?汽车行业的重组,不是简单的加法。两个品牌、两套供应链、两个管理团队、两种企业文化,整合本身就是巨大的成本。东风与长安此前的重组尝试未能顺利推进,本身就说明这条路不好走。
一汽和广汽的重组,酝酿了两年,重启了。但真正的考验不在停牌这一天,在停牌之后。重组方案怎么写,产能怎么整合,品牌怎么定位,人员怎么安排,每一个问题都比“是否合并”更难回答。
广汽集团停牌 一汽入股广汽 央国企重组 汽车行业整合 广汽巨亏