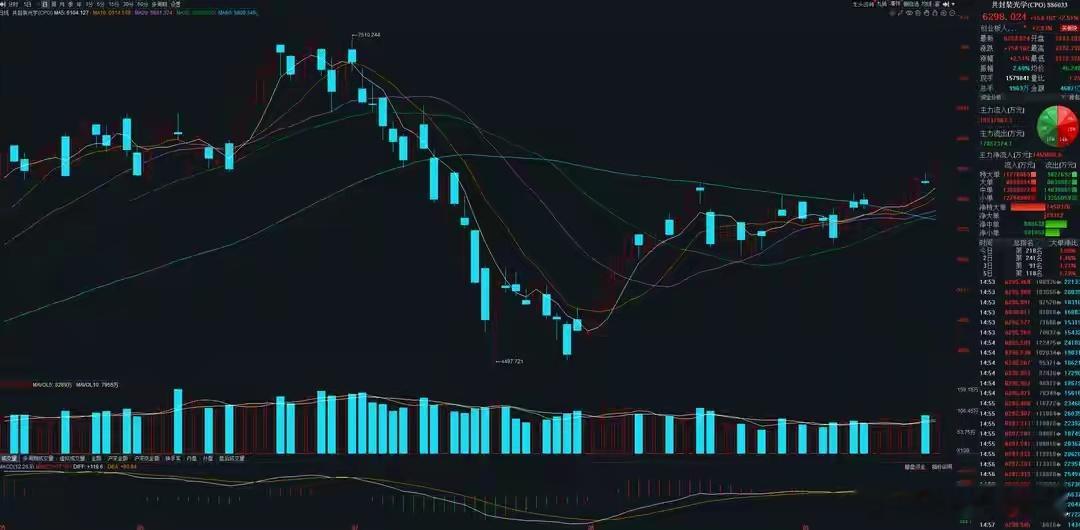
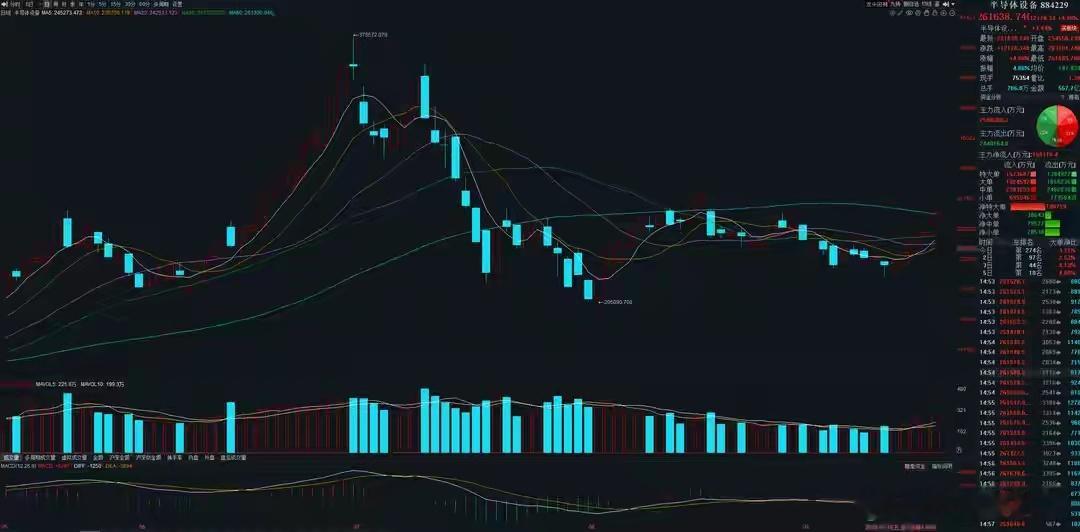
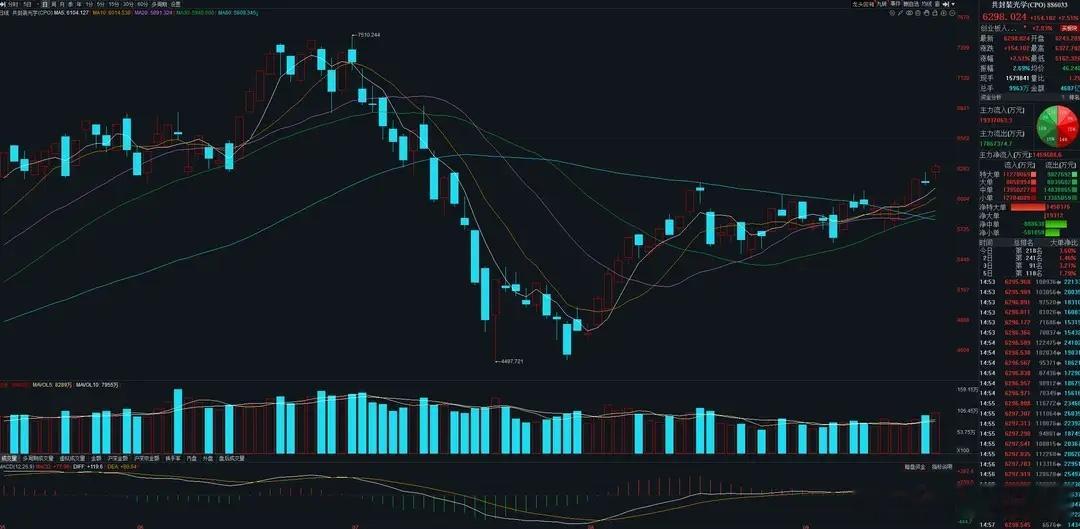
下周A股重要看点:美伊双方已准备好要谈判?两类股或强势反扑!本周A股市场连续震荡后向上变盘时,三大路主力资金的调仓动作。其中,只有外资机构在加仓,内资机构总体流入流出基本持平。 而在本周末,消息面上又发生了不少大事!其一,据央视新闻最新报道,伊朗消息人士称,美方称已准备好与伊朗进行谈判;其二,特朗普称,对伊战争将很快结束,美国正与也门胡塞武装接触;其三,北京市经济和信息化局、北京市发改委联合印发《北京市加快词元经济发展的行动方案》!这些消息肯定会对下周A股市场格局产生直接影响,那么哪些板块将会是下周A股市场的核心主线热点呢? 在综合了市场消息面、基本面、资金面与技术面后,认为下周A股市场的核心主线热点,仍然会围绕人工智能展开!尤其是上游的AI算力,半导体和光通信两大分支,都将是市场关注的焦点! 一,AI算力硬件半导体侧:全产业链供应严重短缺!三路主力齐回流! AI算力硬件大体可以分为三大类,一是半导体、二是光通信、三是数据中心。在资本市场中,前两大类分支,受到市场的关注度要明显高于第三类。主要原因还是行业景气度不同,所以相关上市公司的业绩落地程度不一样。 我们可以看到,今年上半年,不少半导体产业链和光通信产业链个股业绩均实现超高速增长。唯独数据中心方面的液冷和AI电源相关个股,业绩没有完全落地。 正因为行业景气度极为高涨,所以只要半导体和光通信这两大AI算力分支,在消息面上出现任何利好,各路资金就会蜂拥而入。下面,我们先看看半导体产业链,近期都有哪些利好: 1、半导体设备:据韩国科技媒体近日报道,有半导体制造设备关键零部件的交货周期已延长了一倍以上,行业正面临供应短缺的困境。一家半导体激光加工设备制造商从日本采购关键零部件,交货期可能长达40个月。 2、存储芯片:本周二,美光科技CEO高级顾问Sumit Sadana在一场访谈中,系统阐述了存储行业的供需格局、商业模式变化,以及AI时代的产能扩张难题。Sadana预计,真正有意义的新增供应要到2028年才会开始爬坡。另有媒体报道称,三星电子与SK海力士存储芯片库存已降至不足10天,国产龙头长鑫科技也判断,下半年全球DRAM产品供给紧缺格局将延续。 3、半导体元件:近日,MLCC巨头三星电机宣布,其与某全球知名客户签订了价值1.07万亿韩元的MLCC供应合同,产品用途是AI服务器,供货期限为2027年全年。 4、PCB:产业最新消息显示,随着电子布、铜箔及CCL价格持续上行,PCB厂商已陆续启动重新报价。相较上游材料,板厂涨价存在一定时滞,Q3有望成为产品价格、产能利用率与订单结构共同改善的起涨点。 5、半导体材料:据相关媒体报道,半导体硅片市场三年来首现全尺寸涨价潮,覆盖6英寸、8英寸、12英寸全系列。与此同时,昨日电子布龙头中国巨石也官宣涨价,厚布涨15%、薄布涨20%!此外,近日工信部、国家发改委印发《电子信息制造业发展“十五五”规划》。其中提到,推动集成电路全链条攻关,促进电子元器件和电子材料高端化发展,加快攻关一批成熟可靠、广泛适用的产业基础“货架产品”。 大家从旌扬列出的上述利好消息不难看出,半导体产业链从设备、芯片、元件、电路板到材料,几乎每个环节的供求关系都非常紧张。典型如存储芯片,在AI高速发展需求带动下,行业的供需关系可能在2028年才会有所好转。另如MLCC,有业内机构判断,MLCC产业正式迈入上升格局,预估今年第四季度将延续供需缺口扩大、价格走升的态势。 在基本面和消息面共同刺激下,据观察统计,7月大幅减仓的各路主力资金,在最近一两周都出现了明显的回流迹象。 首先是内资机构中的主动基金,上周主动基金就大幅买入了PCB和半导体元件,虽然本周减仓了PCB,但却还在继续加仓半导体元件。此外,本周主动基金还中幅买入了半导体材料。 其次是内资机构中的被动基金,在昨天中午的文章中,旌扬已经和大家分享了本周被动基金调仓动作。宽基方面,买入最大的是科创50ETF,行业ETF中买入最多的是半导体设备和芯片ETF。 最后是外资,最近两周外资买入最多的板块是CPO和PCB。虽然本周在半导体侧上的总体买入量并不多,但主要是因为周一和周二有减仓半导体的动作,本周五买入半导体同样不少。 二,AI算力硬件光通信侧:光博会点燃机构热情,行业高景气度确定性抬升! 正如上文分析所言,AI算力硬件的三大类分支中,半导体和光通信,是资本市场关注度最高的方向。而光通信中的CPO,也是过去几年以来,唯一贯穿A股熊牛市持续大涨的板块。 就今年的行情来说,上半年光通信也出现了连续大涨,易中天等板块龙头阶段涨幅都在10倍以上。今年7月后,全球AI算力抛售潮出现,光通信和半导体也开始同步回调。7月到9月之间,光通信和半导体的表现都很差。但是进入9月后,光通信领先于半导体发力。同时下跌的板块,蓄势一段时间后,主力机构率先回流光通信,说明在主力机构的眼中,光通信的吸引力要更高。这同样和行业景气度,以及消息面上的相关利好有密切联系。 我们还是先来看看近期AI算力光通信侧,到底有哪些利好? 1、光博会:第27届中国国际光电博览会近日在深圳举行,热度较往年有增无减。“锁订单”、“锁物料”成为展会调研关键词,2027年需求确定性进一步提高。部分高速光芯片企业订单排期已延伸至2028年及以后。从产品代际来看,800G光模块仍是当前市场主力出货产品,1.6T已开始小批量供货! 2、CPO:据上银集团近日透露,随着硅光商业化进程加速,相关封测设备需求爆发,部分关键设备与精密零部件供不应求。国际客户接连追加订单,拉货潮由设备端向精密传动、定位平台蔓延,相关供应商全面加班赶工。 3、光纤光缆:全球光纤巨头康宁近日宣布与美国电信运营商Verizon签署一项持续至2032年的多年期光纤供应协议,合同总额达数十亿美元。作为全球光纤龙头企业,今年以来,康宁已经和多家企业签署长期战略合作协议。 虽然光通信产业链没有半导体那么复杂,但我们依旧可以看出,CPO和光纤光缆两大关键细分板块和半导体一样,存在严重的供不应求。结合这次光博会的调研,部分高速光芯片企业订单排期已延伸至2028年及以后,光模块订单能见度覆盖2027年及以后。对此,国际投行高盛大幅上修了光模块的出货预期,将800G及以上光模块2027年/2028年需求预测分别上修39%和36%,至1.44亿只和1.71亿只。预计全球光模块市场规模将在2026年至2028年分别达到约677亿美元、1314亿美元和1485亿美元,较此前预测上调33%、81%和115%。 在基本面和消息面的共同刺激下,据旌扬观察统计,近期内外资机构有更多的资金流入了光通信。 CPO方面,连续三周都是外资机构的最大买入方向。尤其是本周,外资大幅买入了15家CPO板块的上市公司,买盘比上周多出一截。而过去1个月以来,CPO板块内还有24家公司被内资机构大幅加仓,是这段时间内资机构买入最多的板块。唯一值得注意的是,内资机构买入CPO板块主要集中在过去两周,本周的买盘有所下滑。 光纤光缆方面,在本周之前,主力机构买入光纤光缆并不多。但本周内外资机构都有大幅买入光纤光缆的动作,是本周内外资机构唯一合力大幅加仓的板块。 大家从上文分析可以看出,AI算力硬件的半导体和光通信两大分支板块,无论是在基本面、消息面还是资金面上,都出现了积极向好的迹象。那么接下来,再从技术面上和大家聊聊这两类股下周的操作节奏! 半导体:我们以近期交投最活跃的半导体设备分支为例,本周五板块指数大涨,已经突破了60日线中期压力位,中短期趋势已经转强。不过本周五大涨后,板块指数也向上偏离5日线留出了超买缺口。因此,下周初板块若继续强攻则要保持观望,等待周中回撤5日线附近再寻找上车的机会。若下周初窄幅震荡,修复超买缺口,则可以积极跟进。 光通信:以市场关注度最高的CPO为例,CPO板块指数提前于半导体的多个分支站上60日线趋势转强。目前CPO板块指数已经进入上行通道。在上行通道之中,最关键的两条支撑位是5日线和10日线,板块指数破5日线要引起警惕,破10日线则单边上行通道会被破坏。所以只要板块指数稳定在10日线之上,问题就不大。只不过,要尽量踩着5日线进场,不要盲目追高。