干了9年保险、经手上千起理赔
赔的顺的、一分没赔的、打官司的,我全见过
正因为见过太多行业内幕,我从不随意劝人买保险
普通人辛辛苦苦挤出来的保费,全都花在了噱头责任上,关键保障没配上
不是保险公司坏,是买的时候,压根就没买对
·
今天我就把这些普通人不知道的坑,一次性说透
帮你买到真能赔、赔得足、不扯皮的保险
一、百万医疗险
❌坑1:外购药, 差一个字,差几十万救命钱
大病刚需的靶向药,医院经常缺货,都要院外购买
很多产品看似包含外购药,实则全是套路:
靶向药清单不全;报销只报60%-80%;外购药为附加险,主险保证续保,附加险一年一审核理赔后大概率次年直接停保
✅正确买法
外购药必须写入主险、随主险保证续保,责任范围内100%报销,药品清单越全越好
·
❌坑2:续保只认四个字,保证续保
市面上可续保、承诺续保、自动续保,全文字游戏
没有合同标注的“保证续保”,都是空话
身体异常、理赔过、产品停售,随时会被拒保
一年期产品最坑,很多人理赔后直接失去投保资格,再买别家全部拒保
✅正确买法
优先选保证续保20年,明确不因身体变化、理赔、产品停售拒保
·
二、重疾险
❌坑1:带身故重疾险,90%的人白花钱
绝大多数重疾险,重疾和身故是二赔一
一旦赔付重疾,身故责任直接终止
大病理赔后,后续身故完全不赔,为身故责任多交的保费相当于白花
✅正确买法
直接选消费型重疾,搭配定期寿险,性价比碾压带身故的重疾险
·
❌坑2:病种数量都是营销套路
银保监会统一的28重疾+3轻症,所有产品都一致
多出的上百种病种,全是极低概率罕见病
真正拉开差距的,是高发疾病赔付规则
很多产品悄悄除外乳腺、宫颈原位癌,轻症赔付比例缩水
✅正确买法
不看病种数量!重点核查原位癌、微创介入、糖尿病并发症的赔付条件,轻症30%保额赔付
·
三、意外险
❌坑1:意外医疗暗藏报销门槛
不少产品看似便宜,实则设置100元免赔额,小额摔伤、磕碰根本报不了
还有的只报销社保内费用,进口药报不了,小伤小病基本用不上
✅正确买法
意外医疗认准0免赔、不限社保、责任范围内100%报销
·
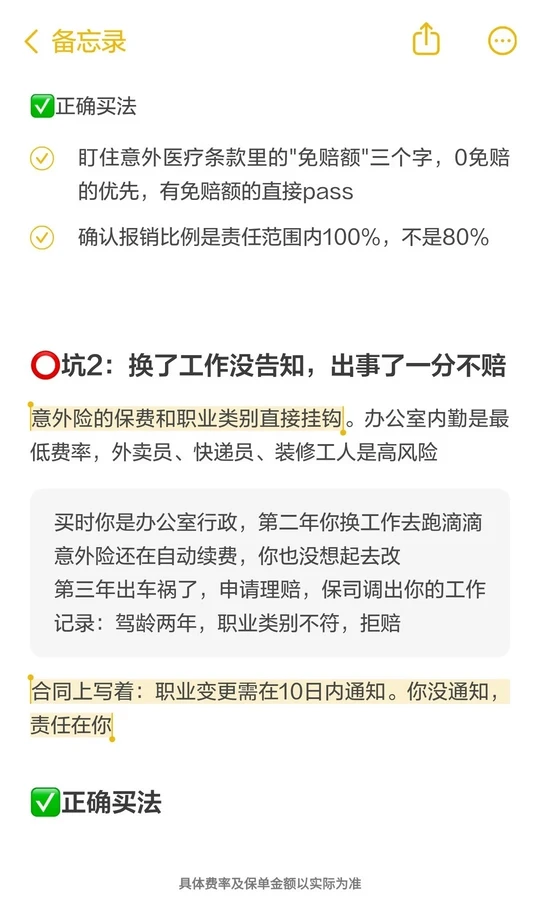
❌坑2:职业变更不告知,直接拒赔
很多人入职是内勤,后续换高危工作、跑外勤,没及时变更职业信息
一旦出险,保险公司直接拒赔
✅正确买法
换工作10日内必须更新职业,高危职业直接买专属意外险
#保险#重疾险#保险的作用#保险理赔#宝宝保险#成人保险#百万医疗险#保险怎么买#保险避坑
具体费率及保单金额以实际为准
癌指恶性肿瘤-重度