西方当初有多感激中国,现在就有多害怕!数月前大陆按兵不动未抢一滴石油,稳住了全球油价,老外直呼“救星”。但现在底牌揭晓:中国陆上原油库存近几个月持续下降,这个全球最大买家正在重返市场增加采购。
9月的国际油市,正在出现一个很有意思的变化。几个月前,交易商最庆幸的是中国买得少;到了现在,他们盯着的却变成中国什么时候重新增加采购。
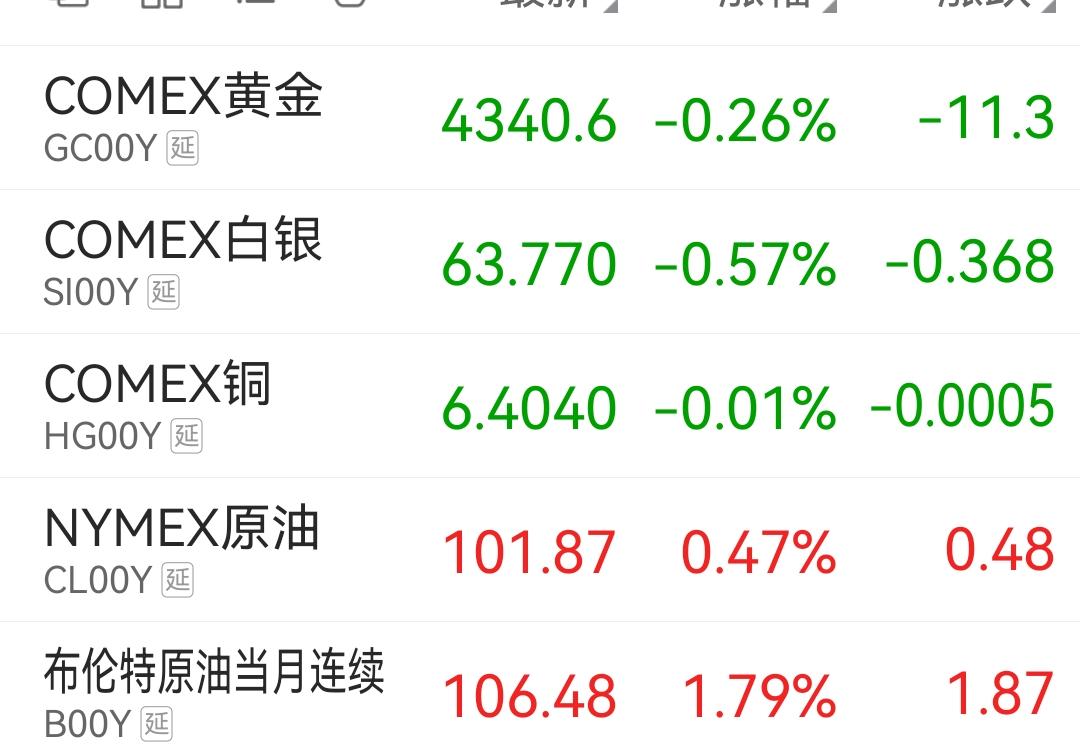
9月18日,布伦特原油收在每桶104.87美元,远没有回到所谓74美元的“低价区”。俄罗斯远东出口、深受中国炼厂欢迎的ESPO原油,价格甚至一度突破120美元。
可就在这样的价格下,中国炼厂仍然开始四处寻找货源。最近几周,中国部分独立炼厂已经从西非、加拿大和南美采购超过2000万桶原油。
原因并不复杂:中东运输长期受阻,部分俄罗斯和伊朗供应也趋紧,炼厂不能一直等,只能把采购半径继续扩大。所以,这场变化真正值得看的,不是“中国准备低价扫货”,而是半年下来,中国库存正在从“主动积累”逐渐转向“现实消耗”,采购节奏也随之改变。
把时间拨回2025年,答案就比较清楚了。那一年国际油价相对低迷,中国原油进口创出历史纪录,全年日均进口约1160万桶。
这一大批油,没有立即全部送进炼厂变成汽柴油,而是相当一部分先存了起来。当时看,这只是趁价格合适增加能源安全垫,到了2026年2月底中东冲突升级后,它的作用马上显现出来。
霍尔木兹海峡运输严重受阻,世界石油市场突然少掉大量稳定供应。3月11日,国际能源署32个成员国决定联合拿出4亿桶应急石油,这是该机构成立以来规模最大的一次集体释储。
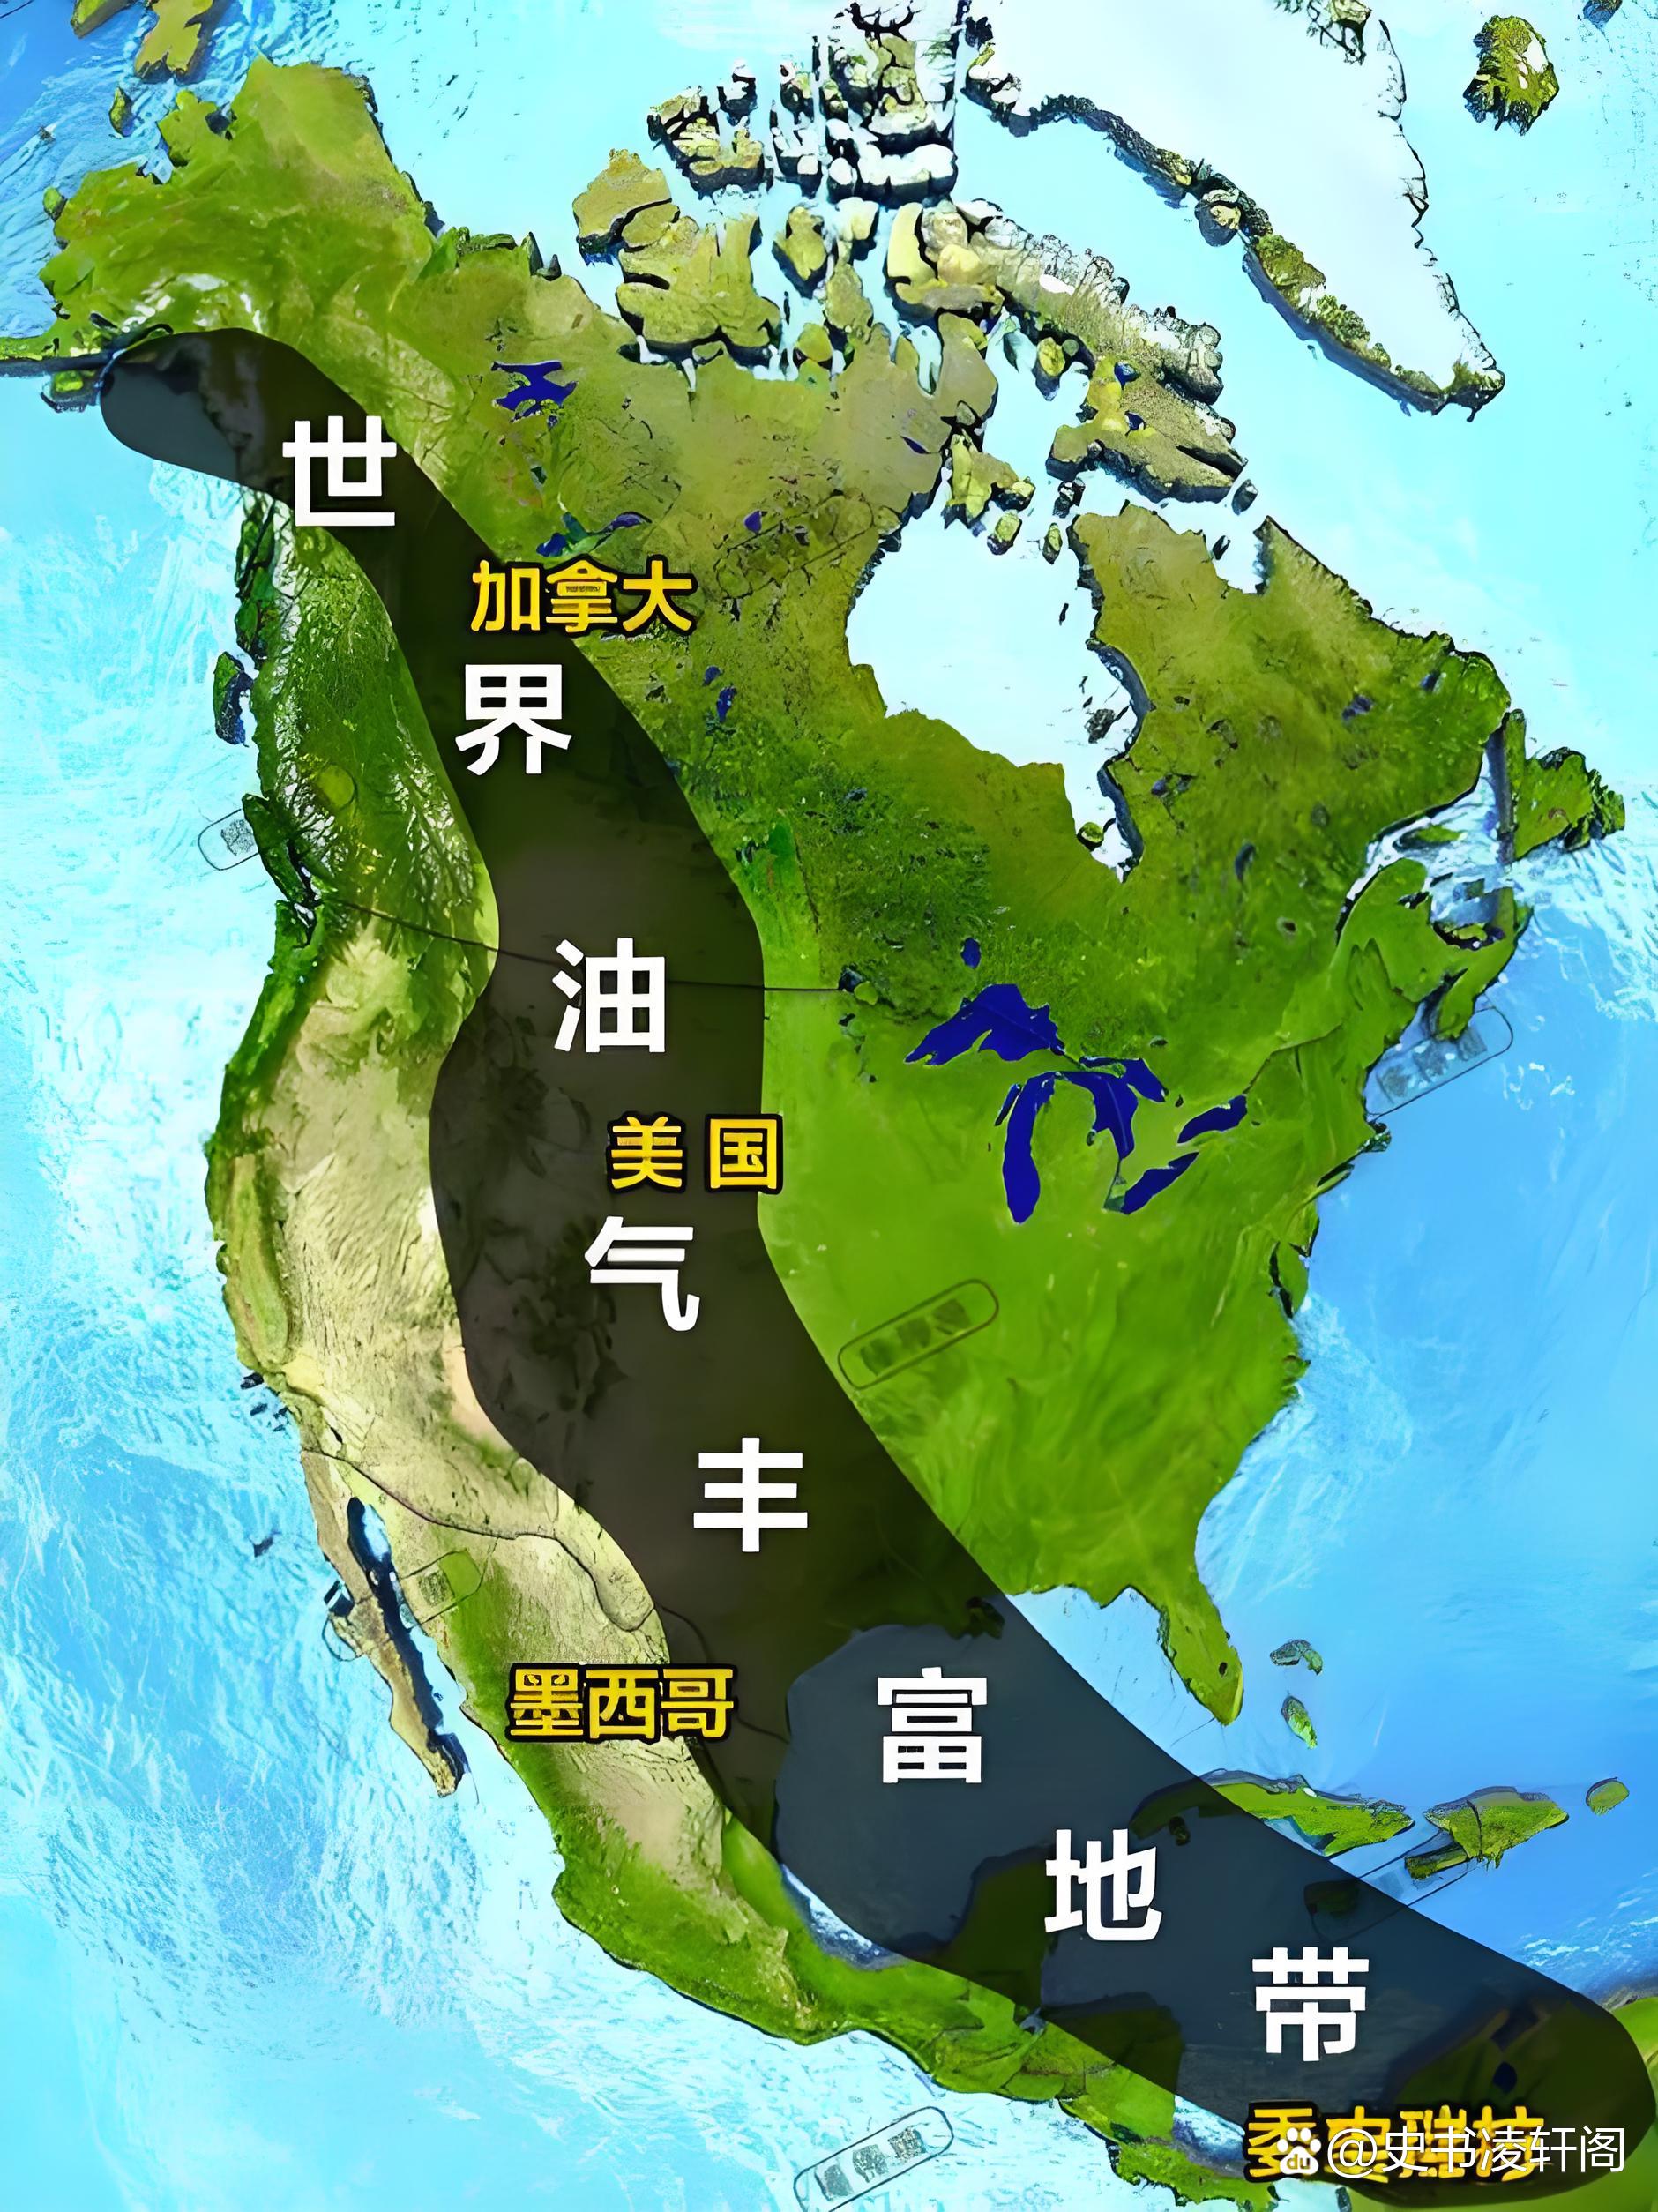
美洲地区承担的计划量中,政府库存约17220万桶。当时市场还有另一个担心:中国会不会同时冲进国际现货市场?
毕竟,中国是全球第一大原油进口国。每天多买几十万桶,看起来只是中国进口量的一小部分,可放进已经十分紧张的国际市场里,却足以改变一批现货原油的价格。
结果真正发生的情况恰恰相反。2026年第二季度,中国原油进口下降到日均810万桶,比第一季度骤降32%。
5月和6月的进口量甚至连续低于日均800万桶,这是2016年以来第一次出现这样的水平。美国能源信息署明确指出,中国进口需求的下降,客观上减轻了霍尔木兹供应受阻对全球油价形成的部分上涨压力。
这才是所谓“中国当时没有出来抢油”的实际含义。不是全球突然不缺油,也不是中国不需要原油,而是此前存下来的库存提供了缓冲。
进口减少之后,炼厂一边降低加工量,一边从库存中补充缺口,相当于把过去低价买入的原油拿到高价阶段使用。但库存毕竟不是无底洞。
网络上常说“中国战略储备已经消耗2400万桶”,这个数字需要讲得更准确一些。中国并不公布完整的战略石油储备实时数据,外界只能通过卫星储罐监测、进口量、国内产量和炼厂加工量进行推算。
真正能够核实的是,今年7月份,Kpler估算中国陆上原油库存减少约2500万桶,Vortexa的估算则约为2800万桶;到8月17日前后,Kpler又估算库存进一步下降约2600万桶。到了8月,这种消耗更加明显。
当月中国炼厂日均加工原油约1391万桶,但进口原油加国内生产只能提供约1327万桶,两者之间每天相差约64万桶。这部分差额只能由库存补上,路透社据此判断,8月已经是此前四个月里第三次出现明显去库存。
如果按每天64万桶粗略计算,一个月就接近2000万桶。这个数字也能解释为什么国际市场越来越关注中国后续的补库需求。
截至9月9日,相关机构估算中国陆上原油库存仍有约12.3亿桶。这个规模依然非常大,所以不能简单理解为“中国马上没油了”。
真正发生的是,年初那种只靠少买进口油、靠库存缓冲的状态,很难无限持续。另一方面,炼厂也开始重新提高加工量。
8月中国成品油出口明显回升,柴油出口同比增长42.1%,航空煤油出口创下纪录。只要炼厂开工恢复,原油需求自然跟着增加。
库存往外出、炼厂又需要更多原料,这两股力量叠加,采购部门重新回到国际市场就不奇怪了。这也是为什么9月的现货市场开始发生明显变化。
一部分大型炼厂增加俄罗斯原油采购,独立炼厂则去西非、加拿大、南美寻找替代货源。沙特也在设法恢复亚洲方向的运输,计划9月至10月通过新的转运安排出口约6000万桶原油,中国、韩国、印度和日本炼厂都在买家之列。
这里面真正影响市场情绪的,并不是某一天突然“扫货”,而是中国采购量的基数实在太大。2025年中国日均进口原油约1160万桶,假设一个如此规模的买家每天只增加50万桶采购,一个月就是约1500万桶。