很多人看到“美国加息”,第一反应是:
这跟我在中国买房有什么关系?
其实关系没有想象中那么直接,但也绝对不是毫无关系。
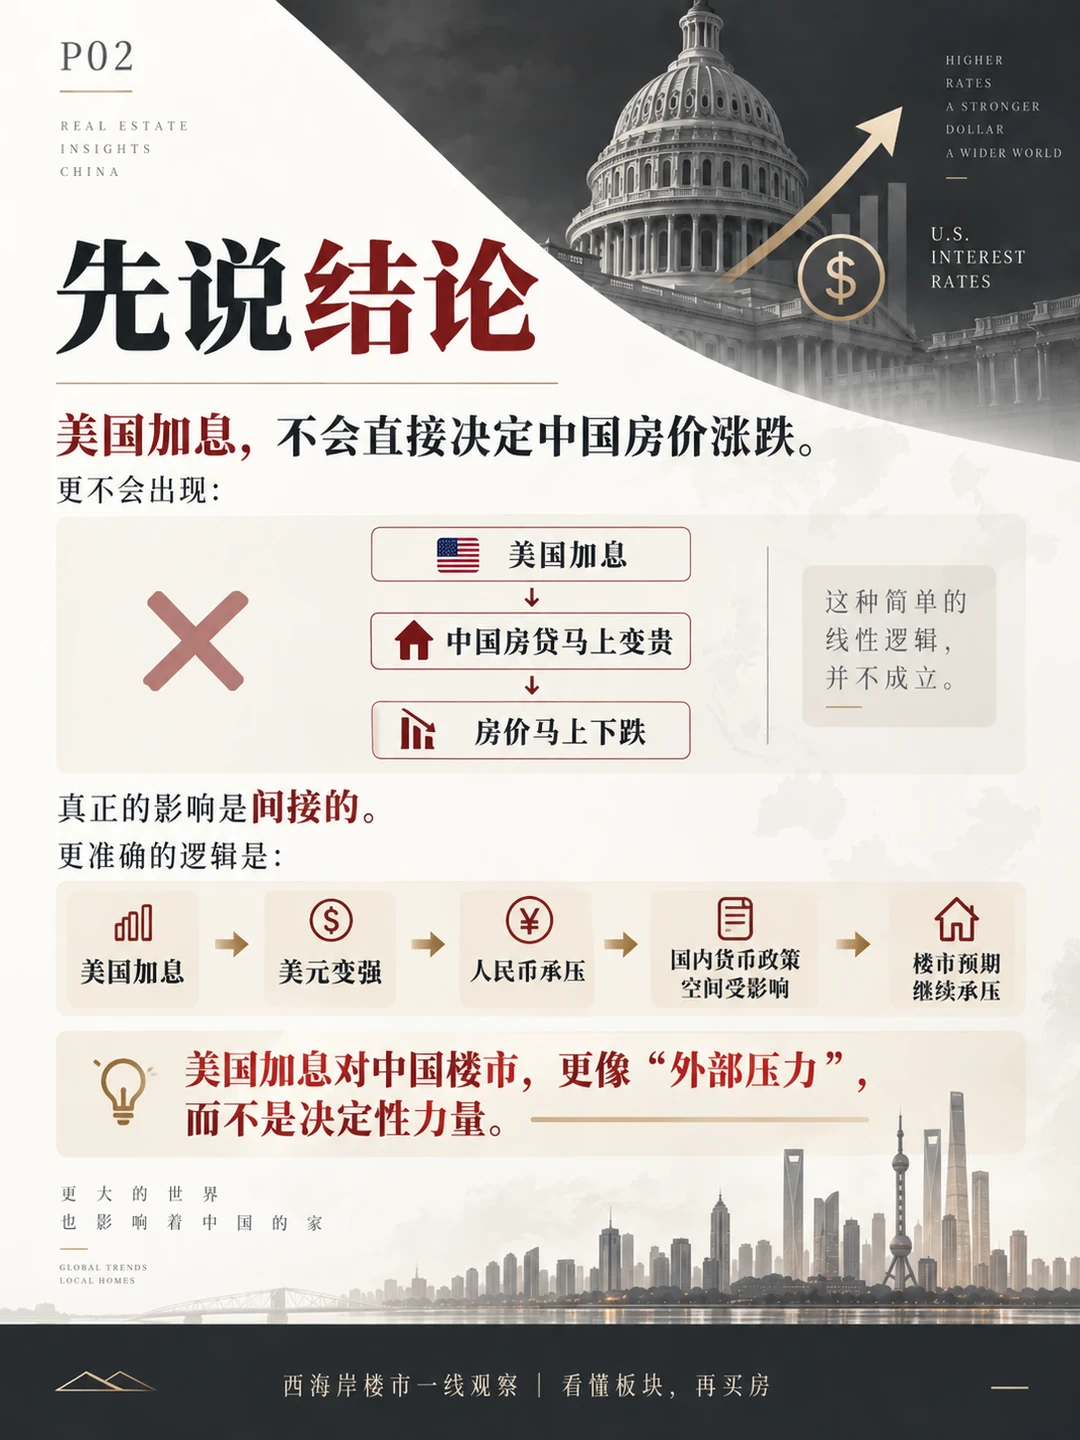
最容易理解错的一条逻辑就是:
美国加息
→ 中国房贷利率上涨
→ 中国房价下跌
这条逻辑并不成立。
真正的传导链条更接近:
美国加息
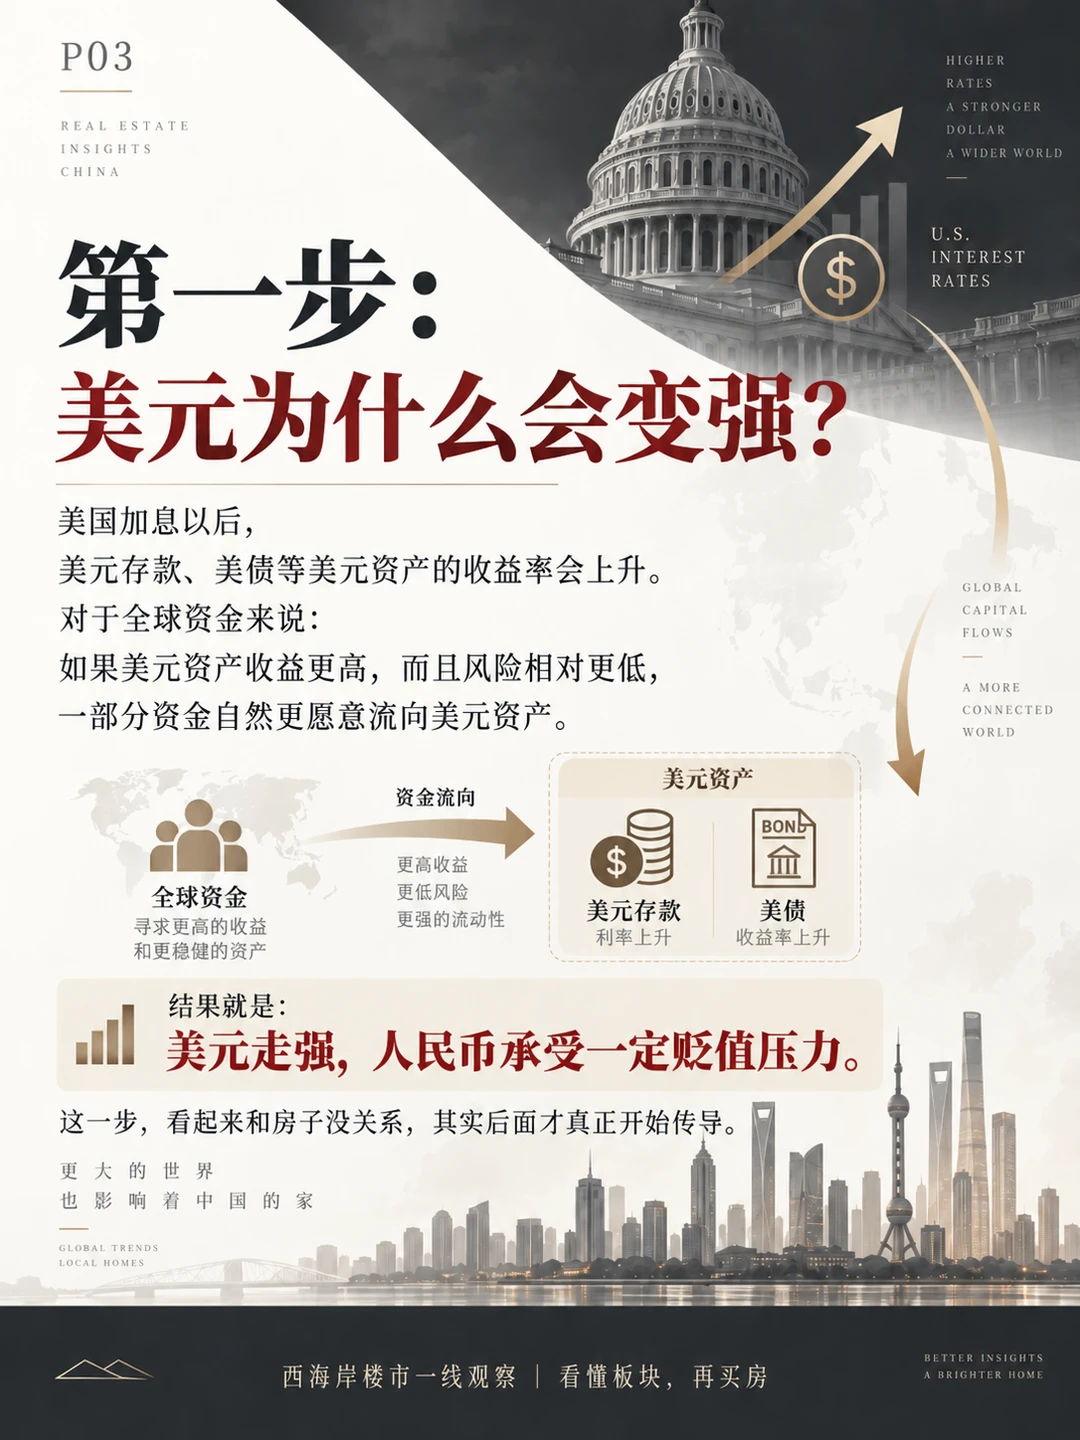
→ 美元资产吸引力提高
→ 美元走强
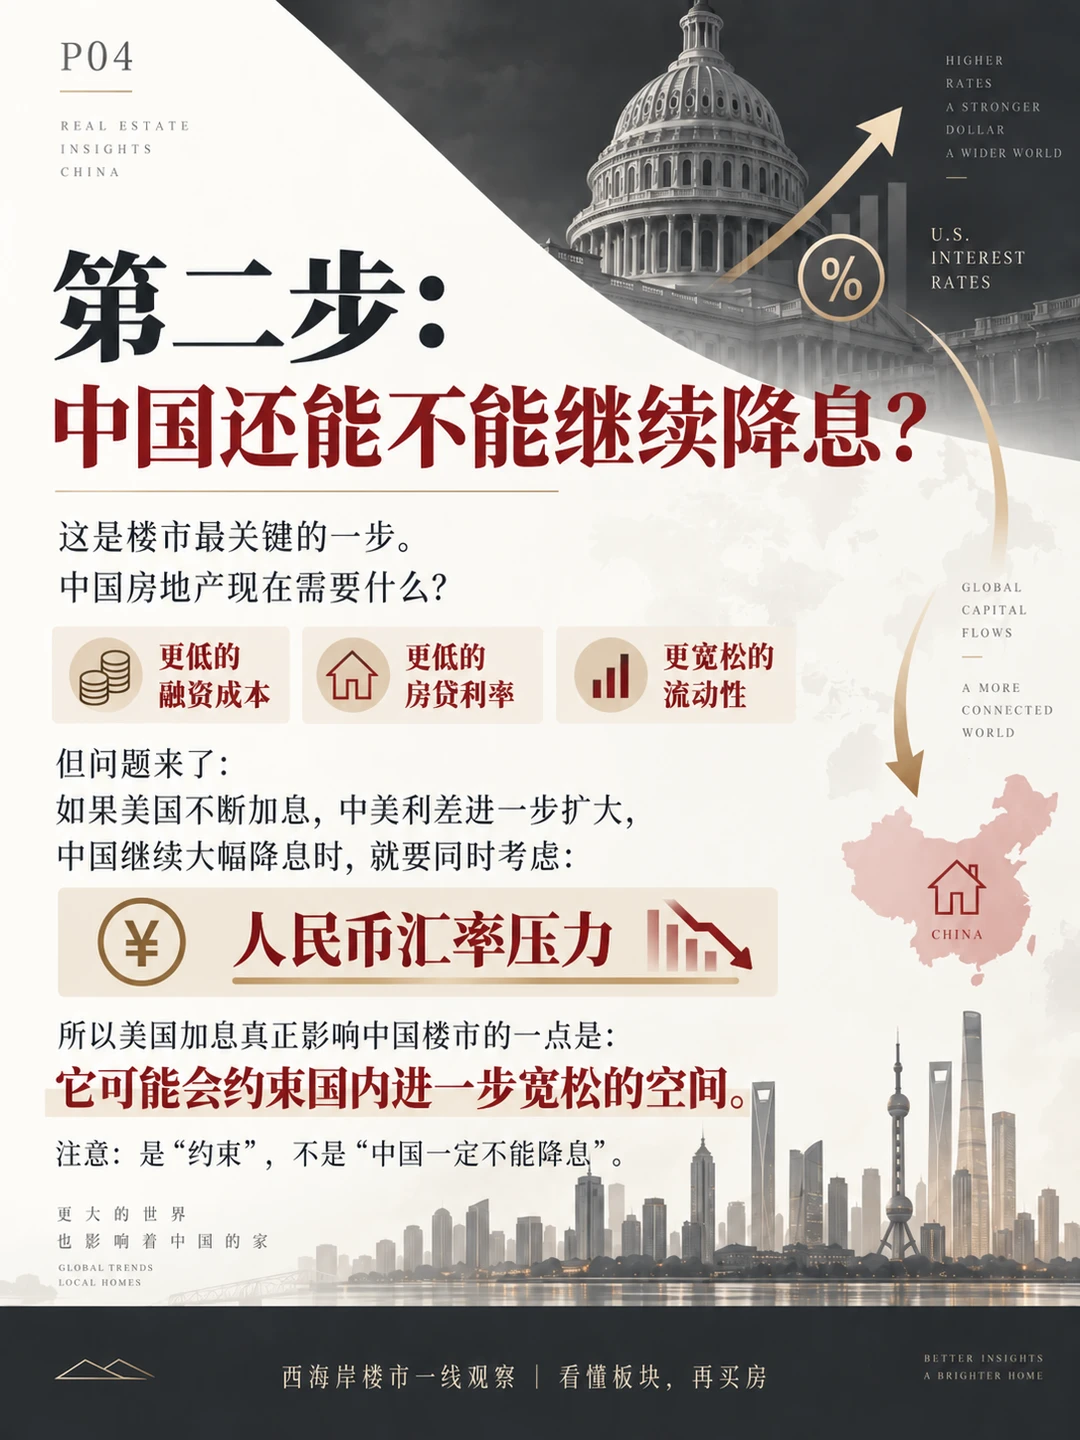
→ 人民币汇率承压
→ 国内进一步宽松需要考虑更多因素
→ 楼市预期受到影响
但对今天的房地产市场来说,我觉得还有一个更重要的影响:
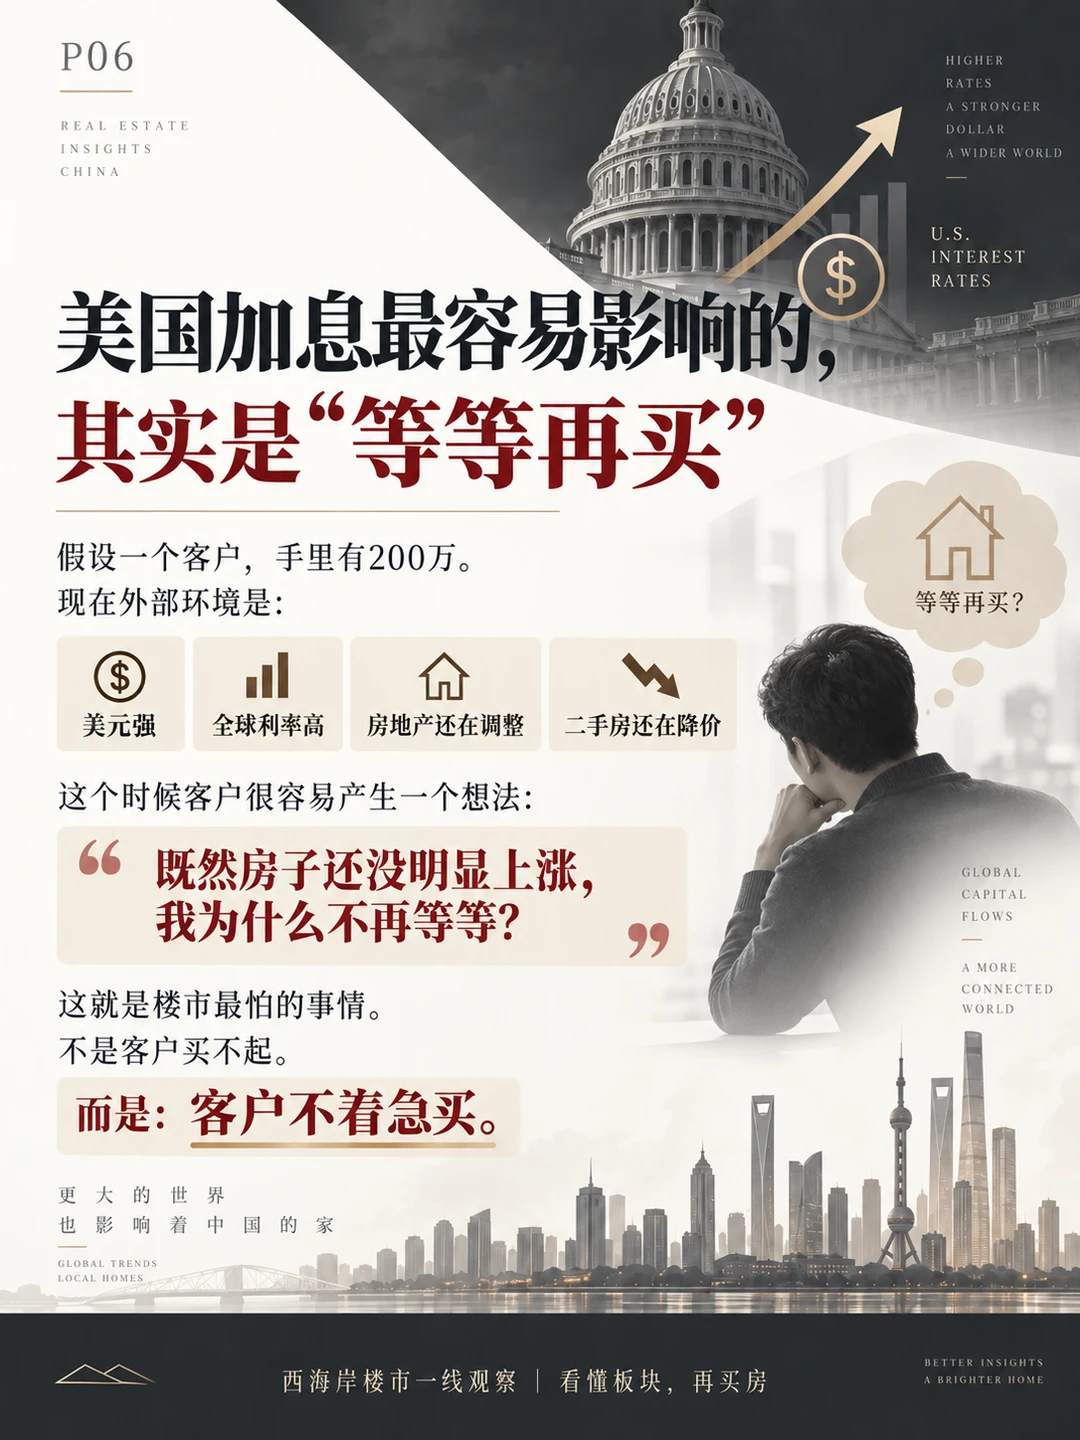
让购房者更愿意“等等”。
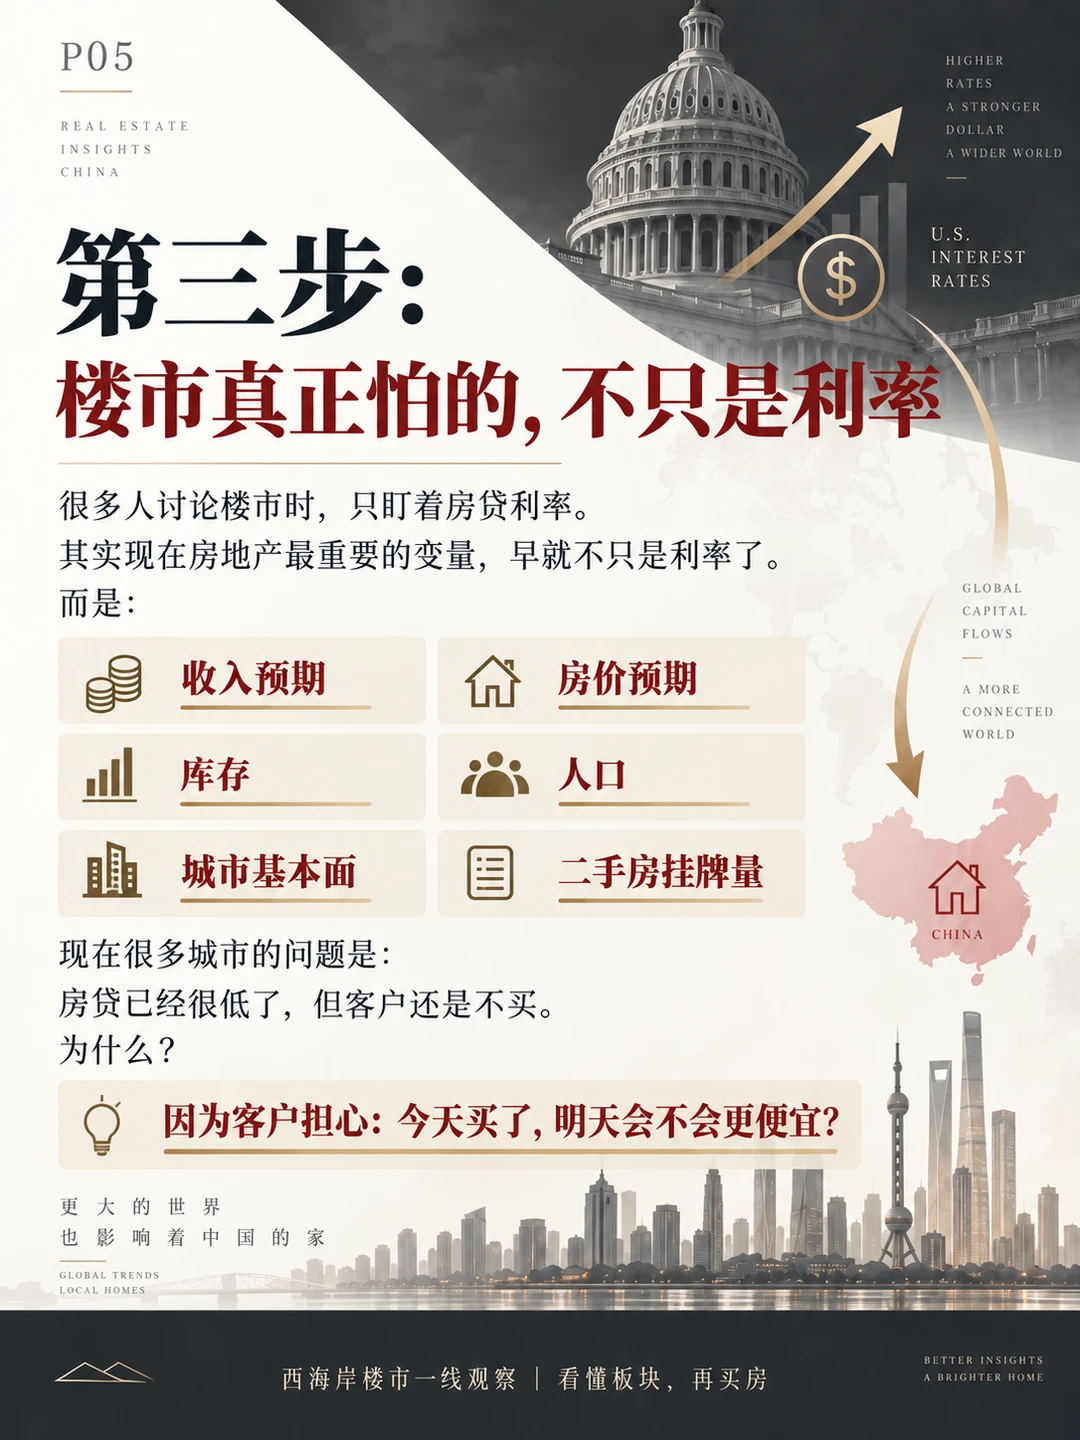
现在很多城市的问题,其实已经不是房贷利率够不够低。
而是:
房贷已经降了,
首付已经降了,
政策也越来越宽松,
但很多客户还是会问一句:
“现在买,会不会过几个月更便宜?”
这才是二手房市场最值得关注的地方。
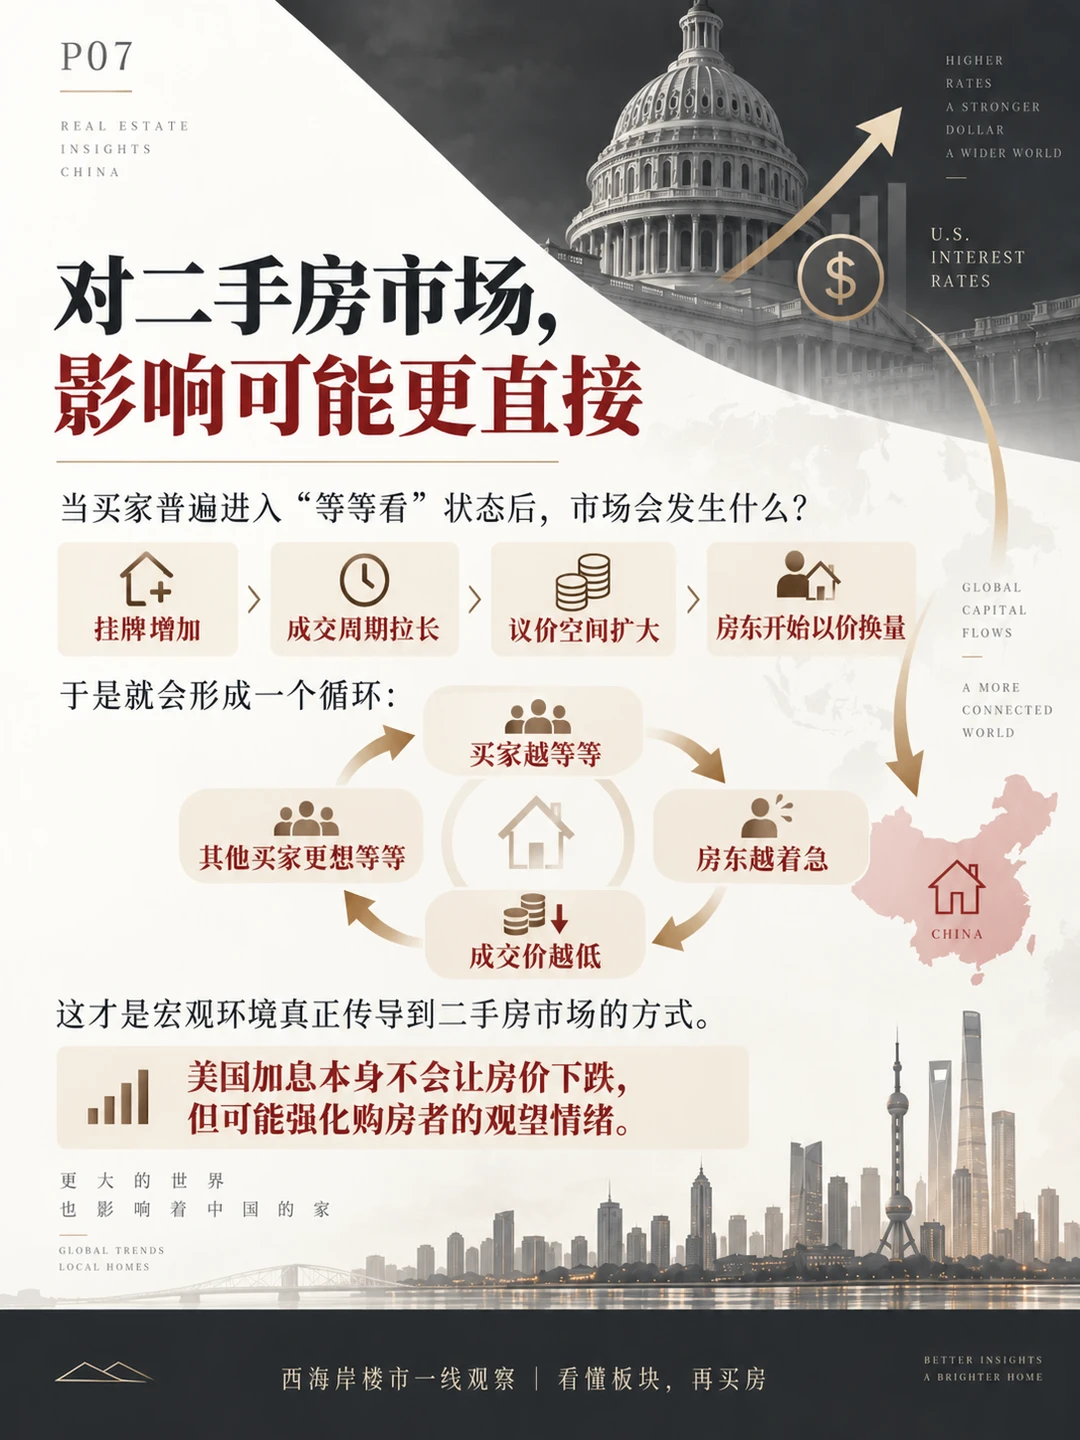
一旦买家普遍开始观望:
挂牌增加
→ 成交周期拉长
→ 议价空间扩大
→ 房东开始以价换量
→ 成交价继续承压
→ 更多买家选择继续等等
于是就容易形成一个循环。
所以美国加息不会直接决定中国房价。
它更像什么?
本来市场就有逆风,又从外面多吹过来一股风。
但有一点也必须说清楚:
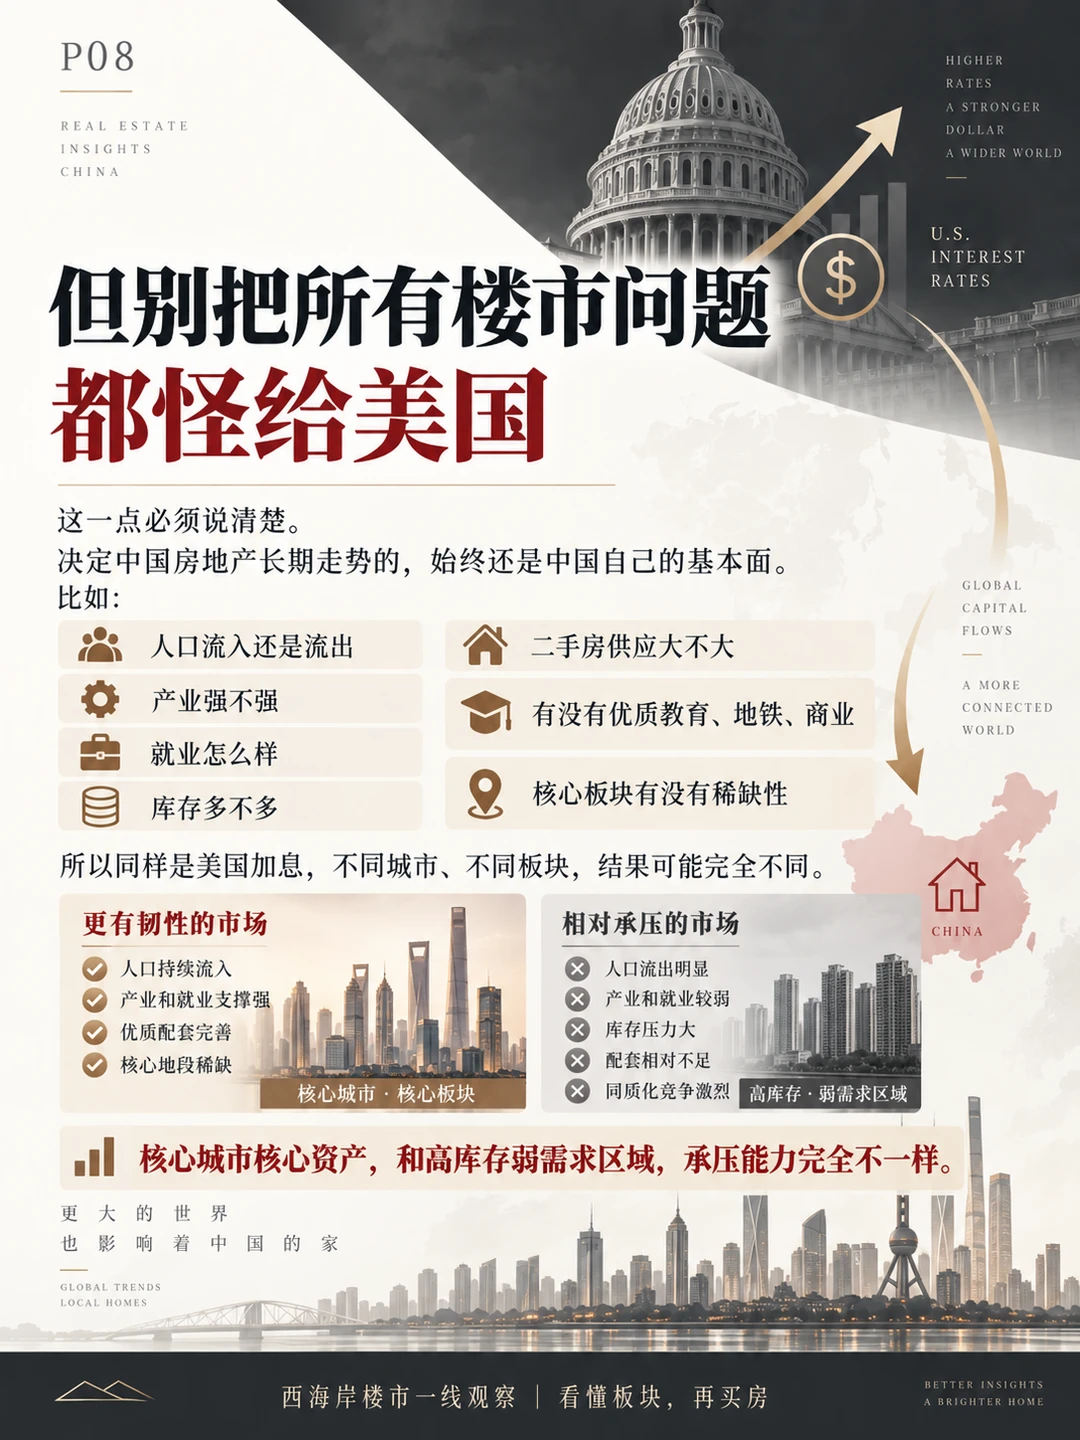
决定中国房地产长期走势的,最终还是中国自己的基本面。
人口、产业、就业、库存、二手房供应、教育、地铁、商业,以及板块稀缺性……
这些因素的重要性,远远高于“美联储这次加不加25个基点”。
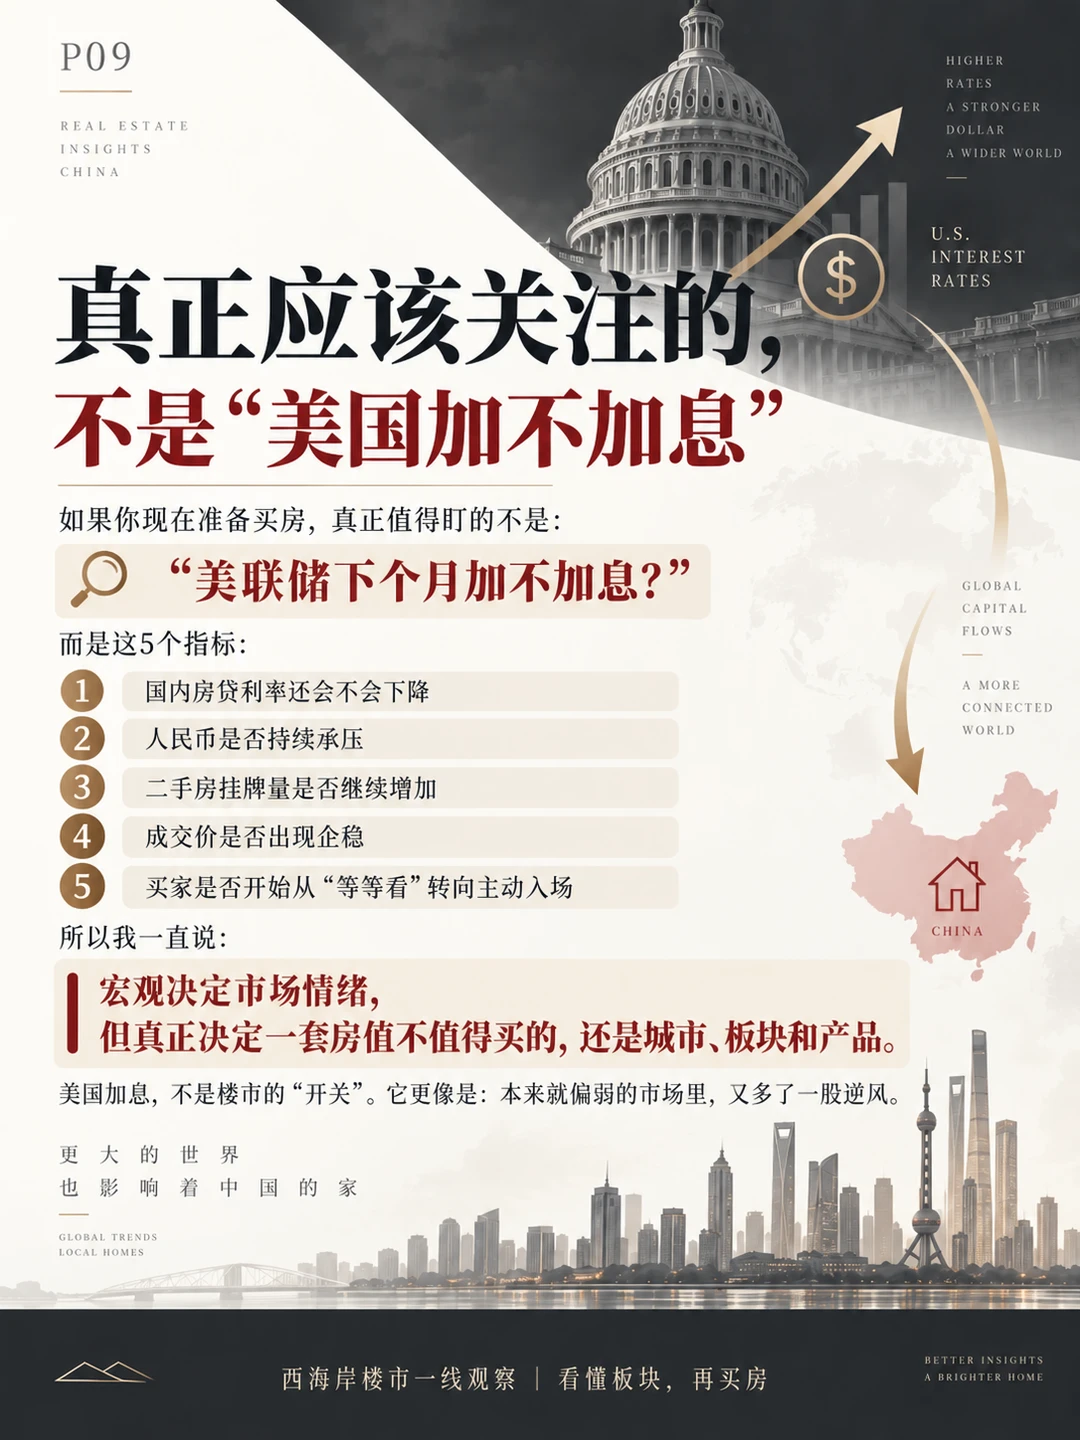
所以如果你现在正在买房,
与其天天盯着美联储,
不如盯住5件事:
① 房贷利率有没有继续下降
② 人民币有没有持续承压
③ 二手房挂牌量还在不在增加
④ 成交价有没有开始企稳
⑤ 买家有没有从“等等看”转向主动入场
宏观决定市场情绪,
真正决定一套房值不值得买的,还是城市、板块和产品。
#房地产 #楼市 #买房 #房价 #二手房 #美国加息 #美联储 #青岛楼市 #西海岸楼市