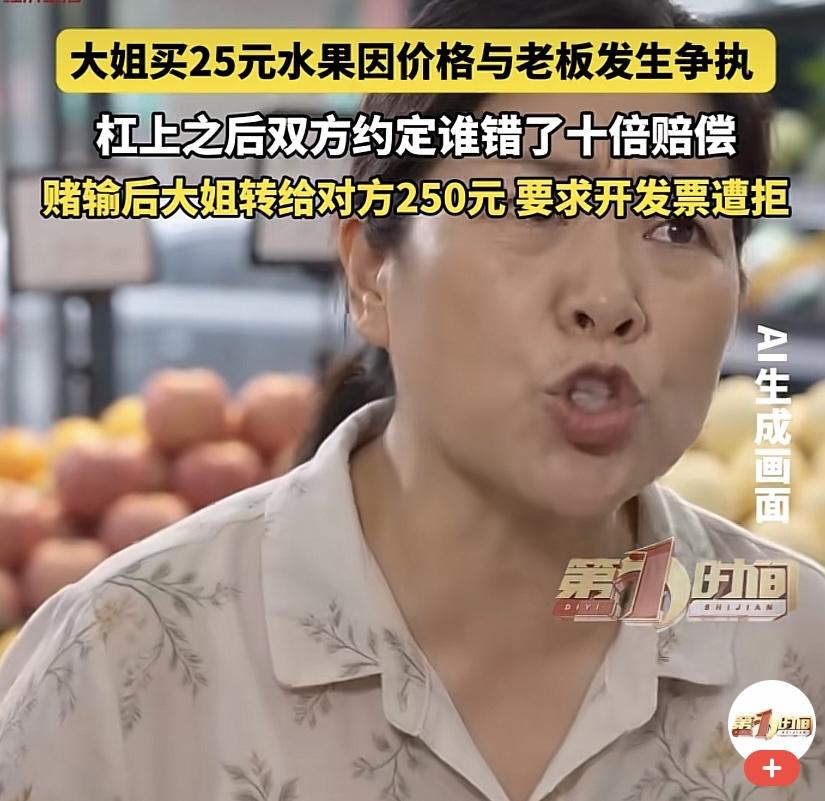
浙江平湖,一名女子购买香蕉消费 25 元,她认为老板计价有误,老板则坚持自己没有算错。双方发生争执之后,口头约定,如果哪一方核算出错就进行 10 倍赔偿。经过重新核算之后,女子的质疑并不成立,女子随即向老板转账 250 元。之后女子提出,要求老板开具金额为 250 元的发票;遭到商家拒绝后,女子报警,希望追回该笔 250 元。接警之后民警告知该纠纷属于民事争议,建议通过诉讼途径处理。
这件事真正值得注意的,不只是250元该不该退。争执最早来自25元水果款到底算得准不准。2026年9月4日,市场监管总局宣布在河北、浙江、福建开展电子计价秤计量监管试点,浙江正是试点地区之一。
试点加强电子计价秤从生产、销售、检定、维修到使用的全过程管理,并利用唯一身份信息和智慧监管平台留下可追溯记录。
今后遇到类似争议,消费者和经营者不必靠争吵证明谁算错。电子计价秤可以查询维修和检定状态,监管部门也能据此核查问题。
2026年9月18日,市场监管总局又发布《电子计价秤作弊特征识别测试规范》,明确从称重、计价两个方面识别异常,除检查重量是否准确,还把价格计算异常列为测试重点,并针对软件篡改、硬件改装设置检测方法。该规范计划从2027年1月1日起实施。
放到平湖这场争执中,25元其实最容易查清。看价签,核重量,再算单价,必要时查看计量器具检定状态,事实固定后,谁算错并不需要靠10倍赌约决定。
问题出在重新核算之后。女顾客认输后转出的250元,与最初购买水果支付的25元已经不是同一笔款项。
女顾客随后要求水果店按250元开票,争议便从“秤准不准”转到了“这笔钱是什么性质”。现行《中华人民共和国发票管理办法》第18条规定,销售商品、提供服务以及从事其他经营活动并收取款项,收款方应向付款方开具发票;
第21条要求发票如实反映实际经营业务。水果实际交易金额如果是25元,店主应依法处理真实交易的票据,但不能仅因为账户又收到250元,就把250元写成水果销售额。
浙江税务部门曾处理过相关咨询。2018年9月11日,一家公司就物流运输导致货物毁损后的赔偿款如何开票向浙江财税12366咨询。
9月14日,浙江财税12366服务中心答复时区分了两类情况:赔偿款如果与经营行为直接相关,可能作为价外费用处理;
如果不涉及经营行为,则不能简单按经营收入理解。这个答复说明,收到钱不等于当然形成销售收入,仍要看付款原因和实际业务。
至于250元最终能不能要回,也不能只凭“已经转账”或者“愿赌服输”下结论。《民法典》第143条要求民事法律行为意思表示真实,并且不违反强制性规定和公序良俗;
第153条、第157条规定了民事法律行为无效以及财产返还的处理规则。若进入诉讼,法院需要结合双方约定内容、转账原因、现场证据等事实判断约定效力。
浙江还有更便捷的消费纠纷处理渠道。2026年3月公布的数据表明,全省线上消费纠纷解决机制中的ODR企业已增至12782家,推动30%以上消费纠纷在源头化解;“共享法庭”调处消费纠纷937件,为消费者挽回经济损失300余万元。此前浙江还推出线下纠纷线上“一键和解”,消费者可通过支付账单发起诉求。
回头看这250元,争议可以拆开处理:25元查称重和计价,250元查付款依据,发票查真实经营业务。
每一步都有对应证据和处理渠道。把消费纠纷变成口头赌约,反而增加了新的争议。女顾客要求退款能否得到支持,最终仍取决于证据及法院对250元性质和双方约定效力的判断。