中国楼市正撞上一道新坎儿:存量房没人接盘,新房卖不动?
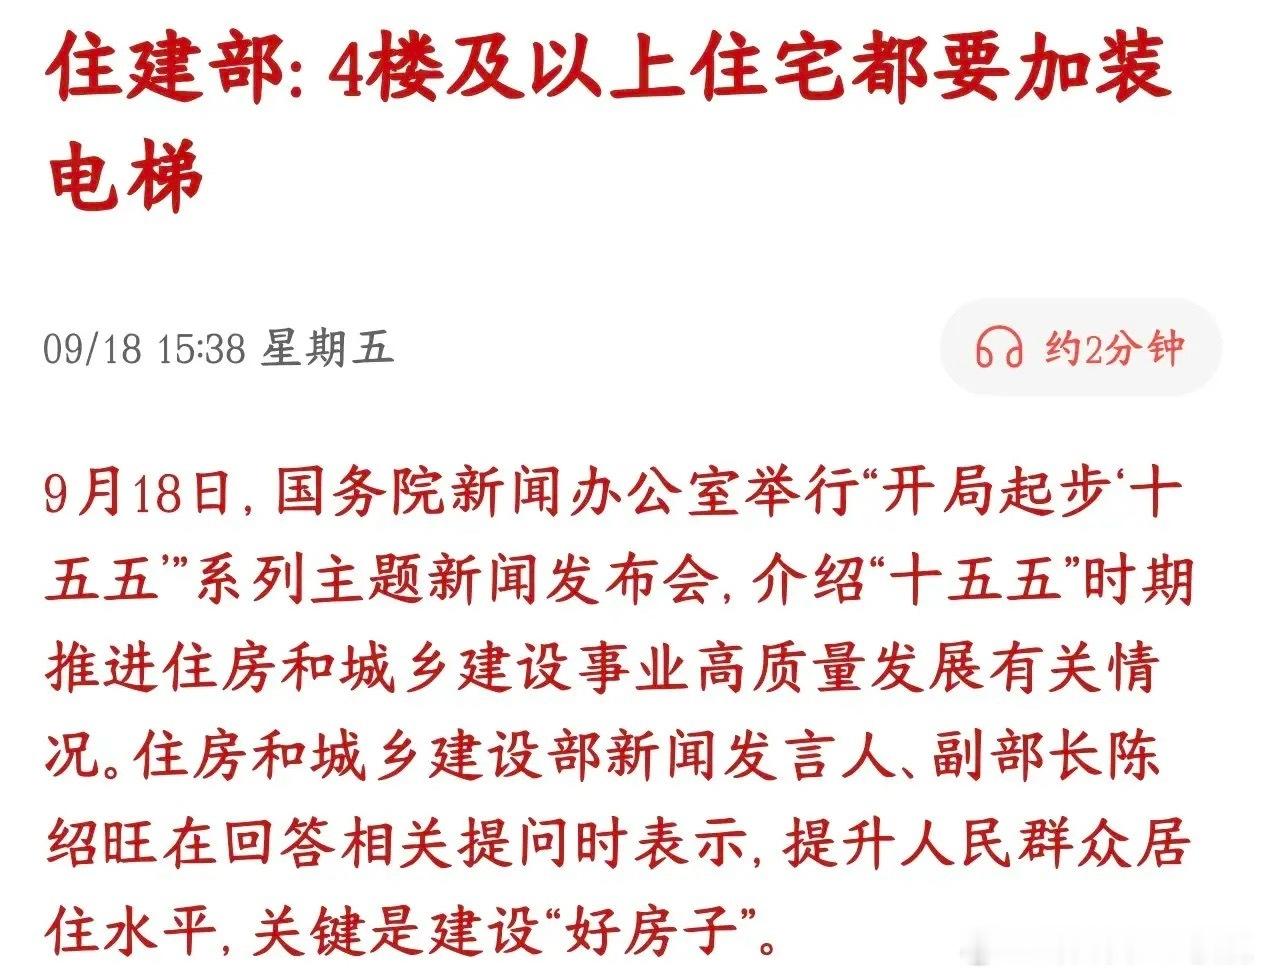
就在 9 月 18 日,住房城乡建设部的发布会上,正式抛出了一个标志性判断:中国房地产市场已经进入存量时代。
这个判断的核心指标,就是今年前八个月,全国二手房交易占比达到了 52%—— 按官方划定的标准,超过 50% 这条线,就意味着市场交易的主力,正式从新建商品房转向了存量二手房。
搭配国家统计局同期的数据看,这个转向的趋势特别明显:1 到 8 月,全国新建商品房销售面积是 4.9988 亿平方米,同比下降 12.1%;而二手房的网签面积达到了 5.4923 亿平方米,同比增长 10.6%。
一降一升之间,整个楼市的交易逻辑已经悄悄换了方向。
看到这你肯定会问:既然存量房交易都占大头了,为什么还有那么多人觉得房子砸手里了?
答案特别现实:分化。
不是所有存量房都没人要,也不是所有新房都卖不动,城市和城市之间,地段和地段之间,差得不是一点半点。
今年上半年,全国就有北京、上海、江苏、广东等 18 个省(区、市),二手住宅的交易面积超过了新建商品住宅。
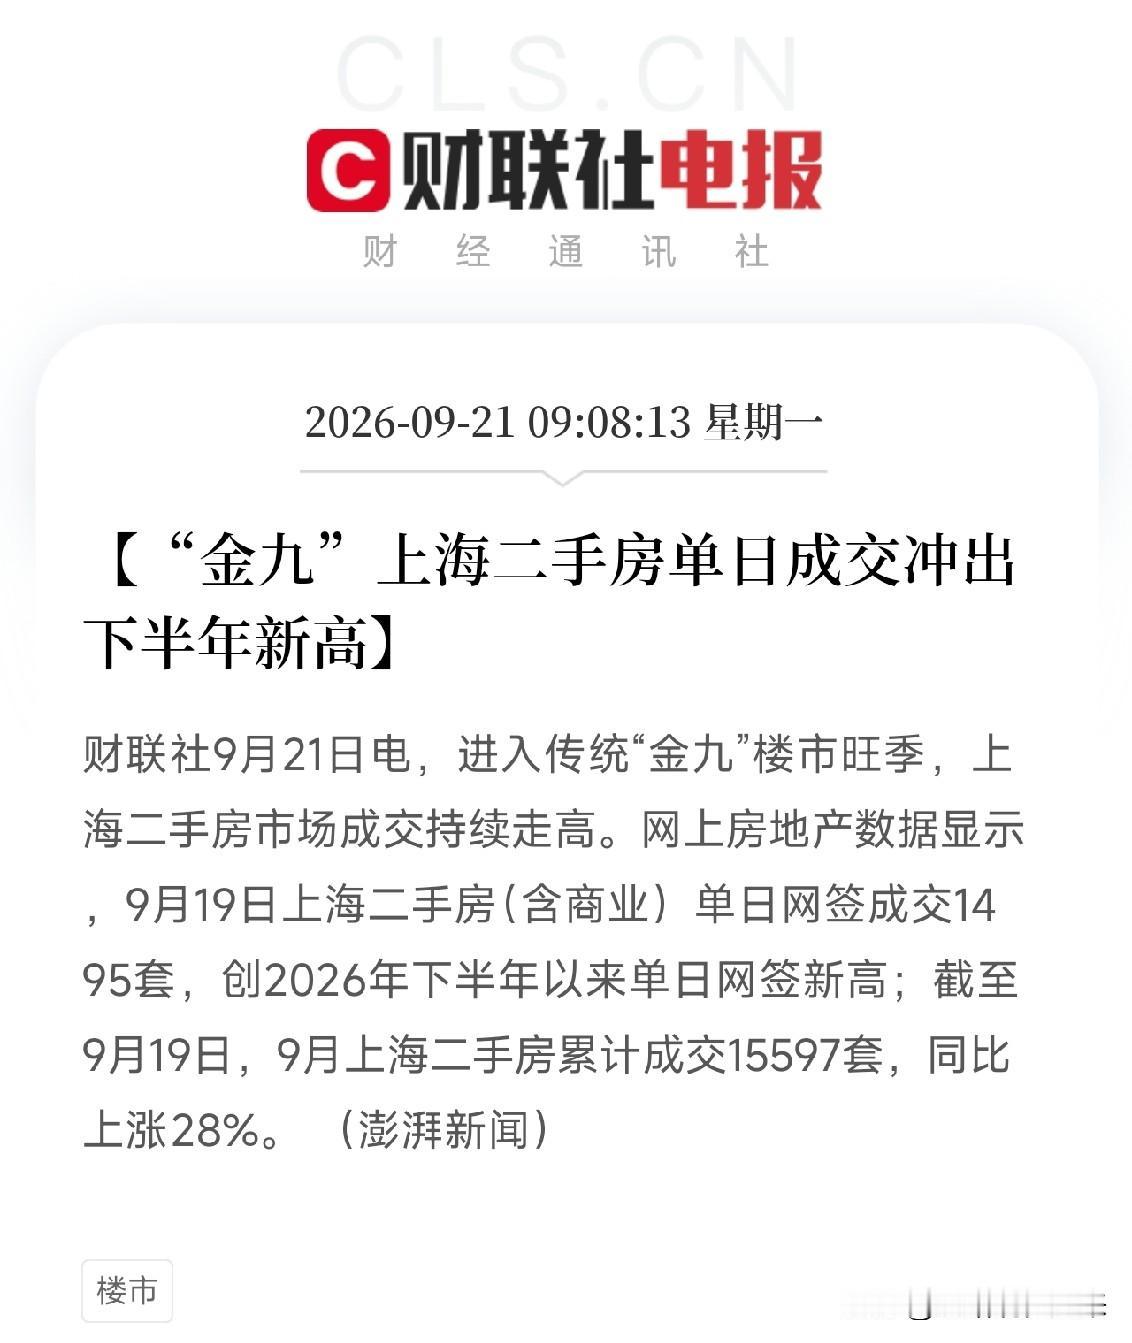
比如北京 6 月份的二手住宅网签量有 16618 套,连续 3 个月都超过了近 5 年的同期水平;上海 6 月二手房累计网签 25158 套,同比增长 21%;深圳的二手住宅网签也同比上涨了 13.1%。
在这些人口持续流入、配套成熟的核心城市,位置好、品质过得去的存量房,流通性其实很强,反而是很多刚需群体的优先选择。
但放到广大的三四线城市,难题就真的摆在眼前了。
这些地方大多面临人口外流、产业支撑不足的问题,老百姓的住房需求基本已经饱和。
新建的商品房没人买,已经交付的存量二手房也很难找到接盘的人。
今年 6 月末,全国商品房待售面积还有 76315 万平方米,虽然已经连续多个月环比下降,但整体库存规模依然不低。
这其中,大部分的去化压力,都集中在需求疲软的三四线城市。
为什么会出现这种冰火两重天的局面?
其实官方早就给出了明确定论:房地产市场的供求关系发生了重大变化。
过去二三十年,我们处在快速城镇化的增量阶段,城市边界不断扩张,大家买房普遍追新,开发商只要拿地盖房就不愁销路。
但发展到现在,城镇住房的总量已经足够,大家的需求也从 “解决有无” 转向了 “追求品质”,更看重地段、学区、商业配套这些现成的资源。
核心城市能持续吸引人口,需求一直有支撑;而不少城市没有人口增量,房子供大于求,自然就陷入了 “存量难出手、新房卖不动” 的双重困境。
面对这个全新的阶段,官方的应对方向也已经明确。
还是住建部这次发布会的信息,“十五五” 时期会加快构建房地产发展新模式,重点推进三项基础性制度:开发端的项目公司制、融资端的主办银行制、销售端的现房销售制。
简单说就是从开发、资金、销售全链条调整规则,一方面减少盲目的新房供给,另一方面也更好地保障购房者的权益,适配存量时代的市场规律。
与此同时,全国各地的去库存工作也在持续推进。
到 8 月末,全国新建商品房待售面积已经连续 6 个月同比下降,其中待售 3 年以内的短期库存下降了 4.2%,短期库存的去化效果比较明显。
各地也配套出台了不少措施,比如发放购房补贴、支持 “卖旧买新”,还有将部分闲置的商品房转化为保障房,多渠道消化库存。
其实回头看,这道所谓的 “新难题”,本质上是楼市从高速增长转向高质量发展的必经阵痛。
从遍地开花的增量开发,到精耕细作的存量运营,必然会经历分化和调整。
没有什么一蹴而就的解决方案,就是一步步跟着市场节奏优化,让房子慢慢回归居住的本来属性。
这个过程不会太快,但每一步都在往更稳健、更健康的方向走。
评论列表