158 亿投隆基,高瓴亏掉近百亿,教科书怎么变成反面教材
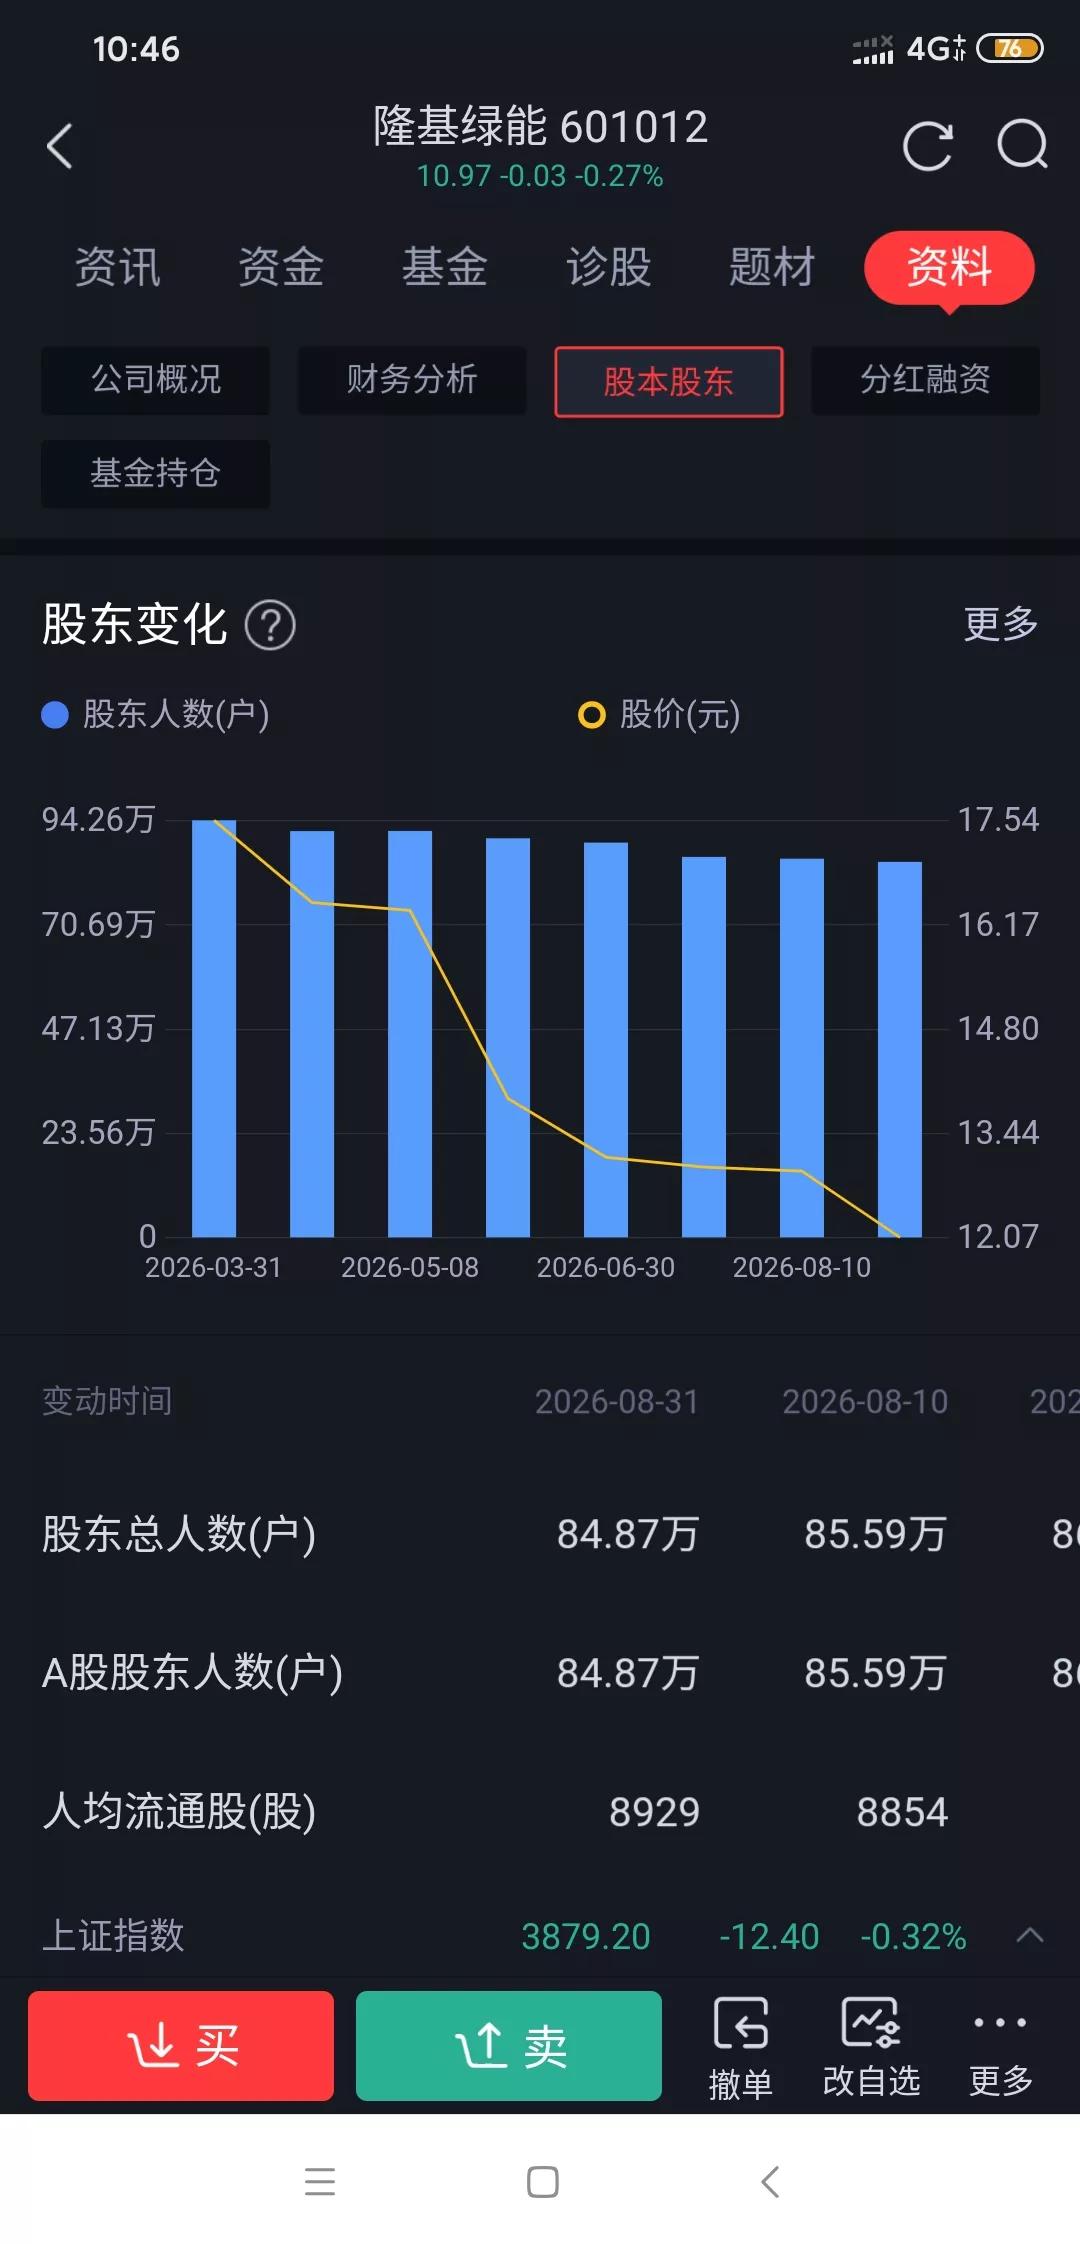
2020 年 12 月,高瓴旗下 HHLR 基金斥资 158.41 亿元,协议转让拿下隆基绿能 6% 股份证券时报。彼时隆基被称作 “光伏茅”,行业景气度达到顶峰,这笔投资一度被市场视作价值投资的经典案例。仅仅数年之后,光伏行业大规模扩产,供需格局彻底反转;隆基 2024、2025 年全年亏损,2026 年上半年继续陷入亏损泥潭。在技术迭代窗口期,企业路线选择承受巨大市场压力,创始人李振国卸任经营管理岗位,转向专注研发工作证券时报。高瓴后续分批减持,2026 年一季度退出公司前十大股东,按市场多方测算,这笔投资账面净损失大约在 70‑100 亿元区间新浪财经。曾经教科书级别的投资,如今被当作周期投资的反面样本。问题到底出在哪?是行业周期反转太快,还是当初的判断本身就存在偏差?
回看当初的买入时点。2020 年末,光伏行业热度高涨,隆基市值处在高位。高瓴大手笔入局,核心逻辑是押注赛道景气、重仓行业龙头。放在当时,这套逻辑得到很多机构认同,但忽略了光伏属于典型强周期行业:全行业扩产一旦失控,供需反转的速度远超市场想象。短短不到两年时间,产业链产能集中释放,价格战全面开打,企业利润被不断挤压,即便是行业龙头,也难以对抗周期下行带来的冲击。
技术迭代是第二个关键变量。面对电池技术路线快速迭代,隆基在行业剧变中承受巨大压力。创始人李振国辞去董事、总经理等经营职务,回归研发一线,担任中央研究院院长,全力攻坚前沿技术,也侧面反映企业内部感受到周期与技术双重挑战36氪。企业实力再强,如果踩错技术迭代节奏,前期投入就会变成沉重包袱。从操作上看,高瓴后续减持动作,说明机构已经看清行业趋势,但看清趋势,不等于可以全身而退。六年时间,几十亿至上百亿级别的账面损失,是一笔昂贵的周期教训。
当然隆基并非全无转机。2026 年上半年,公司 BC 组件销量同比增长 125%,产品出货占比超过 65%,产品结构出现明显改善上海证券报...。不过单一产品线高增长,短期还难以填补整体亏损缺口。整个光伏行业依旧处在磨底阶段,企业能否熬过寒冬,取决于现金流安全垫、技术储备与成本控制能力。隆基具备产业积累,但存量优势并不等于安全保障。
放眼海外市场,同样能看到周期的影子。美股指数小幅震荡,波动率抬升,零售数据走弱,消费端显现疲态。企业面对不确定性,纷纷提高现金储备。这和隆基所处的处境有共通之处:行业上行阶段大家敢于扩张,周期收缩的时候,才凸显出现金流的重要性。
高瓴投资隆基这个案例给市场重要启示:再好的赛道,也绕不开周期波动;再强的行业龙头,同样会遭遇判断失准。158 亿元进场,换来巨额账面浮亏,曾经的价值投资范本,给投资者上了现实一课。接下来市场还要继续观察:光伏行业磨底还要持续多久,隆基押注的 BC 技术,能不能带领企业走出亏损泥潭?
风险提示:本文仅基于公开财报与市场信息做案例解读,市场测算亏损仅为参考,不构成任何投资建议。