中俄天然气谈不拢就先搁着,中国犯不着耗时间,转头找美国买气也不是不行。
这话听着像赌气,其实是眼下最实在的局面。
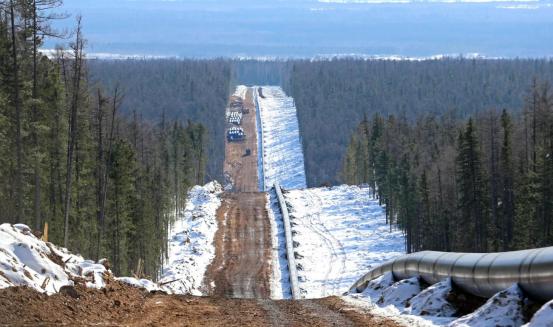
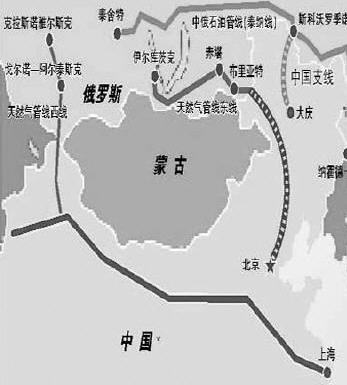
九月初,俄罗斯把谈了五年的"西伯利亚力量2号"管道改了名,叫"贝加尔力量",说是名字更准确。
可名字换了,问题一个没解决。
八月底上合峰会,中俄元首在比什凯克见了面,这条管道的事照样没谈拢。
核心就一个字:钱。
中方给的价大约每千立方米五十美元,锚的是俄罗斯国内工业用气水平。
俄气那边咬死了二百五到二百六十美元,跟现在一号管道的供价差不多。
五倍的价差摆桌上,谁也不让步。
七月中旬,华尔街日报先爆出来,中方把这条管道的全部商业谈判无限期暂缓了。
三天后南华早报核实确认。
有意思的是,新项目停了,老管道没停。
七月二十五号,西伯利亚力量一号单日输气量又刷新了纪录,这是今年第三次破历史峰值。
一边是新项目谈不动,一边是现有管道往满了送,俄罗斯的心思不难猜。
欧洲市场塌了,北溪管道被炸之后,俄气对欧洲出口从每年一千多亿立方米砍到不到零头。
土耳其、匈牙利那点残余订单撑不起产能。
中国是眼下唯一能吃下巨量天然气的市场,俄方比中方急。
可急归急,价格上俄气舍不得松口。
一号管道现在的供价大约二百五十八美元每千立方米,比卖给土耳其、匈牙利的四百二十美元便宜了近四成,放在俄气出口史上已经是破天荒的低价。
俄方觉得这已经是大出血了,二号管道没理由再降。
中方的算盘不一样。
俄罗斯国内工业用气才八十到一百美元每千立方米,居民用气更低,六十到七十美元。
同样的气,卖给中国是国内价的三到四倍,中方觉得这不公平。
而且二号管道要经蒙古过境,线路更长、投资更大、风险更高,凭什么还按一号的价走。
谈判僵在这,中国这边也没闲着。
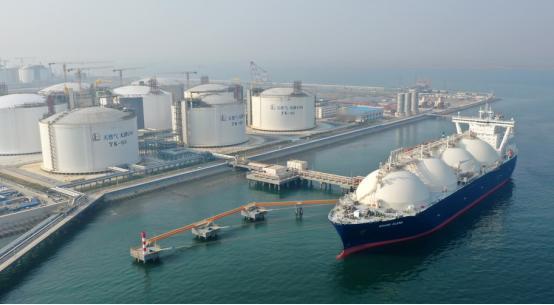
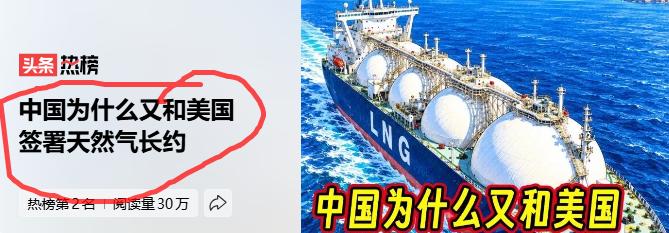
九月十四号,中国燃气旗下的中燃宏大跟美国维吉公司签了份二十年的LNG购销协议,每年五十万吨,二零三零年开始交付。
加上前两年锁的三百万吨老合同,中燃跟这家美国公司的长期资源池到了每年三百五十万吨。
这笔单放在全国盘子里不算大,二零二五年中国全年进口LNG六千八百四十三万吨。
五十万吨连零头都不到。
但信号意义不一般。
前两年因为中美贸易摩擦,中国对美国LNG加征百分之二十五关税,美国对华出口直接断崖。
二零二四年还进口了四百一十五万吨。
二零二五年暴跌到只剩二点六万吨,基本归零。
二零二六年头七个月,美国对华LNG出口仅零点一万吨,同比跌了七成多。
现在又开始签长约了,说明中国在气源上不把鸡蛋放一个篮子里。
澳大利亚、卡塔尔、俄罗斯、美国,能签的都签,谁家合适买谁的。
管道气有俄罗斯的,海运LNG有中东、澳洲、美国的,多条腿走路,谁也卡不住脖子。
有人说跟美国买气不靠谱,万一哪天关系又僵了怎么办。
这话有道理,但只说对了一半。
LNG跟管道气不一样,管道是固定线路,断了就是断了。
LNG是现货市场,全球到处都是卖家,今天不买美国的,明天可以买卡塔尔的、澳大利亚的。
而且长约锁的是量和定价公式,不是锁死政治关系。
更深一层看,中俄天然气谈判僵持,反而给了中国更多议价空间。
俄方越急着找下家,中方越可以慢慢谈。
一号管道已经在满负荷送气,短期内中国不缺气。
二零二五年中国进口天然气总量还降了百分之二点八,对外依存度降到百分之四十点七。
国产气在增产,可再生能源在顶上来,LNG占比在往下走。
这就是中方的底气。
不是说不要俄罗斯的气,而是不用急着要。
价格合适就签,不合适就放着,反正市场上有的是选择。
美国的气、卡塔尔的气、澳大利亚的气,谁性价比高买谁的。
俄罗斯那边想通了自然会降价,想不通就继续耗着,损失的不是中国。
能源这盘棋,拼到最后拼的是选择权,手里选项多的人说话才硬气。