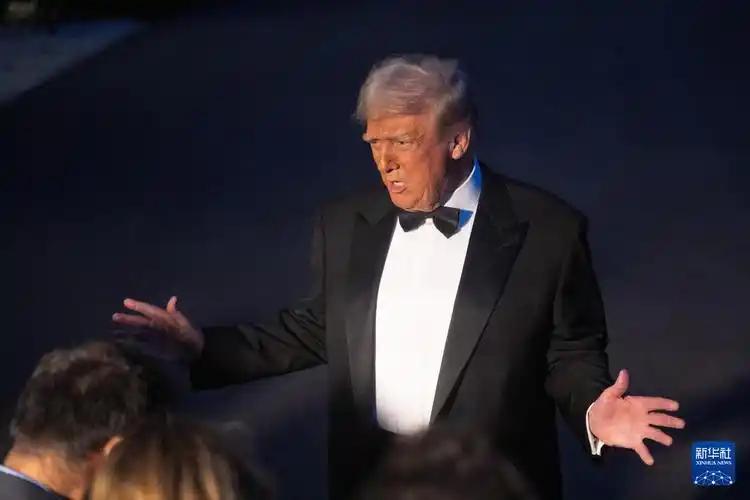
特朗普估计到现在还闷得慌。他曾在演讲台上拍着桌子,对中国挑眉一笑:“你们中国太需要我们的大豆了!做豆腐,豆腐脑,豆浆,豆皮,豆油,豆奶,豆腐乳,豆瓣酱,酱油,豆芽菜,蛋白粉,全得靠我们的大豆!”
2025年8月10日,特朗普公开提出,希望中国把美国大豆采购量迅速提高到原来的四倍,并把增加农产品采购同缩小贸易差额联系起来。
对于美国农业州而言,大豆绝不是一笔可有可无的小生意。美国大豆协会公布的信息显示,2024至2025市场年度,美国向中国销售约2260万吨大豆,价值约99亿美元。
到了2026年3月16日,该协会仍公开呼吁美国方面在经贸磋商中争取更多中国订单。可中国企业打开采购表,看的并不只是产地名字。
农业农村部数据显示,2025年1月至8月,中国进口大豆7331.41万吨。其中,从巴西进口5274.3万吨,占71.9%;从美国进口1680.1万吨,占22.9%;阿根廷、加拿大、乌拉圭等也在供应名单上。
单看这个结构已经能够发现,中国的大豆采购早已形成以南美为主、多个来源并行的格局。巴西能够拿下如此大的份额,商业因素很实际。
播种和收获季节与北半球不同,可以同美国供应形成时间上的衔接;种植规模持续扩大,对华出口体系也已经相当成熟。2026年第一季度,巴西农牧业部公布的数据还显示,中国继续是巴西农产品最大出口目的地,占巴西农产品出口额29.8%,贸易额达到113.3亿美元,而大豆产业链又是巴西同期最大的农产品出口板块。
与此同时,中国自己的大豆生产也没有停下来。农业农村部2026年1月公布,2025年全国大豆产量达到2091万吨,已经连续第四年保持在2000万吨以上。
进口仍然重要,国产供给、储备调节、豆粕减量替代以及进口来源扩展也在同步推进。
2025年10月30日,农业农村部相关信息明确提到,中国除巴西、美国、阿根廷等传统来源外,还在拓展俄罗斯、埃塞俄比亚等渠道,目的就是增加供应链的回旋空间。
到了2026年9月,大豆贸易又出现一个很有意思的画面。美国农业部记录显示,2026年8月14日和8月18日分别公布13.6万吨对华大豆销售,2026年8月26日又公布33.3万吨。
进入2026年9月以后,9月1日公布13.6万吨,9月2日公布20.2万吨,9月3日公布19.2万吨,9月10日再公布27.2万吨,交货市场年度均为2026至2027年度。
这些订单说明一个变化,美国大豆仍然会进入中国市场,但采购是否发生,要落到价格、关税、运输成本、库存水平和企业实际需求上,而不是由哪一方喊一句话来决定。
对美国豆农而言,中国市场依旧很难被替代。对中国买家来说,情况却已经不同。巴西能供,美国能供,阿根廷等国家也能供,国内一年还有两千多万吨大豆产量。
它连接着港口、货轮、压榨厂、养殖场和国际市场,也连接着一国供应链到底能不能经得住价格波动和外部变化。特朗普希望中国多买美国大豆,这个诉求并不难理解,美国农业同样需要大市场。
但到了2026年9月,中国采购大豆时面对的已经不是“买不买美国”这么一道单选题,而是一张可以在多个产地之间比较价格、供应和风险的采购表。