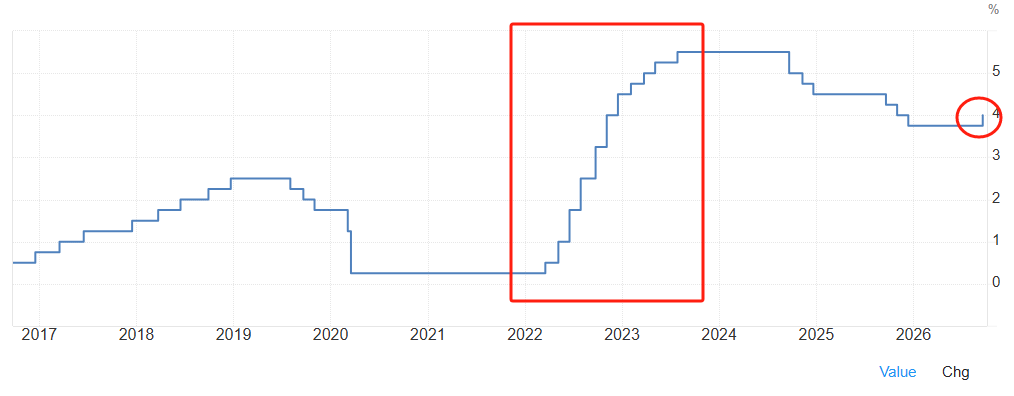
9月加息当天,美股三大指数集体收跌,但费城半导体指数逆势上涨0.63%。个股方面,Lumentum涨9.59%,Coherent涨6.81%,英特尔涨4.03%,AMD涨1.65%,英伟达涨0.82%。光通信和芯片板块成为资金避风港。与此同时,能源股集体下跌,西方石油跌超6%。
加息对经济的抑制效果,正在被AI资本开支部分对冲。
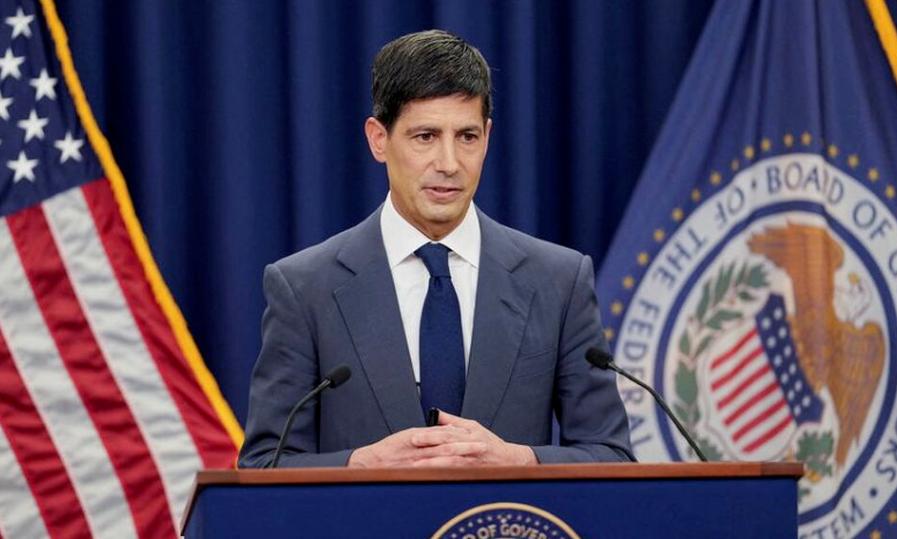
沃什在发布会上专门提到,美联储“非常关注人工智能领域的动态”,并将资本支出激增列为债券收益率上行的三大原因之一——另外两个是经济强劲和地缘政治。美联储对AI投资的关注,已经超出了产业政策的范畴,进入了货币政策的考量框架。
美国经济目前的状态可以用“K型分化”来理解。AI相关的投资在快速扩张,成为企业资本开支和GDP增长的重要支撑,但对传统部门的就业拉动有限。根据泰勒规则分别使用失业率和GDP产出缺口来测算,当前合理的政策利率水平分别在3.88%和4.09%,两者相差21个基点。基于GDP表现,美联储可能需要多加息一次;基于就业表现,当前利率已接近合理区间。
这个分化对货币政策提出了一个难题。加息对传统制造业、房地产和消费信贷的抑制效应是实实在在的,但对AI产业的投资决策影响有限——算力基础设施的投入更多取决于技术竞争和产能布局,对利率变动的敏感度低于传统行业。这就导致一个结果:加息在压住传统部门需求的同时,AI相关投资仍在支撑经济增速,通胀的回落速度比预期更慢。
对投资者来说,这种结构性分化把板块选择的重要性推高了。高利率环境下,现金流充裕、受益于技术变革的行业承受的压力相对较小,而依赖债务扩张的传统行业面临的挑战更大。
您认为AI投资能在多大程度上抵消加息对经济的抑制?欢迎分享您的看法。