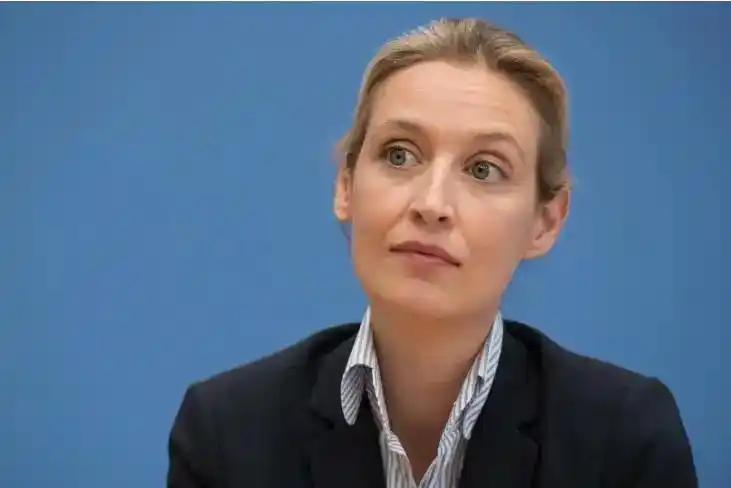
9月8日晚上,默克尔在一次访谈中重新翻出了北溪这本旧账。她表示,德国与俄罗斯的天然气生意早在冷战时期就已开始,供气长期稳定,价格也相对便宜,多年来撑起了德国经济的一根重要支柱。
紧接着,她又说了一句意味深长的话:如果当初没有选择这条路,德国从2014年开始就得花更多钱购买高价天然气,可实际上,这笔昂贵的账直到2022年才真正落到德国头上。
麻烦看官老爷们右上角点击一下“关注”,既方便您进行讨论和分享,又能给您带来不一样的参与感,感谢您的支持!
2014到2022,整整八年,克里米亚危机发生后,德国在政治上参加对俄制裁,经济上却没有切断俄气,这看着拧巴,却是默克尔留给德国工业的一段缓冲期。
这套思路并不是她临时想出来的,1970年,西德和苏联签下“天然气换钢管”协议,德国企业提供管材和信贷,苏联用长期供气偿还,第一批天然气于1973年抵达西德。
这笔生意穿过了冷战最紧张的年代,安全上互相戒备,买卖却没有停,因为双方都明白,把利益绑在一根管道上,有时比一摞外交声明更能约束彼此。
默克尔接手的正是这套遗产,德国核电逐步退出,煤电受到限制,可再生能源又无法随时顶上,天然气便成了维持电网、供暖和工业生产的重要过渡能源。
更要命的是,德国制造业不是靠组装几件产品吃饭,化工、玻璃、钢铁和造纸都要连续用能,炉子一旦停下,再启动不仅烧钱,有些生产装置还可能因此报废。
管道气的优势也很直白,它不需要先液化,再装船横渡大西洋,抵港后还要重新气化,在当年的合同和运输条件下,俄气能够压低成本,也能避开现货市场的大起大落。
到2021年,俄罗斯供应了德国大约55%的天然气,这个比例当然埋下了依赖风险,却也解释了为什么德国企业当时能以较低成本生产,再把汽车、机械和化工品卖到全球。
2022年的能源冲击把另一面账本掀开了,欧洲天然气价格一度冲到每兆瓦时350欧元附近,德国不得不拿出巨额资金稳住能源市场,并将最大俄气进口商尤尼珀收归国有。
那段极端行情里,一船美国液化天然气运到欧洲赚取上亿美元利润的测算确实出现过,不过这是危机高峰期的套利结果,并非每条船永远都能赚这么多,却足以说明断供成本有多惊人。
德国随后迅速改道,目前最大的天然气来源是挪威,从比利时和荷兰进入的气量也很可观,德国自建液化天然气终端接收的气体占进口量约一成,其中九成以上来自美国。
供应渠道多了,代价却没有消失,巴斯夫披露的数据显示,2025年西北欧天然气均价超过美国的三倍,对于把天然气既当燃料又当原料的化工企业,这种差距几乎天天都在吞利润。
巴斯夫随后关闭路德维希港部分装置,并计划到2026年底在当地节省约11亿欧元成本,它在中国湛江建设大型一体化基地的决定始于2018年,但欧洲能源劣势无疑让全球投资天平更加倾斜。
后果已经写进经济数据,德国经济在2023年和2024年连续收缩,2025年大体停滞,同年德国化工产量又下降3.3%,能源并非唯一原因,却是制造业最难绕开的压力之一。
9月9日的德国联邦议院辩论中,魏德尔拿低储气量和昂贵能源猛攻默茨政府,并再次提出廉价俄气问题,9月上旬德国储气率约为53%,明显低于往年同期水平。
监管机构仍判断供应总体稳定,但这场争论说明,德国人担心的不只是冬天有没有气,更是为了买到同样一单位能源,家庭、财政和工厂究竟还要多付多少钱。
北溪的现实也比一句“重新打开”复杂,2022年爆炸破坏了四条管线中的三条,北溪一号此前已经停供,北溪二号从未获准投运,剩余完好支线还受到认证和政策限制。
欧盟已经把退出俄气写进时间表,长期合同下的俄液化天然气将在2027年初全面退出,俄管道气也将在2027年秋季被禁止,因此北溪如今既是工程问题,更是法律和政治问题。
美国对苏欧天然气合作的警惕同样延续了几十年,里根政府曾制裁参与西伯利亚输气管道的欧洲企业,因为华盛顿很早就看明白,谁掌握能源入口,谁就能影响欧洲的战略选择。
默克尔这次翻旧账,并不是证明过去每一步都没有风险,而是在提醒德国,能源安全不能只算站队账,更得算工厂账、就业账和税收账,因为制造业不会靠口号维持高炉温度。
真正稳妥的路也不是重新押注单一供应方,而是既要分散来源,又要守住可承受的价格,安全从来不是不要成本,便宜也不是没有风险,可把成本直接从决策表上删掉,代价只会更大。
默克尔争取到的那八年已经结束,北溪在海底沉默了四年,德国眼下必须回答的仍是那道老题,一个依靠制造业吃饭的国家,如果能源长期比竞争对手贵上几倍,它的工厂还能撑多久。
对此大家有什么想说的呢?欢迎在评论区留言讨论,说出您的想法!