市场现在最大的悬念,就一个:这次到底是“一次性加息”,还是“新一轮加息周期”的开始?
答案不同,资产定价的剧本完全不同。
第一种,鹰派加息——加完还要继续加。
美股首当其冲,高估值资产承压。
长端美债的关键,要看10年、30年收益率怎么走:如果真正回落,说明市场还信美联储的独立性,美债危机后移;如果先跌后涨,说明市场不信了,美债风险提前。
第二种,鸽派加息——加了,但暗示不再加。
黄金最受益,通胀还在,利率却被压住。
美股短期可能“利空出尽”反弹,但长期仍受美债收益率上行压制。
长端美债偏空,市场开始怀疑货币政策被财政绑架了。
第三种,鹰派等待——不加,但嘴上说以后必加。
这暴露的是美联储的软弱。
美股短期可能涨,但美债收益率一旦上行,最终还是会压垮风险资产。
第四种,鸽派等待——不加,以后也不一定加。
这一种最复杂。
如果是因为衰退,美股估值撑不住,但长端美债受降息预期利好。
如果是因为政治压力,那是最危险的——美元信用受损,长端收益率上行,黄金大涨。
四种情景,看似在讨论利率,本质上回答的是同一个问题:
美联储还能不能独立地做决定。
外面的剧本怎么演,短期确实会影响全球风险偏好。但把视线拉长,回到我们自己的市场,逻辑其实没那么多变数。
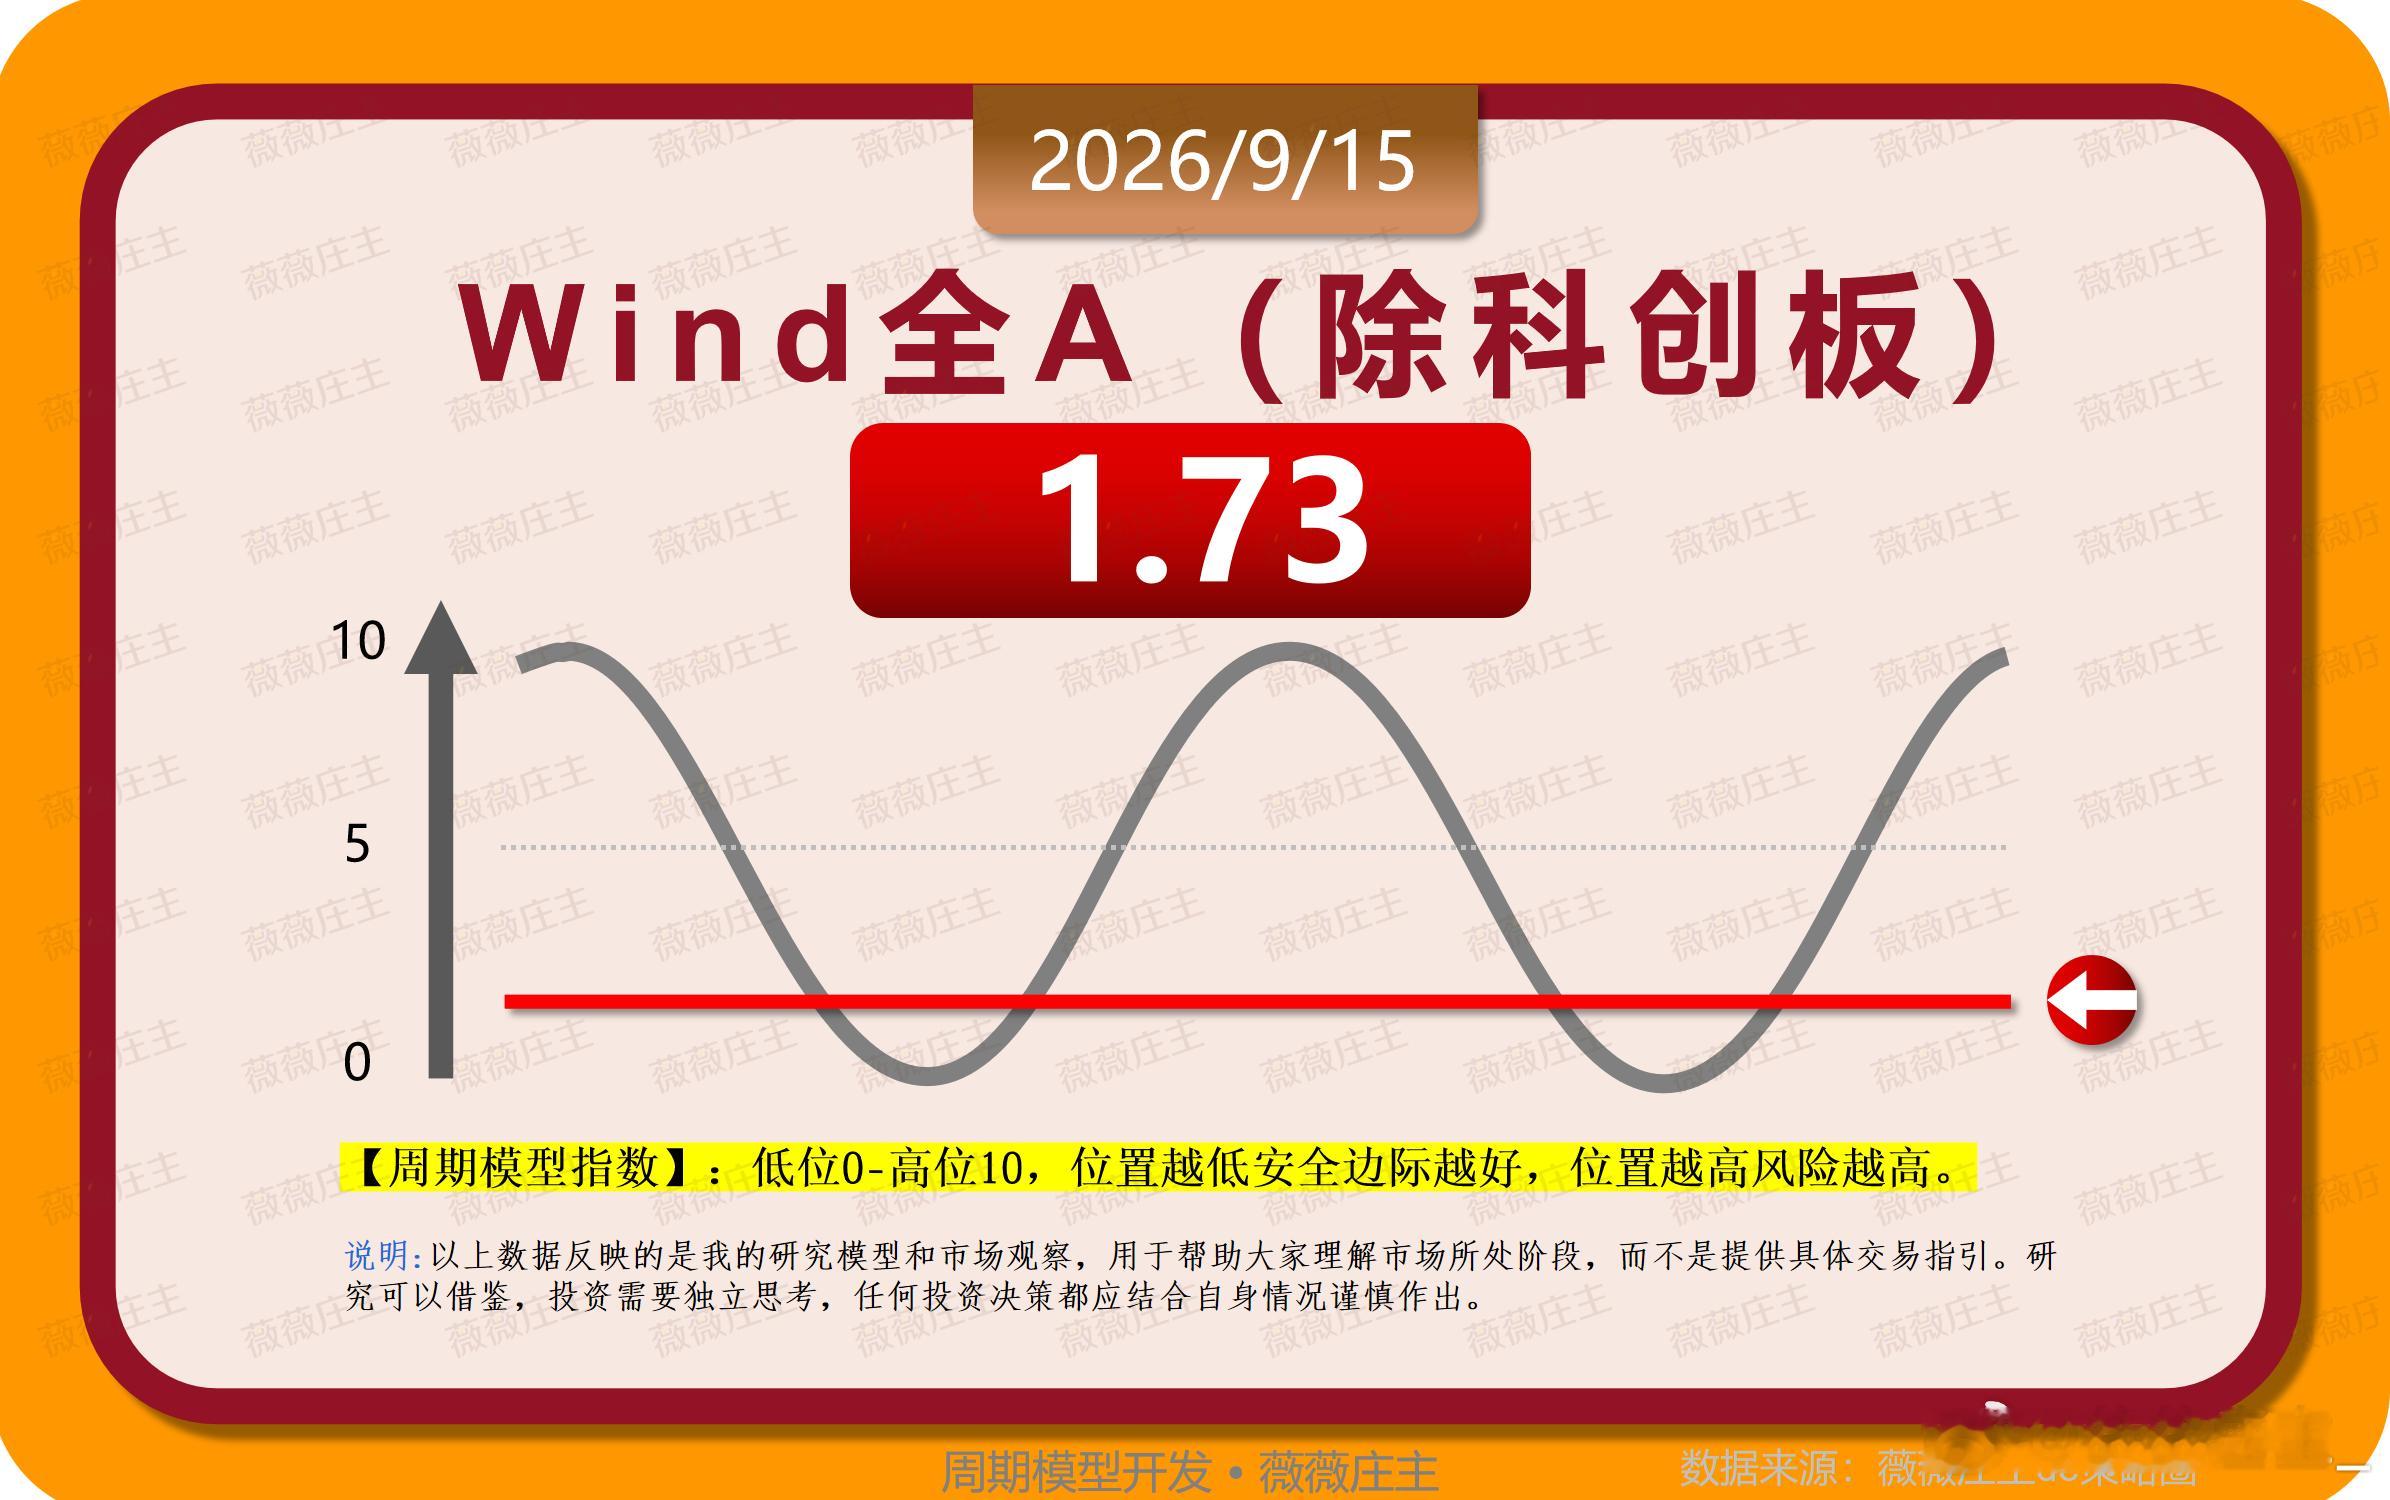
我们跟踪的长周期模型显示,目前A股中长期整体位置依然处于中枢下方:
外面的风浪再大,改不了我们自己的位置。
短期扰动会有,但中长期不悲观。这个判断,一直没变。
美联储今起议息美股美联储加息或致标普500下跌10%